
“열심히 모은 내 퇴직연금, 혹시 은행 예금에 그대로 잠자고 있나요?”
인플레이션이 치솟고 금리가 오르는 시기, 현금성 자산만 붙들고 있는 것은 ‘안전’한 것이 아니라 내 자산의 실질 가치를 깎아먹는 가장 위험한 행동일 수 있습니다. 퇴직연금(DC형/IRP) 가입자들의 최대 고민은 단연 ‘30% 안전자산 의무 보유 규정’입니다. 주식형 펀드나 ETF 같은 위험자산은 70%까지만 담을 수 있기 때문이죠.
하지만 걱정하지 마세요. 오늘은 금리 인상기 퇴직연금 포트폴리오를 재구성하여, 이 30%의 안전자산 한도(심지어 100%까지)를 꽉 채우면서도 은행 이자 이상의 수익을 내는 ‘스마트한 전략’을 알려드립니다. 전문가의 관점에서 엄선한 ‘지금 바로 매수 가능한 ETF’ 정보까지 확인해 보세요.
퇴직연금 주식 비중 늘리는 법 알아보기!1. 금리 인상기, 퇴직연금 운용의 판이 바뀌다
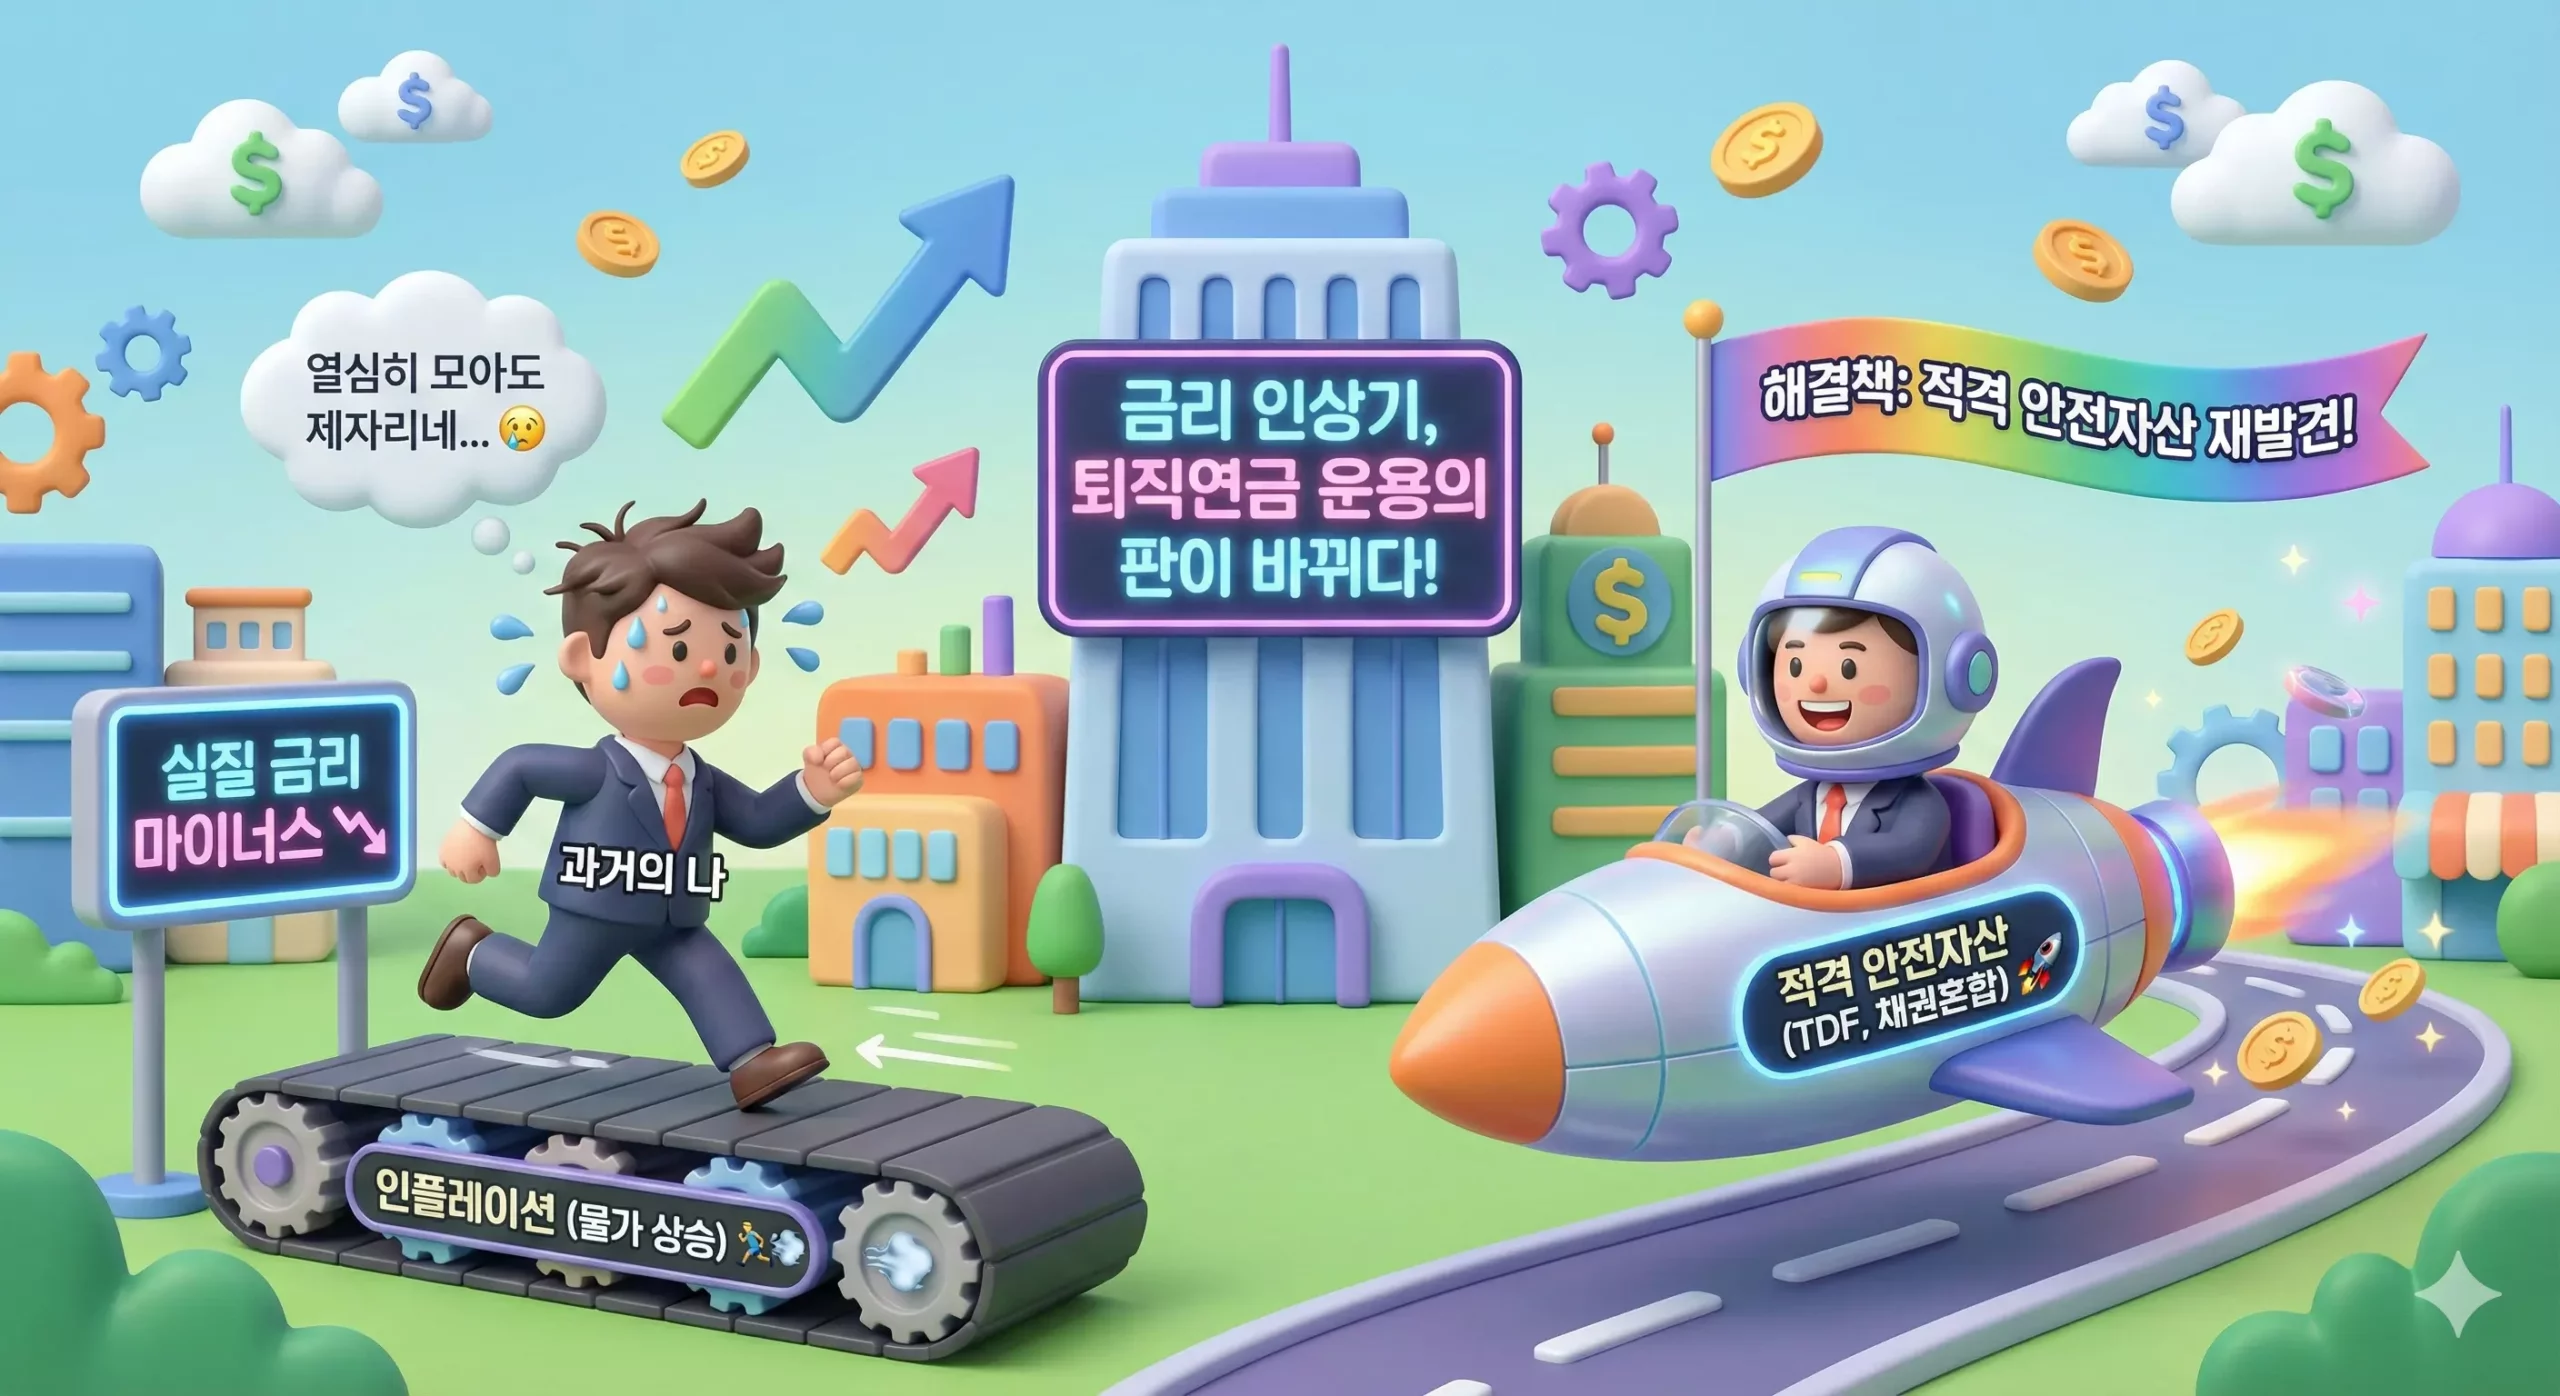
과거 저금리 시대에는 안전자산을 예금으로 채워도 큰 문제가 없었습니다. 하지만 금리 인상기에는 이야기가 다릅니다. 물가가 오르는 속도(인플레이션)를 퇴직연금 수익률이 따라잡지 못하면, 은퇴 후 구매력은 오히려 감소하기 때문입니다.
핵심은 ‘적격 안전자산’의 재발견입니다. 금융당국의 규제 완화로 인해 이제는 주식이나 금(Gold) 같은 자산이 포함되어 있어도, 특정 요건을 충족하면 ‘안전자산’으로 분류되어 100% 투자가 가능해졌습니다.
이제 우리는 단순히 돈을 지키는 것을 넘어, 금리 상승의 수혜를 입거나 인플레이션을 방어하는 자산으로 포트폴리오를 채워야 합니다.
2. 전략 I: 현금도 투자가 된다, ‘파킹형 ETF’ 활용
금리 인상기는 ‘현금 보유 비용’이 증가하는 동시에, 현금에서 나오는 ‘이자 수익’도 커지는 시기입니다. 퇴직연금 계좌에 있는 현금을 그냥 두지 마세요. 매일 이자가 복리로 쌓이는 파킹형 ETF는 100% 투자가 가능하며 훌륭한 안전자산 역할을 합니다.
CD금리 추종형 ETF: 은행채 수준의 금리 확보
은행이 자금을 조달할 때 쓰는 CD(양도성예금증서) 91일물 금리를 추종합니다. 기준금리에 은행의 신용 리스크 프리미엄이 더해져 있어 쏠쏠한 수익을 줍니다.
- 추천 티커:
459580(KODEX CD금리액티브(합성)) - 투자 포인트: 금리가 오르면 ETF 수익률(YTM)도 즉시 오릅니다. 2026년 1월 기준 순자산 8.7조 원에 달하는 초대형 상품으로 유동성이 풍부합니다. 주식 시장이 불안할 때 대기 자금을 넣어두기에 최적입니다.
머니마켓(MMF)형 ETF: 더 높은 수익 추구
단순히 금리 지수만 추종하는 게 아니라, 기업어음(CP)이나 단기 사채 등 우량한 초단기 채권을 적극적으로 편입해 추가 수익을 냅니다.
- 추천 티커:
455890(RISE 머니마켓액티브) - 투자 포인트: 2024~2025년 데이터 기준 파킹형 ETF 중 최상위권 수익률을 기록했습니다. 적극적인 운용으로 단기 자금 시장의 고금리 혜택을 톡톡히 누릴 수 있습니다.
3. 전략 II: 주식 비중 극대화 (단기채 혼합의 마법)
많은 분들이 “안전자산 30% 룰 때문에 주식 비중을 못 높여서 수익률이 낮다”고 불평합니다. 하지만 금리 인상기 퇴직연금 포트폴리오의 핵심은 바로 ‘채권혼합형 ETF’를 활용해 전체 주식 비중을 획기적으로 높이는 것입니다.
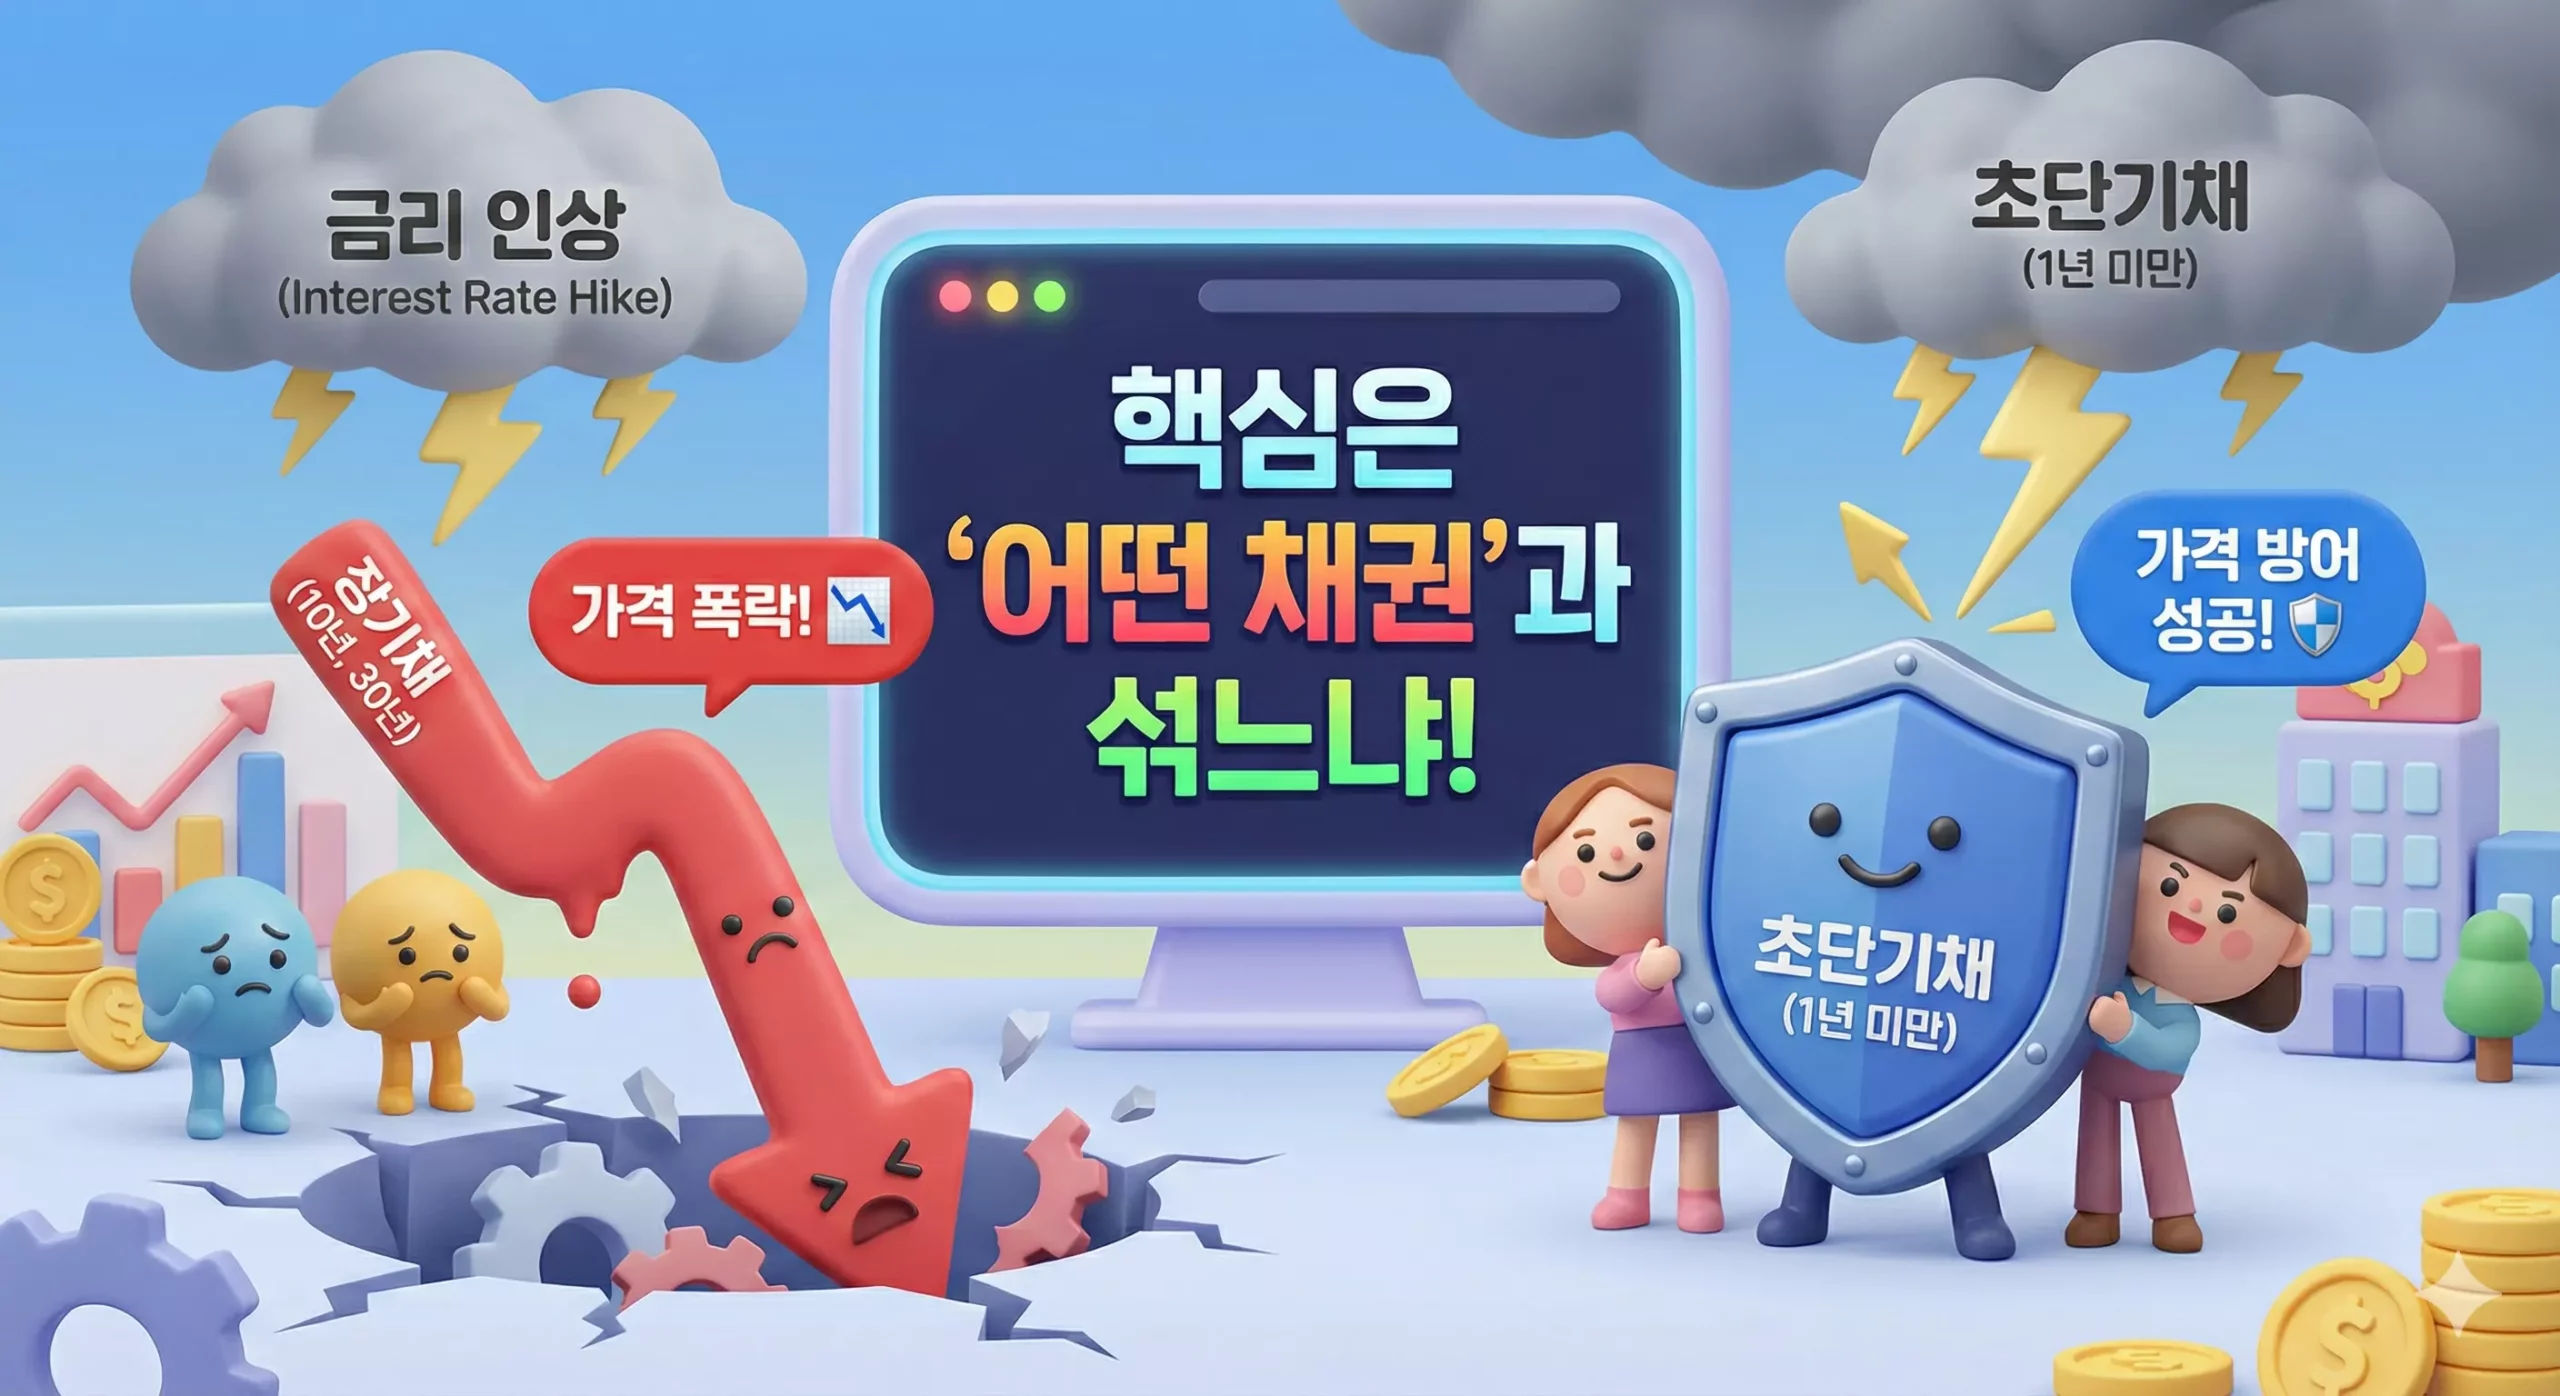
이때 가장 중요한 것은 ‘어떤 채권과 섞었느냐’입니다. 금리가 오르면 장기채(10년물, 30년물) 가격은 폭락합니다. 따라서 금리 인상기에는 반드시 ‘초단기채’가 혼합된 상품을 골라야 합니다.
주식-초단기채 혼합형: 주식 비중 85% 만들기
위험자산 70%를 주식으로 꽉 채우고, 나머지 안전자산 30%를 ‘주식 50% + 초단기채 50%’ 상품으로 채우면 전체 포트폴리오의 주식 비중은 약 85%까지 올라갑니다.
- 추천 티커:
0089B0(PLUS 미국나스닥100미국채혼합50액티브) - 투자 포인트:
- 초단기채(1년 미만) 편입: 금리 인상에 따른 채권 가격 하락 방어력이 뛰어납니다.
- 나스닥100 추종: 인플레이션을 이기는 기술주의 성장성을 50% 비중으로 가져갑니다.
- 환노출: 달러 강세 시 환차익까지 기대할 수 있습니다.
금(Gold)-채권 혼합형: 유일한 100% 금 투자 방법
금은 인플레이션 헷지의 정석이지만, 퇴직연금에서는 원자재 직접 투자가 불가능했습니다. 하지만 이 상품은 다릅니다.
- 추천 티커:
0138Y0(PLUS 금채권혼합) - 투자 포인트: 국내 유일하게 퇴직연금에서 100% 투자 가능한 금 관련 ETF입니다. 금 현물 ETF 50%와 국고채 3년물 50%를 섞어 안전자산으로 인정받았습니다. 화폐 가치가 떨어질 때 내 자산을 지키는 방패가 됩니다.
4. 전략 III: 자동 자산 배분 (적격 TDF ETF)
일일이 종목을 고르고 리밸런싱 하는 것이 어렵다면 TDF(Target Date Fund)가 정답입니다. 은퇴 시점이 다가올수록 주식 비중을 줄이고 채권 비중을 높여주는 ‘글라이드 패스’가 적용됩니다.
- 추천 티커:
0082V0(KODEX TDF2060액티브) - 투자 포인트: 2060년 은퇴 목표인 만큼 초기 주식 비중이 높습니다. 전 세계 주식과 채권에 분산 투자하므로 개별 종목 리스크 없이 시장 전체의 성장에 올라탈 수 있습니다.
5. 한눈에 보는 추천 포트폴리오 요약
금리 인상기에 100% 투자가 가능한 핵심 ETF들을 정리했습니다. 본인의 투자 성향에 맞춰 조합해 보세요.
| 투자 목적 | 추천 티커 | 상품명 | 금리 인상기 핵심 포인트 |
|---|---|---|---|
| 주식 비중 확대 | 0089B0 | PLUS 미국나스닥100미국채혼합50 | 초단기채 혼합으로 금리 충격 최소화 + 성장성 확보 |
| 인플레이션 방어 | 0138Y0 | PLUS 금채권혼합 | 유일한 100% 투자 가능 금(Gold) 상품 |
| 현금 관리 (파킹) | 459580 | KODEX CD금리액티브 | 은행채 수준 금리, 높은 유동성 |
| 현금 관리 (수익) | 455890 | RISE 머니마켓액티브 | 파킹형 중 최고 수준 수익 추구 |
| 자동 자산배분 | 0082V0 | KODEX TDF2060액티브 | 글로벌 분산 투자 및 자동 리밸런싱 |
FAQ: 금리 인상기 퇴직연금, 이것이 궁금해요!
채권의 가격과 금리는 반대로 움직입니다. 특히 만기가 긴 ‘장기채’일수록 금리 상승 시 가격 하락폭(손실)이 큽니다. 따라서 금리 인상기에는 가격 변동이 거의 없는 ‘초단기채’나 ‘파킹형’ 상품이 안전자산으로서 훨씬 유리합니다.
네, 가능합니다. 0089B0 같은 채권혼합형 ETF는 법적으로 안전자산으로 분류되므로 한도 제한 없이 100%까지 매수할 수 있습니다. 이를 활용하면 퇴직연금 전체 주식 비중을 70%에서 85% 이상으로 끌어올리는 효과가 있습니다.
예금은 만기까지 기다려야 이자를 주지만, 파킹형 ETF는 하루만 맡겨도 이자가 붙고 언제든지 매도가 가능합니다. 또한 퇴직연금 계좌에서 매매하면 세금이 이연되어 복리 효과가 극대화됩니다.
6. 결론
지금까지 금리 인상기 퇴직연금 포트폴리오 전략을 살펴보았습니다. 핵심을 3줄로 요약하면 다음과 같습니다.
- 금리 인상기에는 현금을 놀리지 말고 파킹형 ETF(CD금리, MMF)로 굴려 복리 이자를 챙겨야 합니다.
- 안전자산 30% 룰에 갇히지 말고, 초단기채 혼합형 ETF를 활용해 주식 비중을 극대화하세요.
- 인플레이션이 걱정된다면 금채권혼합 ETF를 포트폴리오에 편입하여 구매력을 보존하세요.
시장은 계속 변합니다. 그저 방치해 둔 연금 계좌와 적극적으로 관리한 계좌의 10년 뒤 차이는 어마어마할 것입니다. 지금 바로 증권사 앱을 켜서 내 퇴직연금 포트폴리오를 점검해 보는 건 어떨까요?
(본 게시물은 정보 제공을 목적으로 하며, 투자의 책임은 투자자 본인에게 있습니다.)


