혹시 여러분의 퇴직연금 계좌(DC/IRP), ‘안전’이라는 이름 아래 잠자고 있지 않나요?
물가는 치솟는데 내 연금 수익률은 1~2%대 예금 이자에 머물러 있다면, 그것은 안전한 것이 아니라 내 자산의 가치가 매일 조금씩 녹아내리고 있는 것과 같습니다. 많은 분이 퇴직연금 규제인 ‘위험자산 70%, 안전자산 30%’ 룰 때문에 어쩔 수 없이 현금이나 채권 비중을 높게 유지합니다.
하지만, 퇴직연금 주식 비중 늘리기를 통해 이 안전자산 30% 구간에서도 주식 투자가 가능하다는 사실, 알고 계셨나요? 오늘은 규제의 빈틈을 현명하게 파고들어 내 연금의 주식 비중을 최대 94%까지 끌어올리는, 이른바 ‘채우기(Filling)’ 전략을 완벽하게 해부해 드립니다.
목차
1. 퇴직연금 운용의 딜레마와 ‘채우기(Filling)’ 전략의 탄생
퇴직연금(DC/IRP)은 근로자의 노후를 지키기 위해 강제적인 안전장치를 두고 있습니다. 바로 전체 자산의 최소 30%를 반드시 ‘안전자산’으로 운용해야 한다는 규정입니다.
안전자산 규제의 역설
과거에는 이 30%를 예·적금이나 국공채로 채웠습니다. 하지만 인플레이션 시대에 원금만 지키는 투자는 실질 구매력 하락이라는 ‘안전의 역설(Risk of Safety)’을 초래했습니다. 공격적인 성향의 투자자들은 갈증을 느꼈고, 금융 시장은 이에 대한 해답으로 안전자산으로 분류되지만 주식 효과를 내는 상품들을 개발했습니다.
‘채우기(Filling)’ 전략이란?
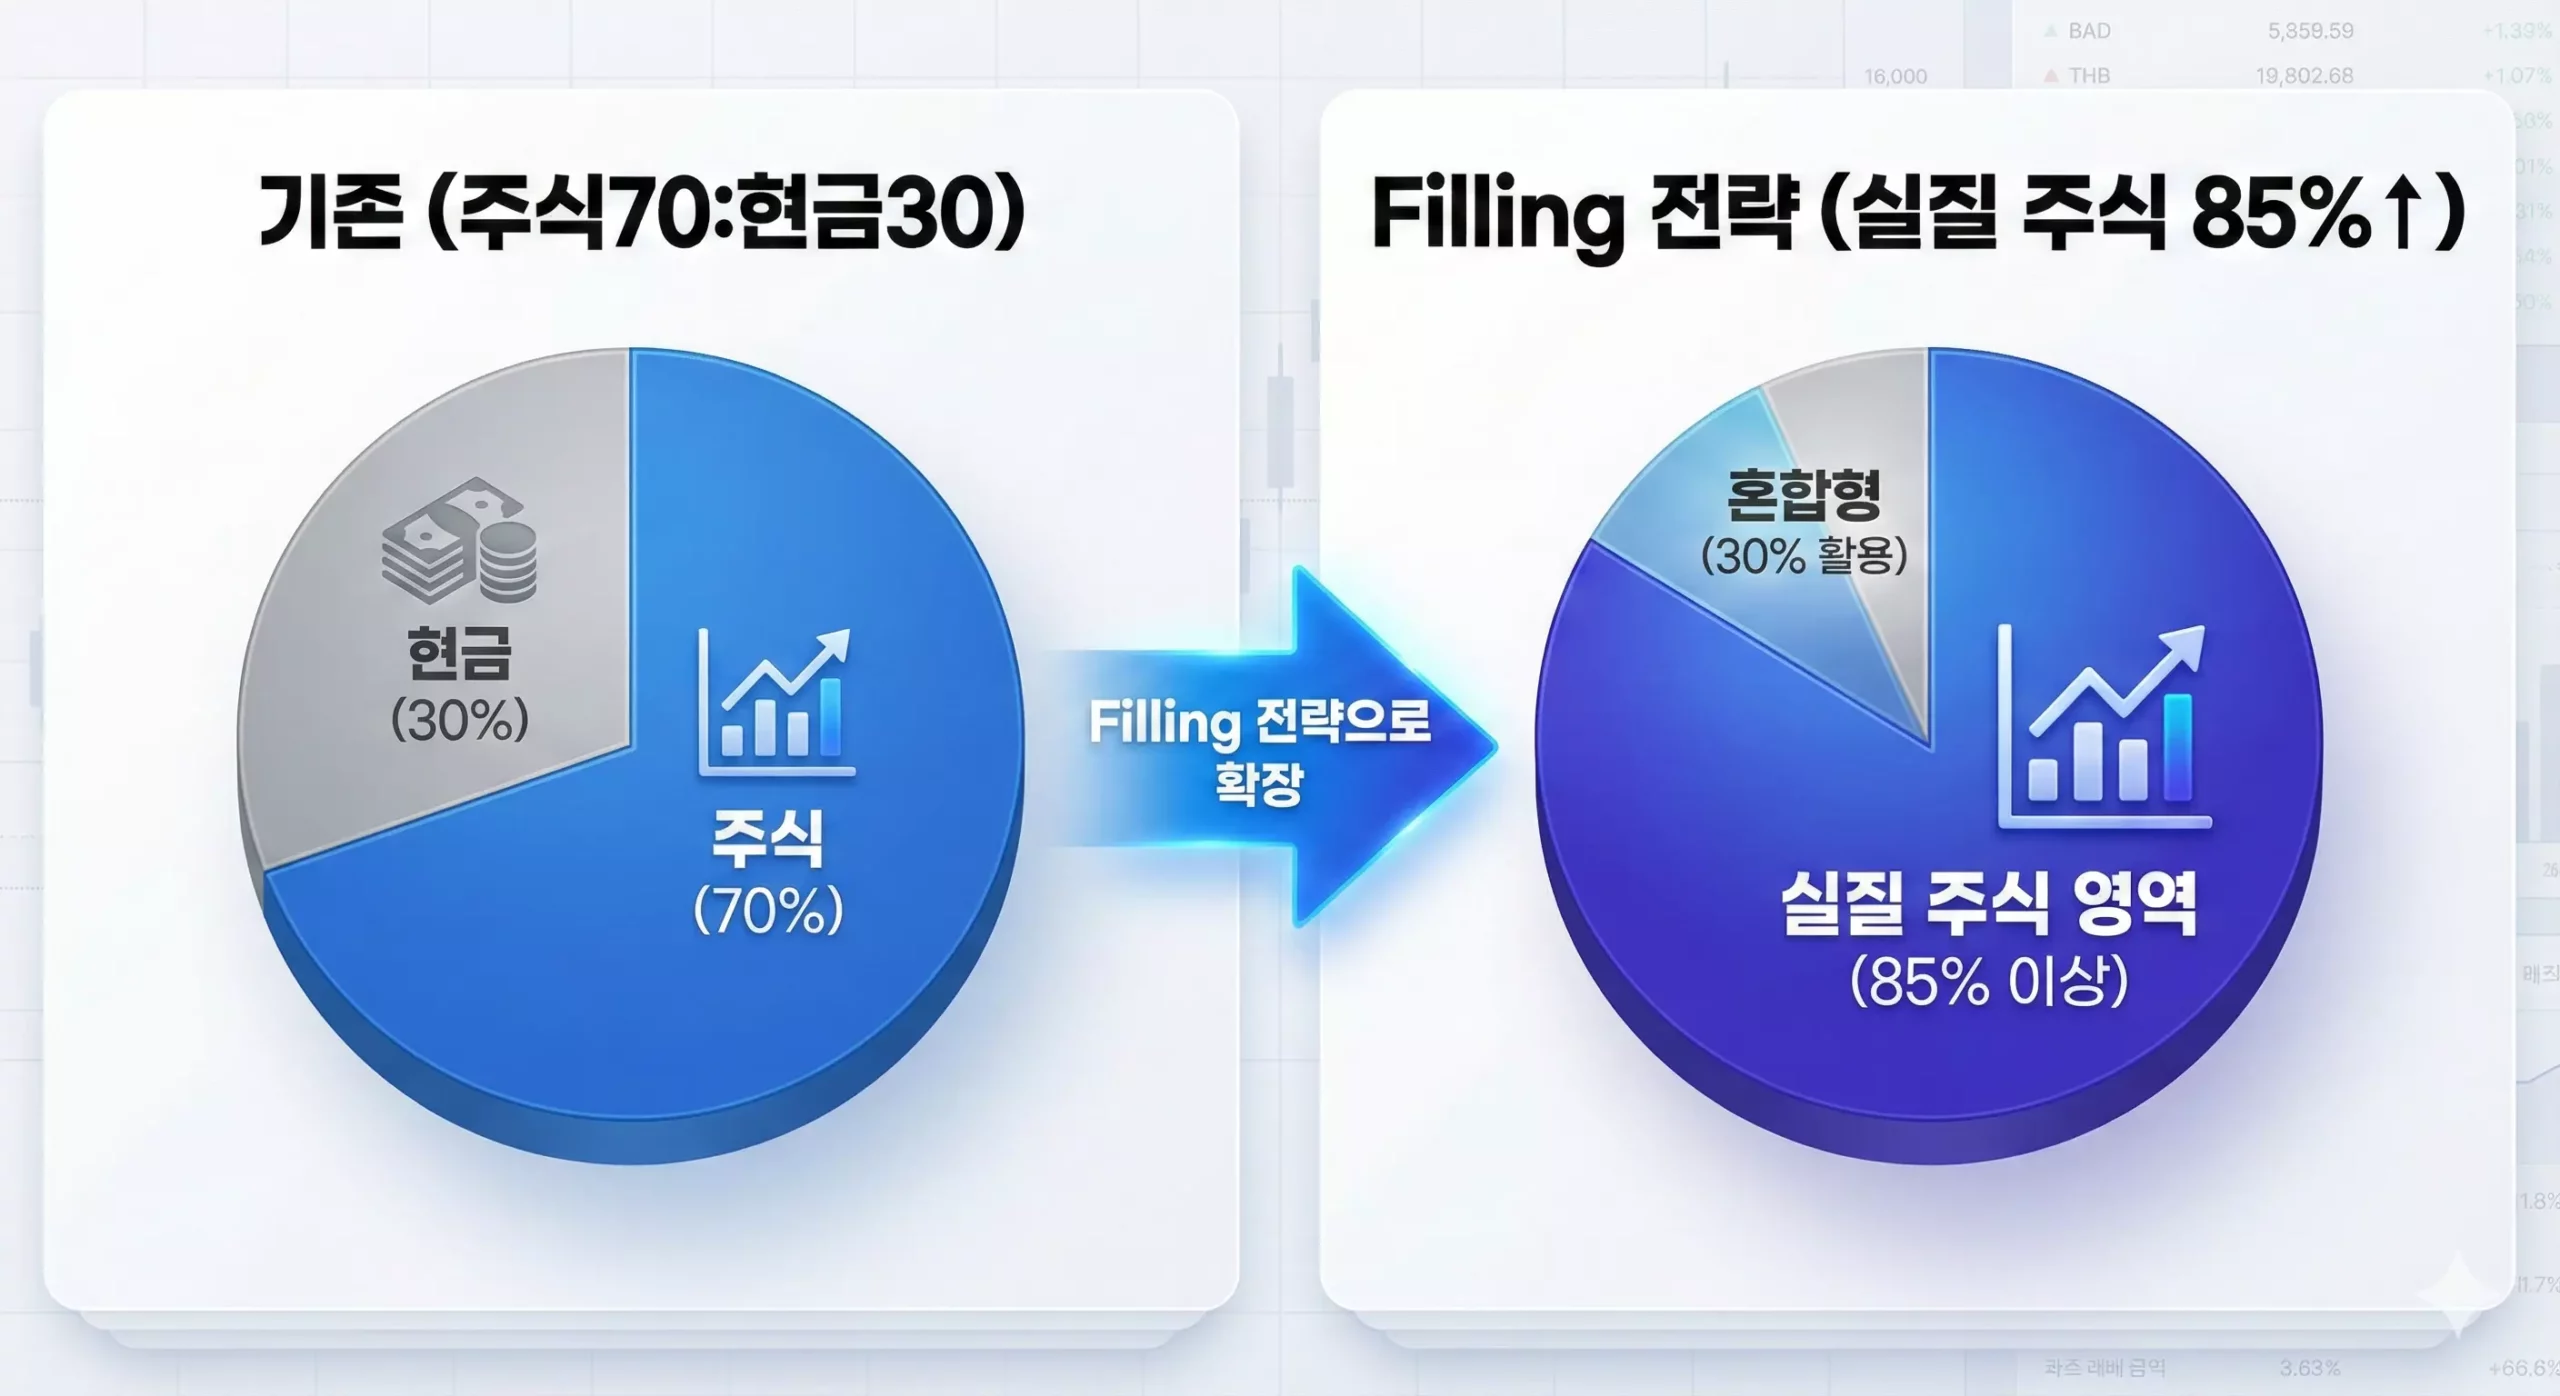
이 전략의 핵심은 30%의 안전자산 버킷을 순수 채권이 아닌, 주식이 최대한 많이 섞인 혼합형 상품으로 ‘채우는’ 것입니다.
단순히 위험자산 70%만 주식에 투자하는 것이 아니라, 나머지 30%에서도 주식 노출을 극대화하여 전체 포트폴리오의 기대 수익률을 높이는 것이죠.
2. 퇴직연금 주식 비중 늘리기 핵심 도구 1: 채권혼합형 ETF (주식 50%)
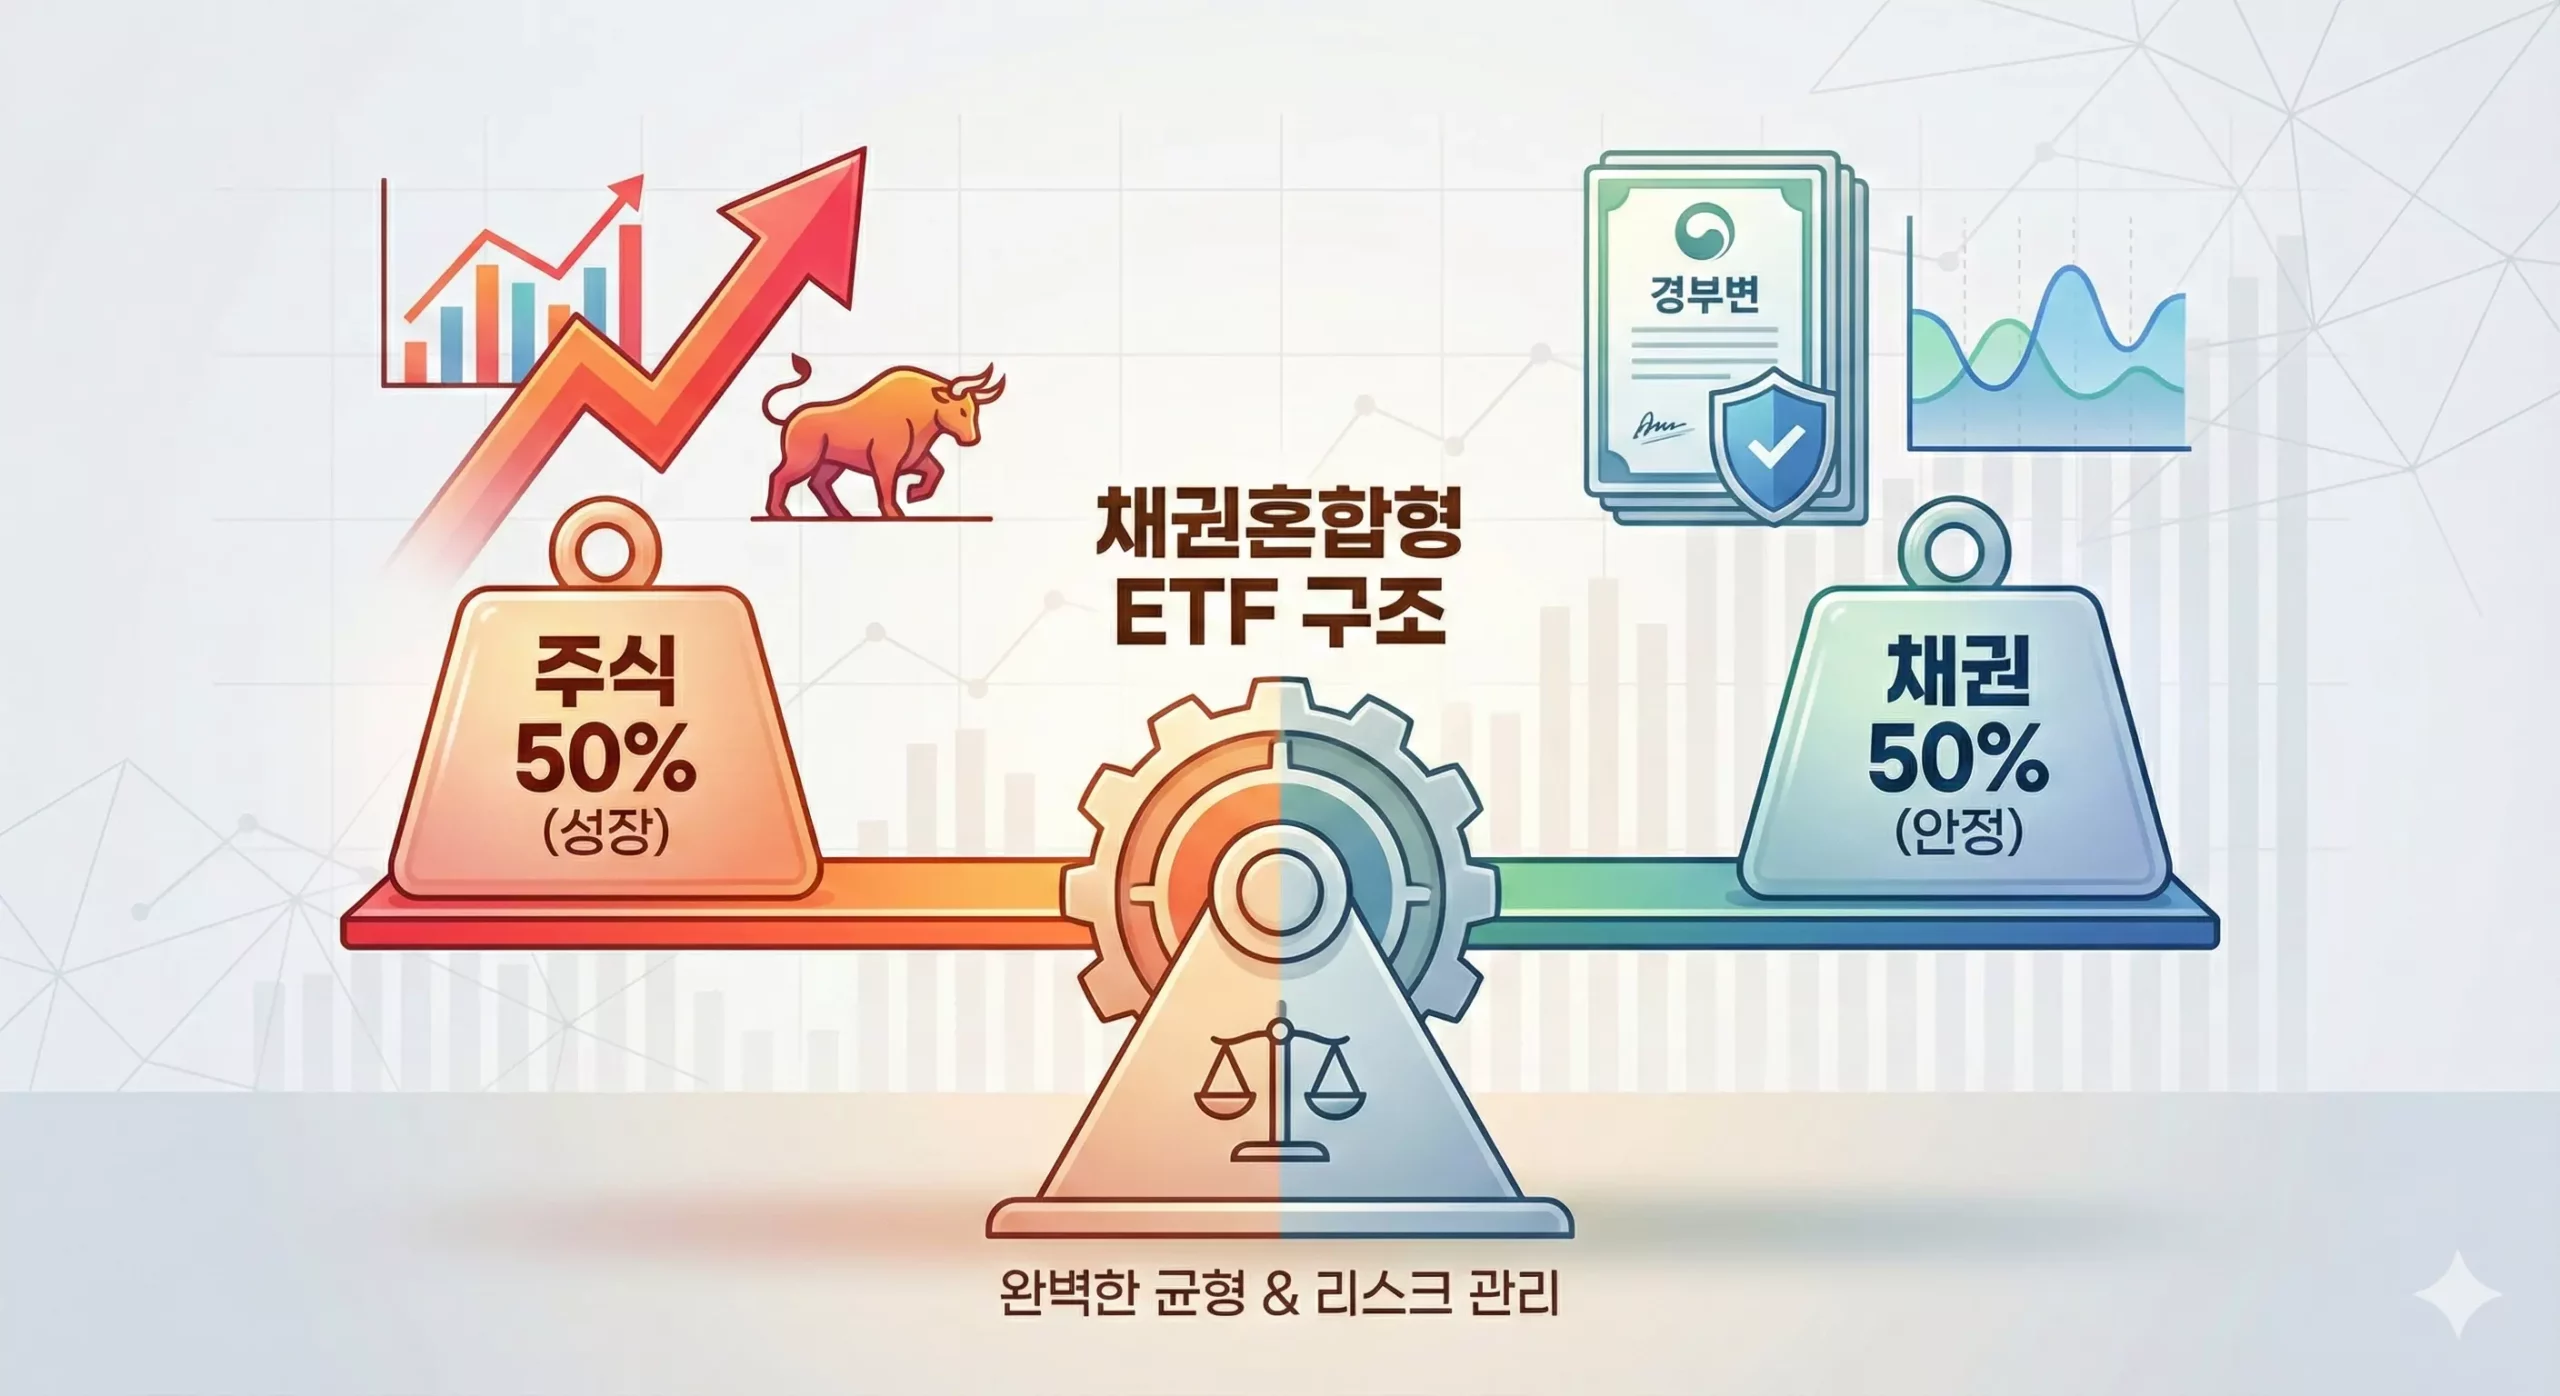
2023년 11월, 퇴직연금 감독규정이 개정되면서 시장의 판도가 바뀌었습니다. 기존에는 안전자산으로 인정받는 채권혼합형 ETF의 주식 비중 한도가 40%였지만, 이제 50% 미만으로 상향되었기 때문입니다. 이 10%의 차이는 단순한 수치를 넘어, 방어형 자산에서 성장형 자산으로의 진화를 의미합니다.
수학적 효과 계산
만약 안전자산 30%를 ‘주식 50% 혼합형 ETF’로 채운다면 실질 주식 비중은 어떻게 될까요?
- 위험자산(70%): 나스닥100 등 주식형 ETF 100%
- 안전자산(30%): 주식 50% 혼합형 ETF
- 계산:
즉, 규제를 준수하면서도 전체 자산의 85%를 주식에 투자하는 효과를 낼 수 있습니다.
추천 상품 분석
1) [성장형] TIGER 미국테크TOP10 채권혼합 (472170)
- 특징: 애플, 마이크로소프트, 엔비디아 등 미국 빅테크 상위 10개 기업(50%)과 국내 국채(50%)에 투자합니다.
- 장점: 안전자산 계좌에서 ‘매그니피센트 7’과 같은 주도주에 집중 투자할 수 있습니다. 국내 채권을 사용하여 환율 변동성을 일부 상쇄합니다.
- 누구에게? 기술주의 강력한 성장성을 안전자산에서도 놓치고 싶지 않은 공격적 투자자.
2) [배당형] SOL 미국배당 미국채혼합 50 (490490)
- 특징: 한국형 SCHD(미국배당다우존스) 50%와 미국 국채 10년물 50%를 혼합했습니다.
- 장점: 월배당(Monthly Distribution)을 지급하여 현금 흐름을 창출합니다. 주식과 채권 모두 달러 자산이라 원화 가치 하락(환율 상승) 시 방어력이 뛰어납니다.
- 누구에게? 은퇴가 가까워져 현금 흐름이 중요하거나, 달러 자산을 선호하는 투자자.
3. 퇴직연금 주식 비중 늘리기 핵심 도구 2: TDF ETF (주식 80%↑)
더 공격적인 투자를 원하시나요? 그렇다면 TDF(Target Date Fund) ETF가 정답이 될 수 있습니다.
TDF가 안전자산인 이유?
TDF는 은퇴 시점에 맞춰 위험자산 비중을 자동으로 조절(Glide Path)하는 펀드입니다. 금융당국은 TDF의 이런 자산 배분 기능을 인정하여, 현재 주식 비중이 높더라도 적격 TDF는 안전자산으로 분류하여 100% 투자를 허용하고 있습니다.
규제의 빈틈을 노린 94% 전략
특히 은퇴 시점이 많이 남은 TDF 2060 같은 빈티지 상품은 초기 주식 비중이 80%에 육박합니다. 이를 안전자산 버킷에 담으면 놀라운 결과가 나옵니다.
- 위험자산(70%): 주식형 ETF
- 안전자산(30%): Kodex TDF2060 액티브 (주식 약 80%)
- 계산:
사실상 퇴직연금 계좌를 주식형 펀드처럼 운용할 수 있는 가장 강력한 방법입니다.
4. 나에게 맞는 포트폴리오 시나리오 (Best 3)
그렇다면 실제로 어떻게 구성해야 할까요? 여러분의 성향에 맞는 3가지 시나리오를 제안합니다. (위험자산 70%는 나스닥100 ETF로 채운다고 가정합니다.)
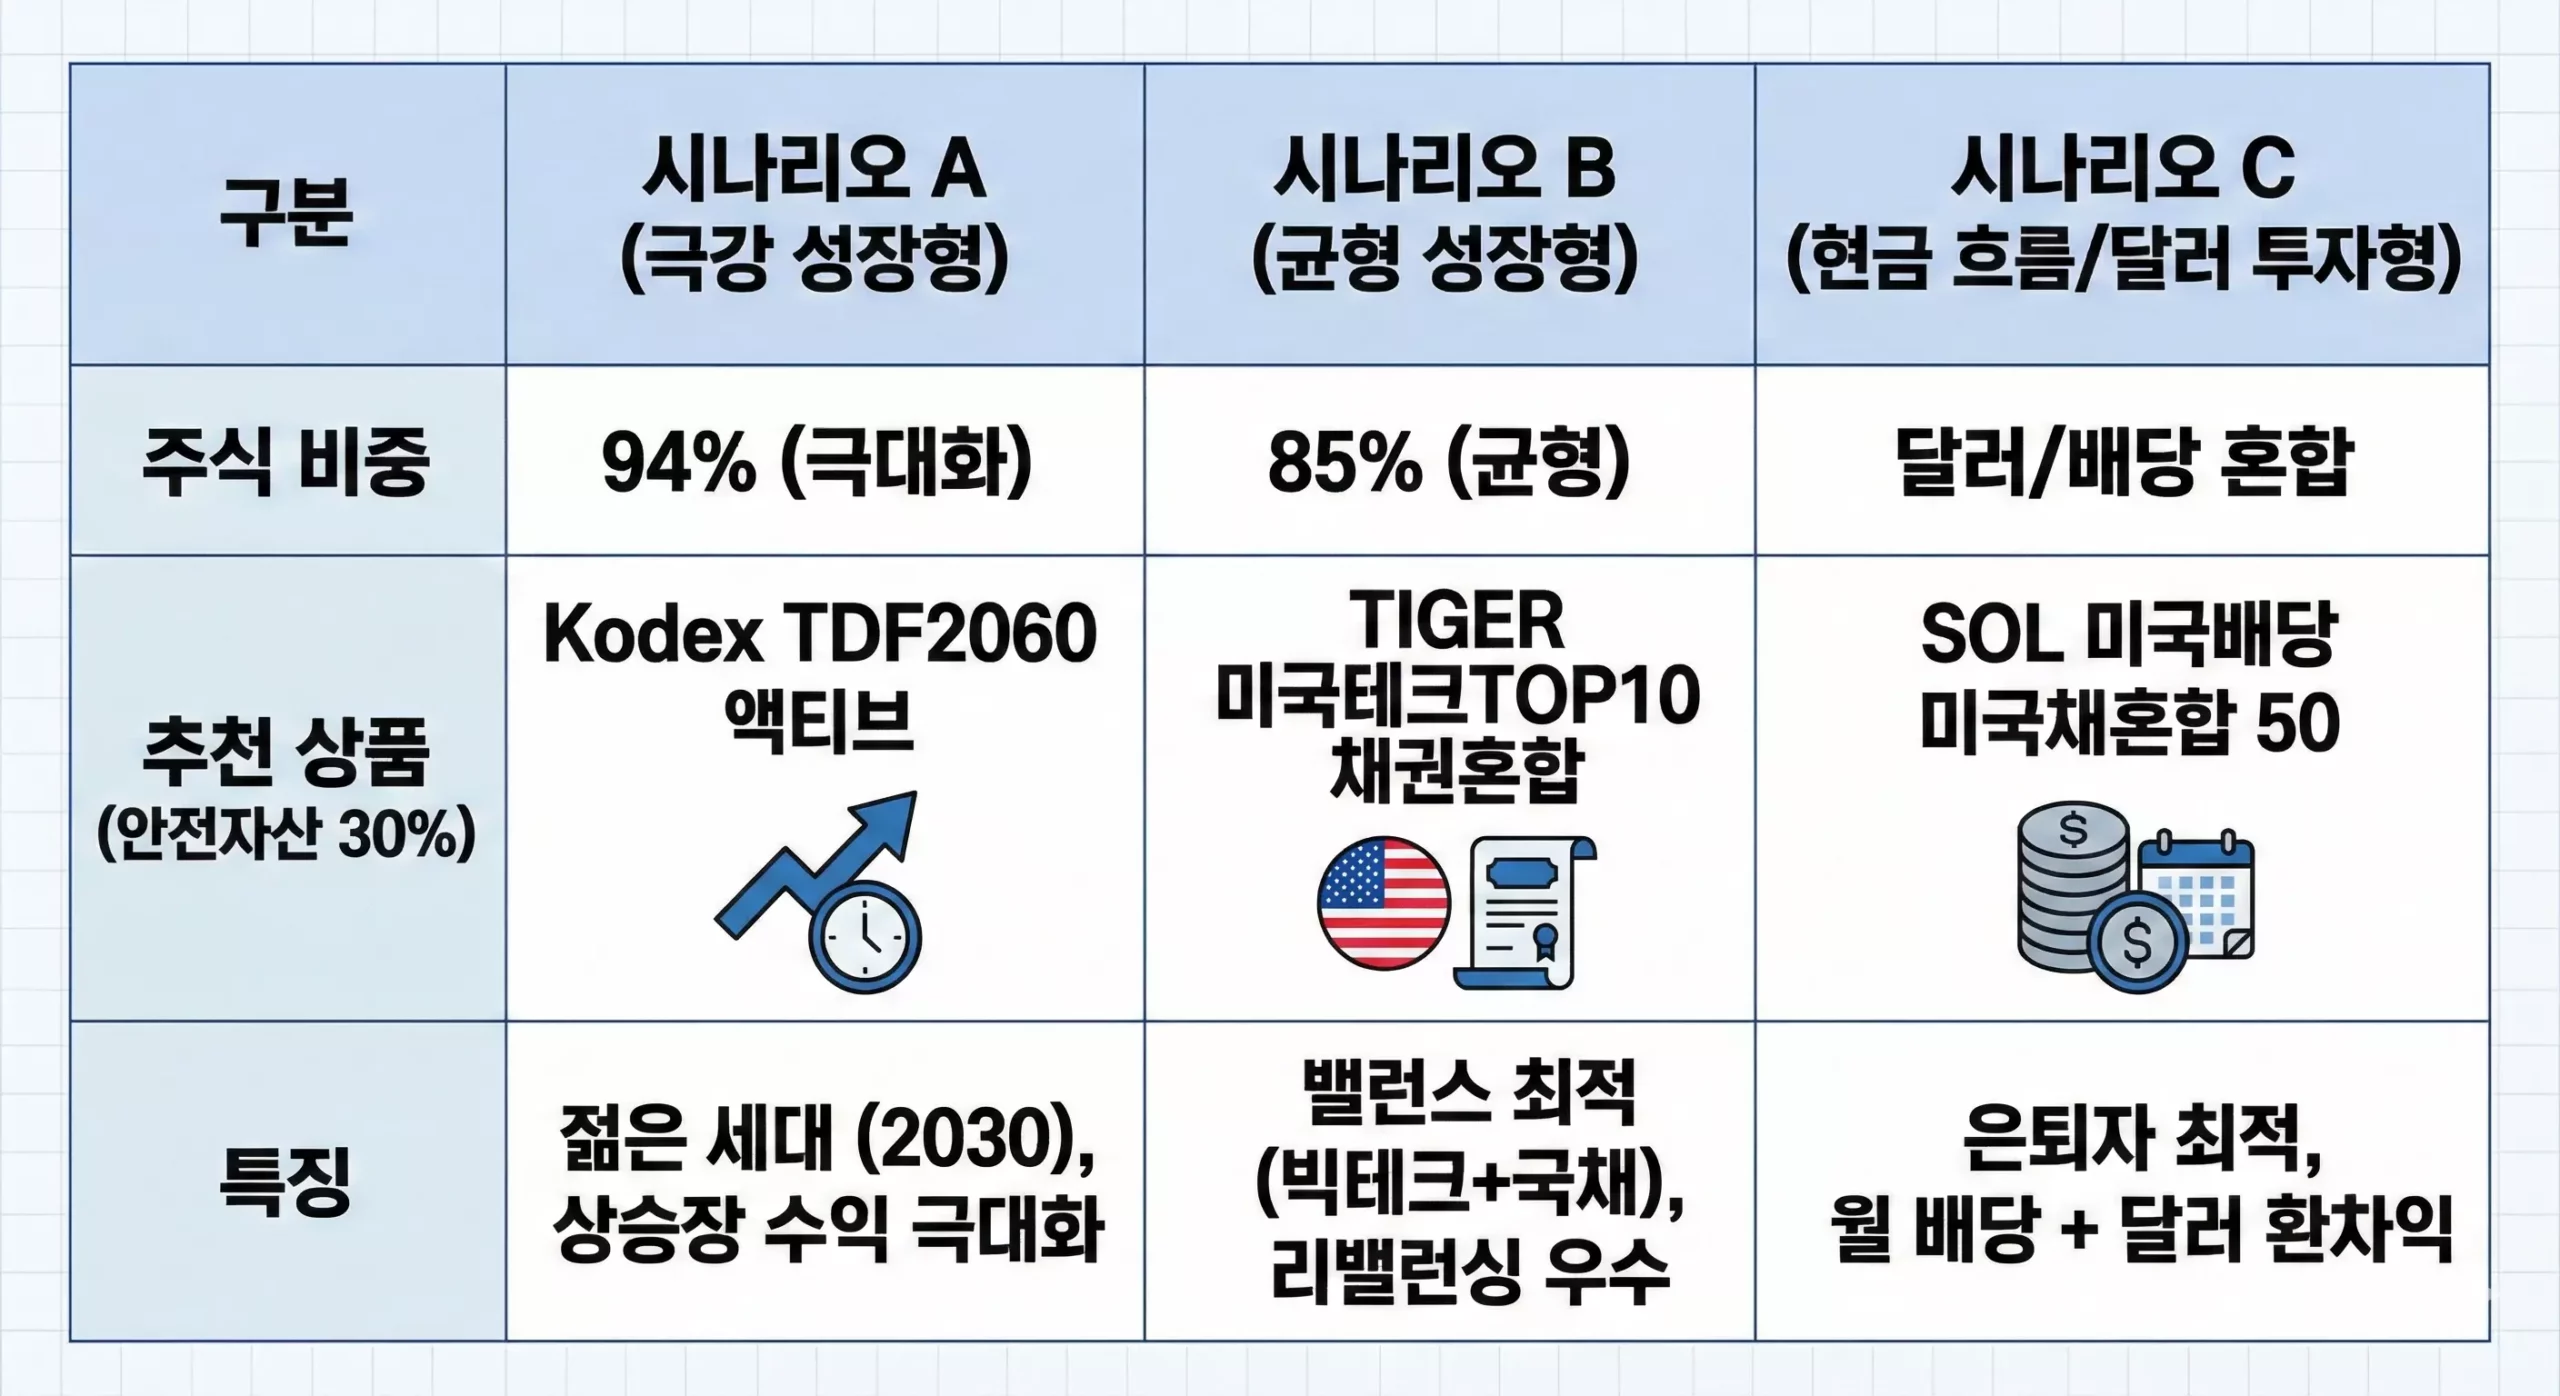
시나리오 A: [극강의 성장 추구형] (주식 비중 94%)
- 안전자산(30%) 선택: Kodex TDF2060 액티브
- 특징: 젊은 세대(2030)에게 추천합니다. 상승장에서 압도적인 수익률을 기대할 수 있지만, 하락장 방어력은 약할 수 있습니다. TDF 관련 규제 변화를 주시해야 합니다.
시나리오 B: [균형 성장형] (주식 비중 85%)
- 안전자산(30%) 선택: TIGER 미국테크TOP10 채권혼합
- 특징: 가장 밸런스가 좋습니다. 주식은 미국 빅테크로 수익을 내고, 채권은 국내 국채로 안정성을 더했습니다. 50:50 구조라 리밸런싱 효과도 뛰어납니다.
시나리오 C: [현금 흐름 & 달러 투자형]
- 안전자산(30%) 선택: SOL 미국배당 미국채혼합 50
- 특징: 은퇴자에게 최적입니다. 매월 배당금을 받으며, 달러 강세 시 환차익까지 누릴 수 있습니다. 변동성이 낮아 마음 편한 투자가 가능합니다.
FAQ: 퇴직연금 주식 비중 늘리기, 자주 묻는 질문
네, 현재 법적으로 전혀 문제가 없습니다. 금융당국이 ‘안전자산’으로 분류한 상품(채권혼합형, 적격 TDF 등)은 그 상품 내부의 주식 비중과 상관없이 퇴직연금 계좌의 안전자산 30% 한도 내에서 자유롭게 매수할 수 있습니다.
규제 리스크가 존재합니다. TDF ETF가 단기 매매 수단으로 악용될 소지가 있어, 향후 안전자산 편입 한도가 제한될 가능성이 논의되고 있습니다. 만약 규제가 강화된다면 채권혼합형 ETF로 갈아타는 유연함이 필요합니다.
환율 전망에 따라 다릅니다. ‘SOL 미국배당 미국채혼합’처럼 미국 채권을 쓰면 달러 자산 100% 효과를 내어 원화 가치 하락을 방어할 수 있습니다. 반면, ‘TIGER 미국테크 혼합’처럼 국내 채권을 쓰면 환 리스크를 주식에만 한정시켜 변동성을 줄이는 효과가 있습니다.
5. 결론: 안전자산, 이제는 ‘엔진’으로 써야 할 때
지금까지 퇴직연금 주식 비중 늘리기를 위한 다양한 전략과 상품들을 살펴보았습니다.
오늘의 핵심을 요약하면 다음과 같습니다.
- 안전자산의 재정의: 30% 안전자산 버킷은 단순한 저장고가 아니라, 수익률을 ‘채우는(Filling)’ 기회의 공간입니다.
- 상품의 진화: 규제 완화로 주식 비중 50% ETF가 등장했고, TDF를 활용하면 94%까지 공격적인 운용이 가능합니다.
- 나만의 전략: 성장은 ‘테크혼합’, 현금 흐름은 ‘배당혼합’, 극강의 수익은 ‘TDF’로 자신의 성향에 맞춰 선택하세요.
여러분의 소중한 노후 자금, 이제는 방치하지 말고 적극적으로 운용하여 인플레이션을 이기는 진짜 자산으로 만드시길 바랍니다.
지금 바로 증권사 앱을 켜고, 내 퇴직연금의 안전자산 30%가 어떻게 잠자고 있는지 확인해보는 건 어떨까요?
본 콘텐츠는 투자 정보 제공을 목적으로 하며, 투자의 책임은 투자자 본인에게 있습니다. 상품의 수익률은 시장 상황에 따라 변동될 수 있습니다.