
“물은 도처에 널렸는데 마실 물이 없다.”
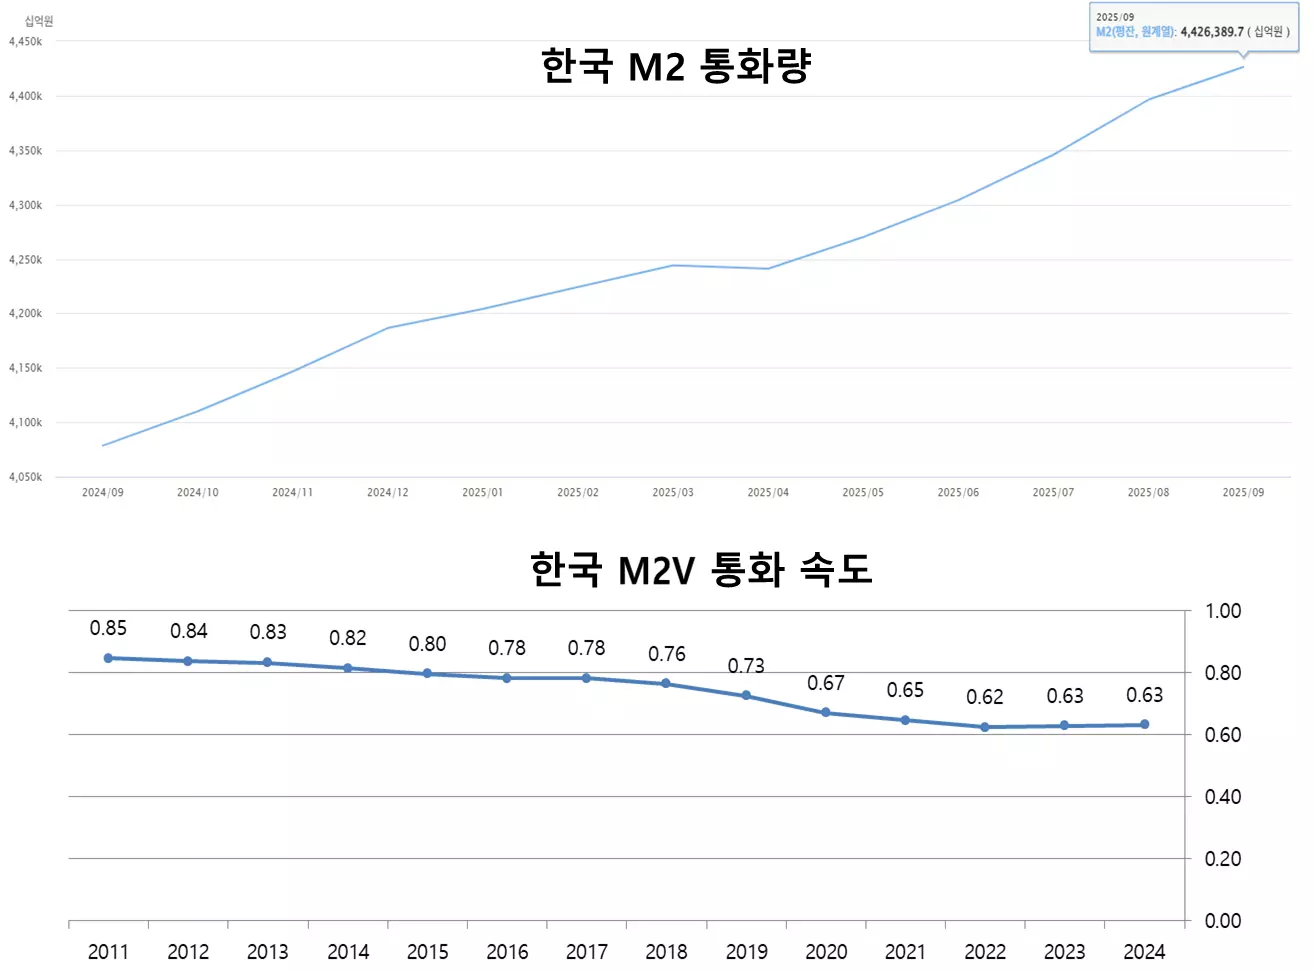
지금 대한민국 경제 상황을 이보다 더 잘 표현하는 말이 있을까요? 시중에 풀린 돈(광의통화 M2)은 4,400조 원을 넘어 역대 최고치를 찍었는데, 정작 내수 경기는 차갑게 식어있고 기업과 가계는 ‘돈이 없다’고 아우성입니다.
경제학에서는 이 기이한 현상을 [돈맥경화](Credit Crunch)라고 부릅니다. 사람의 혈관이 막히듯, 경제의 핏줄인 돈이 특정 구간에 꽉 막혀 흐르지 않는 상태죠.
문제는 2026년입니다. 이 구조적인 돈맥경화 상태가 ‘부동산 공급 절벽’이라는 거대한 해일과 만나면, 자산 시장은 극단적인 두 얼굴을 보여줄 것입니다. 누군가에게는 위기지만, 흐름을 읽는 자에게는 기회가 될 2026년 자산 시장 전망, 지금부터 낱낱이 파헤쳐 드립니다.
유동성 시대! 내 자산 지키는 법!1. [돈맥경화]의 진실: 풍요 속의 빈곤
뉴스를 보면 “유동성이 넘친다”고 하는데, 왜 체감 경기는 바닥일까요? 그 비밀은 ‘통화유통속도’에 있습니다.
역대 최저로 떨어진 ‘돈의 속도’
한국은행이 돈을 찍어내는 것(공급)과 그 돈이 시장에서 실제 거래되는 것(유통)은 완전히 다른 문제입니다.
- 광의통화(M2): 약 4,448조 원 (역대 최대)
- 통화유통속도: 0.63 (역대 최저 수준)
쉽게 말해, 과거에는 한국은행이 1원을 풀면 시장에서 0.9원어치의 경제 효과를 냈다면, 지금은 0.63원의 효과밖에 내지 못한다는 뜻입니다. 고령화로 인해 돈을 쓰지 않고 저축하려는 성향, 불안한 경제 상황 탓에 현금을 쥐고만 있으려는 ‘퇴장(Hoarding)’ 현상이 심화되었기 때문입니다.
이것이 당신에게 의미하는 것
2026년에도 정부가 돈을 푼다고 해서 내 월급이 오르거나 동네 상권이 살아나기는 힘듭니다. 대신, 풀린 유동성은 수익이 확실해 보이는 ‘아주 좁은 문(Core Assets)’으로만 미친 듯이 쏠리게 됩니다. 우리는 그 좁은 문이 어디인지 찾아야 합니다.
M2 통화량 경제 영향 알아보기!2. 2026년 부동산: [돈맥경화]와 공급 절벽의 충돌
보고서에서 가장 주목해야 할 경고음은 바로 부동산 시장, 특히 ‘2026년 입주 절벽’입니다.
공급 부족의 공포가 유동성 제약을 압도한다
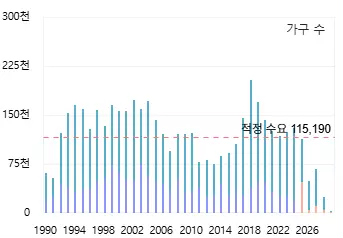
2022년~2024년 고금리와 PF(프로젝트 파이낸싱) 위기로 건설사들이 아파트를 짓지 못했습니다(착공 급감). 아파트는 짓는 데 2~3년이 걸리죠? 그 여파가 정확히 2026년 입주 물량 급감으로 현실화됩니다.
- 2026년 입주 물량: 전년 대비 약 40% 급감 예상 (특히 서울/수도권 심각)
- 결과: 신축 아파트 희소성 극대화 → 전세가 폭등 → 매매가 상승 압력
‘똘똘한 한 채’ 쏠림 현상 가속화
돈맥경화 시기에는 아무 부동산이나 오르지 않습니다. 지방이나 비선호 지역은 미분양과 자금 경색으로 고전하겠지만, 서울 핵심지와 수도권 신축은 유동성의 ‘블랙홀’이 될 것입니다.
- 전세의 나비효과: 입주 물량이 없으니 전세가가 오르고, 전세가가 오르면 갭투자(Gap Investment) 진입 장벽이 낮아져 매매가를 밀어 올립니다.
- Action Plan: 2026년 내 집 마련이나 갈아타기를 계획한다면, ‘신축’과 ‘서울 핵심지’라는 키워드를 놓쳐선 안 됩니다.
3. 주식 시장: K자형 양극화와 ‘밸류업’
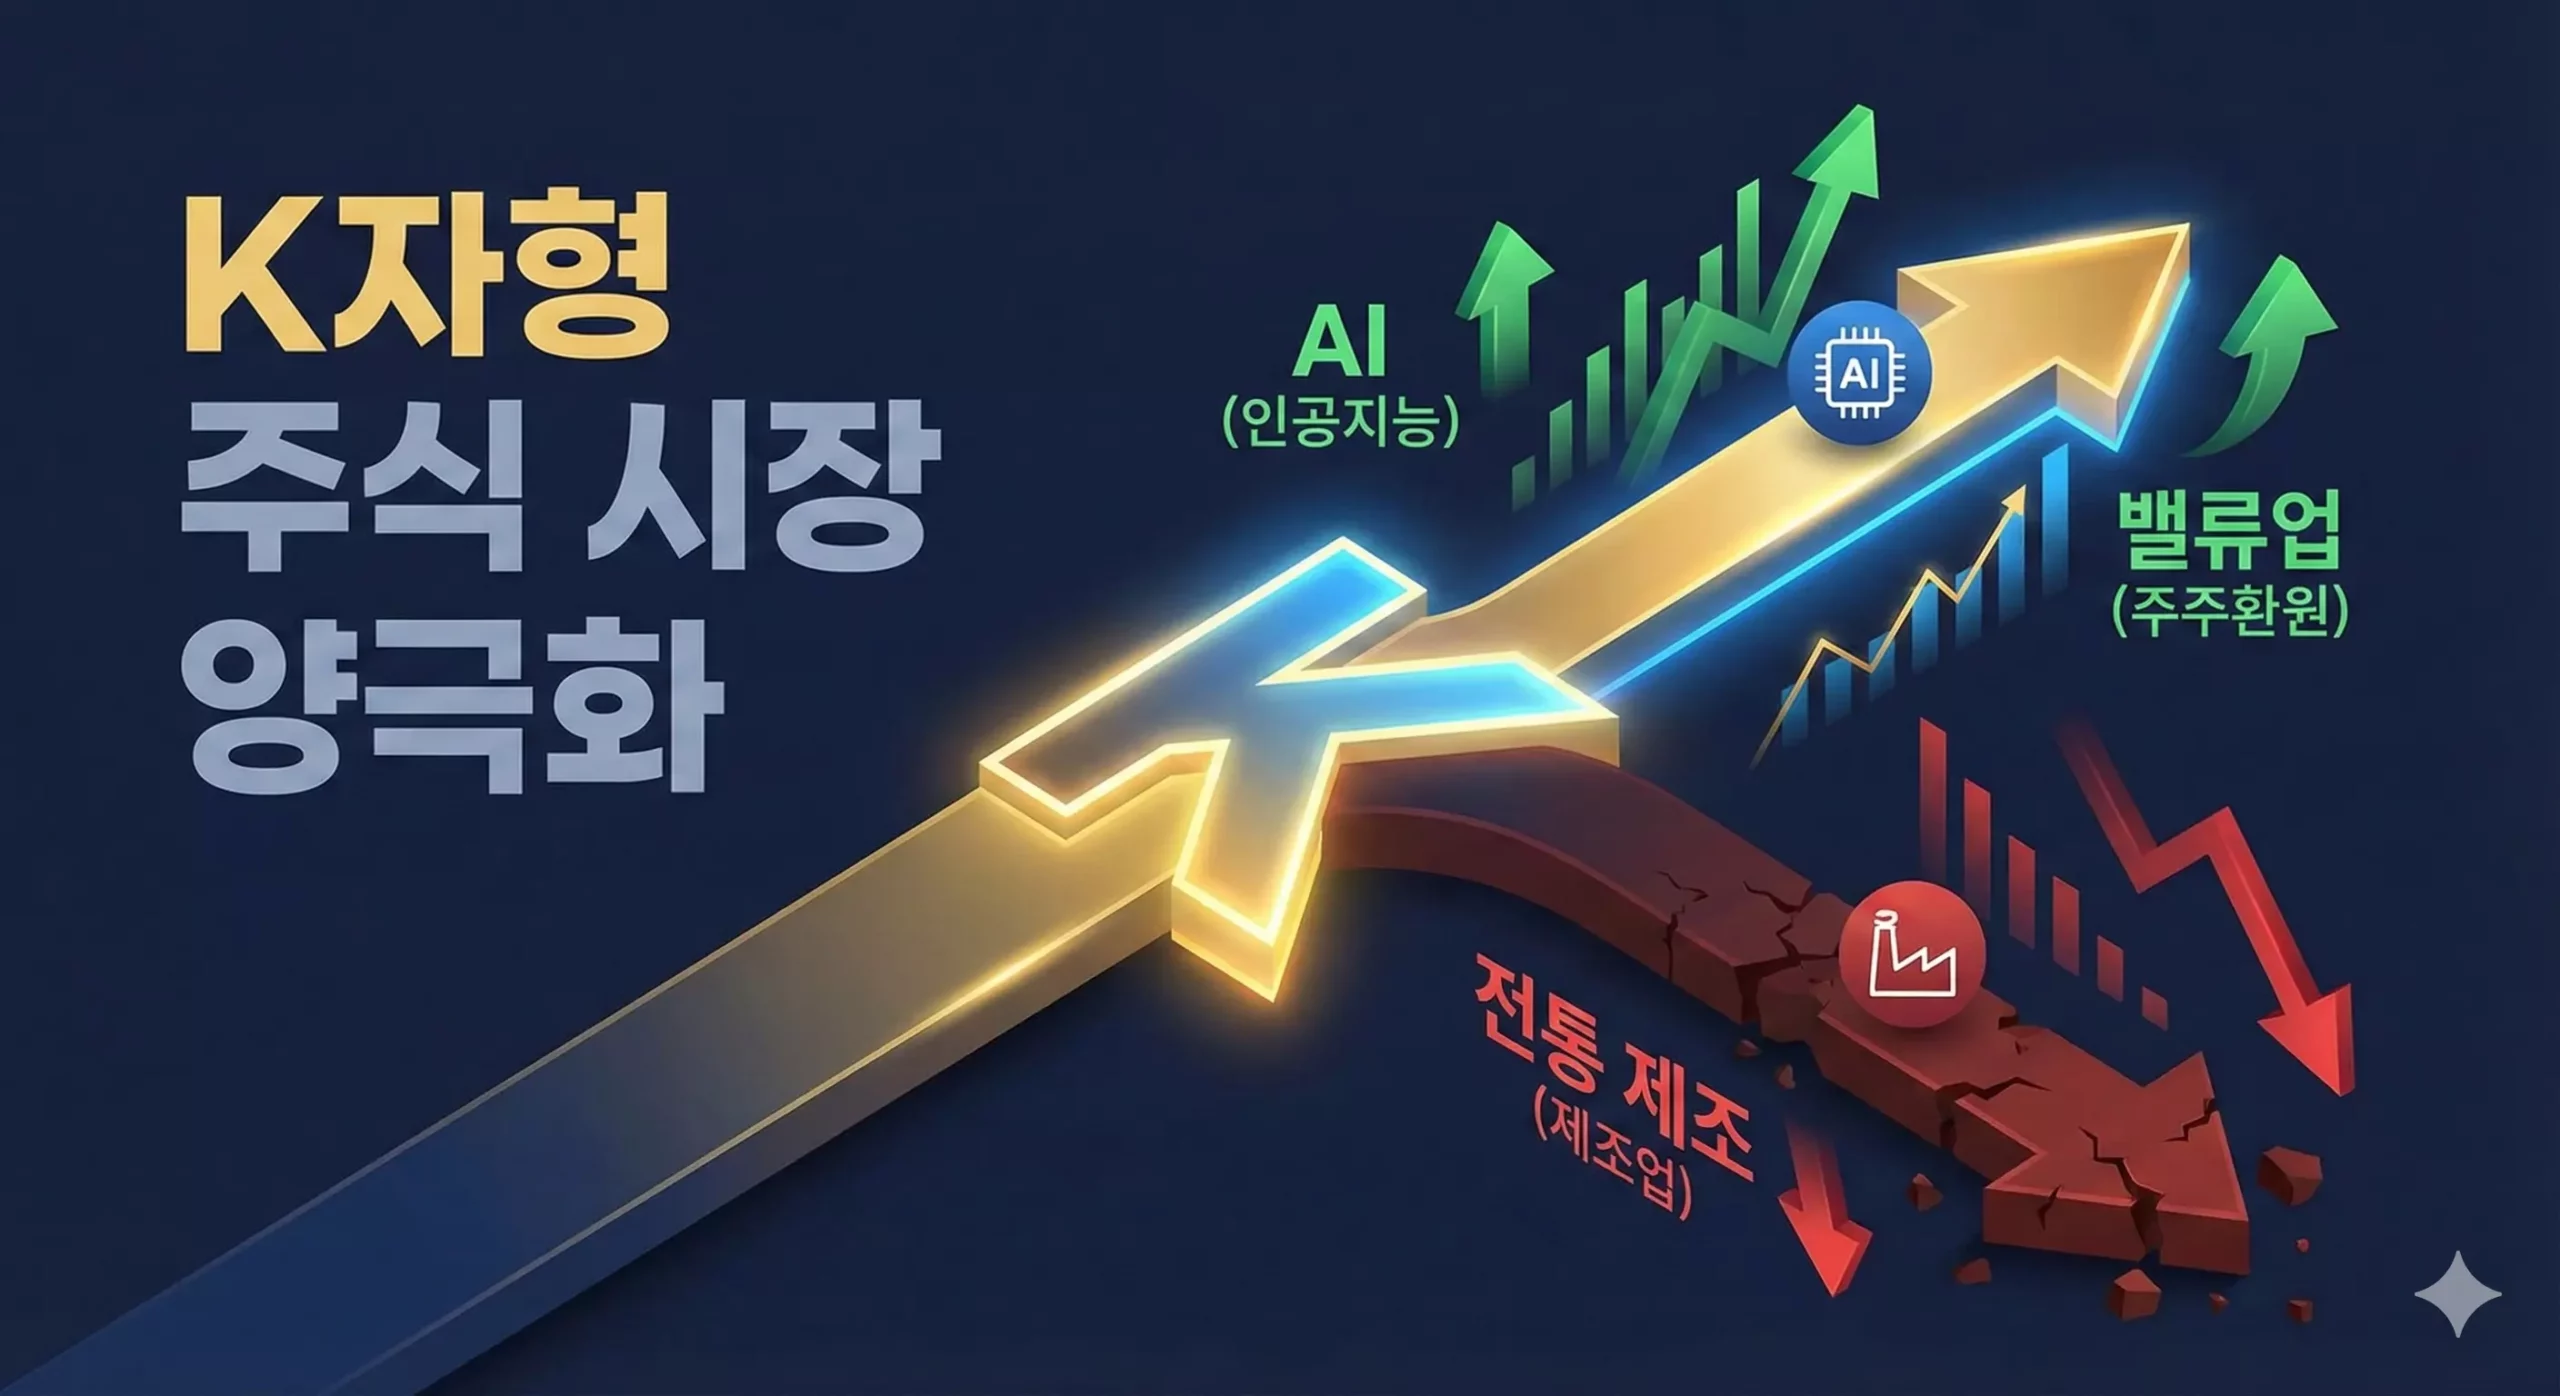
주식 시장 역시 [돈맥경화]의 영향으로 차별화 장세가 펼쳐집니다. “가는 놈만 가는” 장세가 2026년에는 더욱 심화될 것입니다.
두 가지 핵심 키워드: AI 반도체 & 밸류업
- AI 슈퍼사이클: 엔비디아, 마이크로소프트 등 빅테크의 AI 투자는 2026년까지 이어집니다. 반도체, 전력 설비(변압기, 전선) 등 실적이 찍히는 구조적 성장주는 여전히 유망합니다.
- 기업 밸류업 프로그램: 정부가 칼을 빼 들었습니다. 배당 소득 분리과세 등 세제 혜택이 구체화되면, 만년 저평가였던 금융, 자동차, 지주사 등 고배당 가치주에 외국인과 큰손들의 자금이 유입될 것입니다.
피해야 할 곳 vs 담아야 할 곳
- 피할 곳: 중국의 저가 공세에 시달리는 전통 제조업 (석유화학, 철강 등)
- 담아야 할 곳: 주주 환원을 늘리는 ‘저PBR 주식’과 AI 인프라 관련주
4. 채권 시장: WGBI와 중금리 시대
2026년은 한국 국채가 선진국 국채 클럽인 세계국채지수(WGBI)에 편입되어 그 효과를 톡톡히 보는 해가 될 것입니다.
- 외국인 자금 유입: WGBI 추종 자금이 들어오며 국채 금리는 하향 안정화(채권 가격 상승)될 전망입니다.
- 금리 전망: 기준금리는 2.25% ~ 2.50% 수준에서 머무르는 ‘중금리’ 시대가 예상됩니다.
- 전략: 대박 수익률보다는 연 3~4%의 확실한 이자 수익(Income)을 챙기며, 포트폴리오의 안전판으로 국채나 우량 회사채를 편입하는 것이 좋습니다. 단, [돈맥경화]로 인해 비우량 기업(특히 건설사)의 채권은 부도 위험이 있으니 철저히 피해야 합니다.
FAQ: [돈맥경화] 시대, 투자자들의 궁금증
아닙니다. 돈맥경화는 돈의 가치가 귀해지는 것이 아니라, 자산 간의 양극화가 심해지는 것입니다. 인플레이션이 2%대로 유지되더라도 현금만 보유하면 구매력은 떨어집니다. 현금은 위기 대응용으로 30~40% 보유하고, 나머지는 희소성 있는 자산(핵심지 부동산, 우량주)에 투자해야 합니다.
지방이나 비인기 지역은 하락할 수 있습니다. 하지만 서울과 수도권 상급지는 ‘공급 부족’이라는 실물 요인이 너무 강력합니다. 유동성은 안전하고 확실한 곳으로 쏠리기 때문에 서울 집값은 오히려 강세를 보일 확률이 높습니다.
지수 전체(KOSPI)에 베팅하기보다는 종목 장세에 대비해야 합니다. 정부의 세제 혜택을 받는 ‘밸류업 대상 기업(고배당, 자사주 소각)’과 이익 성장이 확실한 ‘AI 반도체’ 섹터로 포트폴리오를 압축하세요.
5. 결론: 유동성 단층선 위에 서라
2026년은 [돈맥경화]라는 거대한 흐름 속에서 돈이 흐르는 곳과 마르는 곳이 명확히 갈리는 ‘유동성 단층선(Fault Line)’이 형성되는 해입니다.
핵심 요약:
- 경제: 돈은 많지만 돌지 않는다. 내수 회복은 더디고 양극화는 심해진다.
- 부동산: ‘입주 절벽’이 닥친다. 서울 신축 아파트는 유동성의 블랙홀이 된다.
- 주식: 밸류업 정책과 AI 실적주에 집중하는 ‘K자형’ 투자가 정답이다.
위기는 준비하지 않은 자에게만 위기입니다. 돈이 막혀있는 곳에서 빠져나와, 돈이 맹렬하게 흐를 수밖에 없는 길목을 선점하십시오. 2026년은 그 어느 때보다 ‘선택과 집중’이 여러분의 부를 결정짓는 한 해가 될 것입니다.
지금 당장 여러분의 포트폴리오를 점검해 보세요. 내 자산은 돈이 고이는 곳에 있습니까, 아니면 돈이 흐르는 곳에 있습니까?
면책 조항: 본 콘텐츠는 거시경제 보고서와 통계 데이터를 기반으로 작성되었으며, 투자의 참고 자료일 뿐입니다. 모든 투자의 책임은 투자자 본인에게 있습니다.


