기업의 안정성 지표는 투자에서 무엇보다 중요합니다.
투자를 시작할 때, 가장 먼저 확인해야 할 것은 기업의 재무 상태입니다. 안정성 지표는 그중에서도 기업이 외부 충격에 어떻게 대응할 수 있는지를 보여주는 핵심 지표입니다. 이 지표들을 통해 투자자들은 상장폐지 위험을 사전에 방지할 수 있습니다.
그렇다면, 어떤 지표들이 투자에 필수적일까요?
1. 부채비율: 기업의 부채 의존도를 파악하는 지표
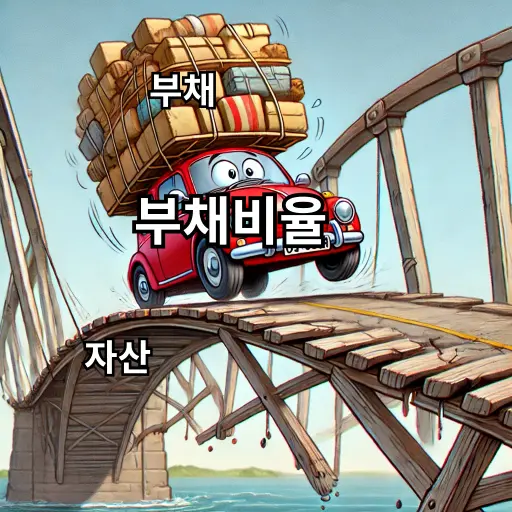
부채비율(Debt to Equity Ratio)은 기업이 자기자본에 비해 얼마나 많은 부채를 가지고 있는지를 나타냅니다. 이는 기업이 외부 자본에 의존하는 정도를 평가하는데 중요한 역할을 합니다. 부채비율이 높으면 그만큼 부채 의존도가 높다는 뜻이고, 낮으면 자본 구조가 안정적이라는 뜻입니다.
예를 들어, A씨가 작은 카페를 운영한다고 가정해 봅시다.
A씨는 5천만 원의 자기자본을 투자했고, 3천만 원의 대출을 받아 카페 운영 자금을 마련했습니다. 이때, A씨의 부채비율을 계산하면 다음과 같습니다:
부채비율 계산:
부채비율 = (부채 / 자기자본) × 100
부채비율 = (3천만 원 / 5천만 원) × 100 = 60%
A씨의 카페는 자기자본의 60%만큼 부채를 가지고 있다는 뜻입니다.
부채비율이 높을수록 외부 충격에 더 취약해집니다.
부채비율이 100%를 넘어서면 자기자본보다 부채가 많다는 의미입니다. 이는 기업이 부채에 의존하여 운영되고 있음을 나타내며, 경제 불황이나 금리 상승 시 상환 위험이 크게 증가할 수 있습니다. 반면, 부채비율이 낮으면 그만큼 재무적으로 안정적이라고 평가됩니다.
하지만 부채비율의 적정 수준은 산업에 따라 달라집니다.
예를 들어, 부동산이나 건설업처럼 자산을 많이 필요로 하는 산업은 부채비율이 높더라도 문제가 되지 않을 수 있습니다. 그러나 IT, 서비스업과 같이 부채보다는 기술력이나 서비스가 핵심인 산업에서는 부채비율이 낮은 것이 더 안정적으로 평가됩니다.
부채비율을 제대로 이해하는 것이 기업의 안정성을 파악하는 첫걸음입니다.
2. 유동비율: 기업의 단기 상환 능력 평가
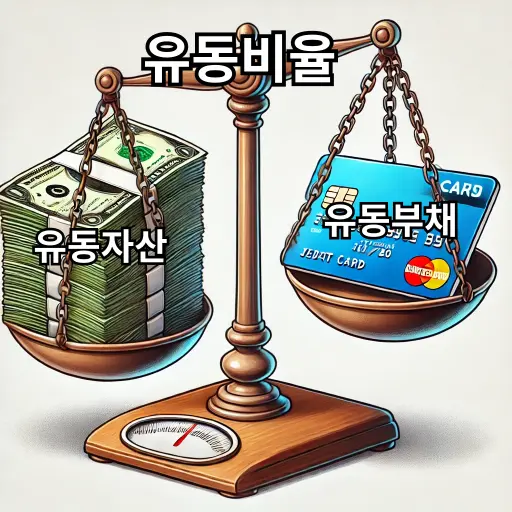
유동비율(Current Ratio)은 단기적으로 기업이 부채를 상환할 수 있는 능력을 평가하는 지표입니다. 이는 기업의 유동자산(1년 내 현금화 가능한 자산)과 유동부채(1년 내 갚아야 할 부채)의 비율을 비교해 산출됩니다.
A씨의 카페를 다시 예로 들어보겠습니다.
A씨는 2천만 원의 유동자산과 1천만 원의 유동부채를 가지고 있습니다. 이때 유동비율은 다음과 같이 계산됩니다:
유동비율 계산:
유동비율 = (유동자산 / 유동부채) × 100
유동비율 = (2천만 원 / 1천만 원) × 100 = 200%
이 말은, A씨가 단기적으로 유동부채의 두 배에 해당하는 유동자산을 보유하고 있어 재무적으로 안정적이라는 뜻입니다.
유동비율은 100% 이상일 때 안정적이라고 평가됩니다.
기업이 단기 부채를 충분히 갚을 수 있을 만큼의 유동자산을 가지고 있음을 의미하기 때문입니다. 하지만 유동비율이 100% 미만이면 단기 부채를 갚는 데 어려움이 있을 수 있으며, 이는 기업이 유동성 위기에 처할 수 있음을 나타냅니다.
그러나 유동비율이 너무 높을 때도 문제가 될 수 있습니다.
예를 들어, 유동비율이 300% 이상이라면, 이는 기업이 자산을 효율적으로 활용하지 못하고 있을 가능성을 시사할 수 있습니다. 유동자산이 지나치게 많으면 재투자 기회를 놓치고 있을 가능성도 있기 때문에, 적정 수준의 유동비율을 유지하는 것이 중요합니다.
결국, 유동비율은 기업의 단기 재무 건전성을 평가하는 데 중요한 지표입니다.
3. 당좌비율: 더 보수적인 단기 상환 능력 평가
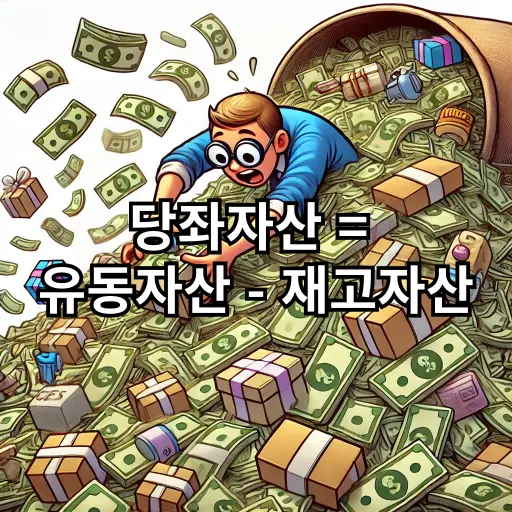
당좌비율(Quick Ratio)은 유동비율과 유사하지만 재고 자산을 제외하고 계산하는 더 보수적인 지표입니다. 이는 재고를 제외한 즉시 현금화할 수 있는 자산으로 단기 부채를 갚을 수 있는지 평가하는 지표입니다.
A씨의 카페 상황을 예로 들어볼까요?
A씨는 2천만 원의 유동자산 중 5백만 원이 재고자산입니다. 그리고 1천만 원의 유동부채를 가지고 있습니다. 이때 당좌비율은 다음과 같습니다:
당좌비율 계산:
당좌비율 = (유동자산 – 재고자산) / 유동부채 × 100
당좌비율 = (2천만 원 – 5백만 원) / 1천만 원 × 100 = 150%
이처럼 A씨는 재고를 제외한 유동자산만으로도 유동부채를 상환할 수 있습니다.
당좌비율은 100% 이상일 때 기업의 단기 상환 능력이 안정적이라고 평가됩니다.
재고를 팔지 않아도 단기 부채를 상환할 수 있다는 뜻이기 때문에, 유동비율보다 더 엄격한 기준으로 평가됩니다. 당좌비율이 낮을 경우, 기업은 재고를 팔지 않고는 부채를 갚기 어려운 상황에 놓일 수 있습니다.
이처럼 당좌비율은 기업의 즉각적인 부채 상환 능력을 평가하는 중요한 지표입니다.
4. 이자보상배율: 기업의 이자 상환 능력 평가
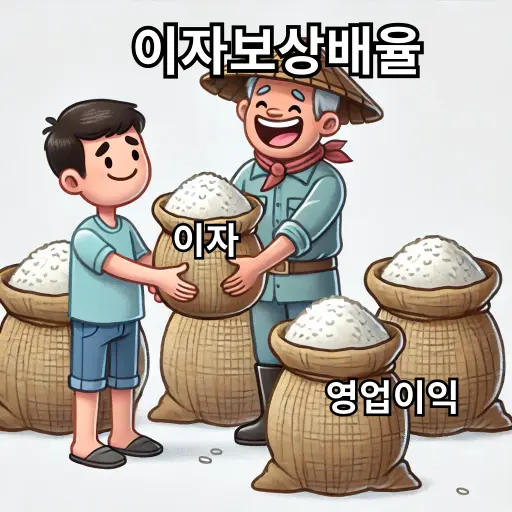
이자보상배율(Interest Coverage Ratio)은 영업이익으로 이자비용을 얼마나 잘 감당할 수 있는지를 평가하는 지표입니다. 이는 기업이 부채를 부담할 수 있는 능력을 평가하는 중요한 기준입니다.
A씨의 카페는 연간 1천만 원의 영업이익을 내고 있고, 매년 2백만 원의 이자를 지불해야 합니다. 이자보상배율은 다음과 같이 계산됩니다:
이자보상배율 계산:
이자보상배율 = 영업이익 / 이자비용
이자보상배율 = 1천만 원 / 2백만 원 = 5
즉, A씨의 카페는 이자비용을 5배 감당할 수 있어 재무적으로 매우 안정적이라는 의미입니다.
이자보상배율이 2 이상일 때 기업의 이자 상환 능력이 충분하다고 평가됩니다.
이자보상배율이 1 이하라면 기업은 영업이익으로 이자조차 갚지 못하는 상황에 처할 수 있으며, 이는 기업이 재정적으로 매우 취약하다는 신호입니다. 이자보상배율이 높을수록, 기업이 부채 부담에서 자유롭고 안정적으로 운영될 가능성이 큽니다.
따라서, 이자보상배율은 기업의 부채 리스크를 평가하는 중요한 지표 중 하나입니다.
5. 자기자본비율: 기업의 재무 건전성 평가
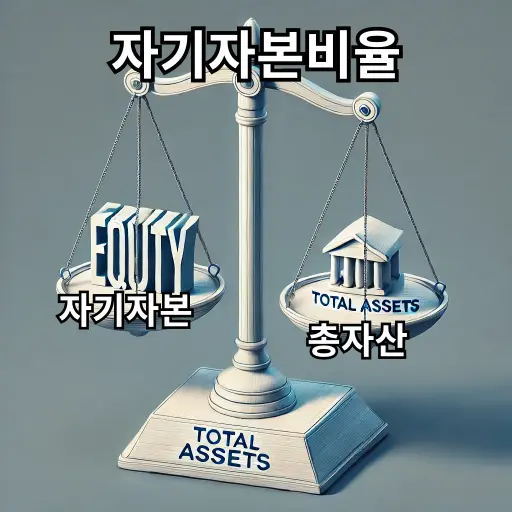
자기자본비율(Equity Ratio)은 기업의 자산 중 자기자본이 차지하는 비율을 평가하는 지표입니다. 자기자본비율이 높을수록 기업이 외부 자본에 의존하지 않고 자기 자본을 활용해 안정적으로 운영되고 있음을 의미합니다.
A씨의 카페는 1억 원의 자산 중 6천만 원이 자기자본, 4천만 원이 대출금입니다. 이때 자기자본비율은 다음과 같습니다:
자기자본비율 계산:
자기자본비율 = (자기자본 / 총자산) × 100
자기자본비율 = (6천만 원 / 1억 원) × 100 = 60%
즉, A씨의 카페는 자산의 60%를 자기 자본으로 운영하고 있다는 의미입니다.
자기자본비율이 높을수록 기업의 재무 구조는 건전하다고 평가됩니다.
자기자본비율이 50% 이상일 경우, 기업이 외부 부채에 의존하지 않고 자체 자금으로 지속 가능하게 운영될 가능성이 높습니다. 반대로 자기자본비율이 낮다면, 그만큼 외부 자금 의존도가 높아 재무적으로 위험할 수 있습니다.
이처럼 자기자본비율은 기업의 장기적 안정성을 평가하는 중요한 지표입니다.
결론: 안정성 지표로 투자 리스크 관리하기
기업의 안정성 지표는 투자자가 리스크를 미리 파악하고, 상장폐지 위험을 방지하는 데 중요한 도구입니다.
부채비율, 유동비율, 당좌비율, 이자보상배율, 자기자본비율 등 다양한 지표를 종합적으로 분석하면 기업의 재무 상태를 다각도로 평가할 수 있습니다. 이를 통해 투자자는 리스크를 줄이고, 안정적이고 신뢰할 수 있는 투자 결정을 내릴 수 있습니다.


