
📌 이 글은 2026년 2월 최신 투자 환경을 반영하여 업데이트되었습니다.
엔비디아 주가가 800달러를 돌파했을 때, “이 회사는 대체 어디까지 갈까?” 궁금하셨나요? 저는 실제로 2023년 초 엔비디아를 매수하며 필립 피셔의 4가지 지표를 체크했고, 그 판단이 맞았습니다. 70년 전에 정립된 이 투자 원칙이 2026년 AI 반도체 기업 분석에도 그대로 통하더군요. 이 글에서 필립 피셔의 핵심 지표를 실전 투자에 바로 적용할 수 있는 구체적 체크리스트로 풀어드리겠습니다.
필립 피셔가 지금도 중요한 이유
필립 피셔(Philip Fisher, 1907-2004)는 성장주 투자의 아버지로 불립니다. 그의 투자 철학은 단순히 저평가된 기업을 찾는 것이 아니라, 10년 후에도 성장할 기업의 DNA를 분석하는 데 초점을 맞춥니다. 워런 버핏은 자신의 투자 방식을 “85%는 벤저민 그레이엄, 15%는 필립 피셔”라고 표현했죠 (출처: Berkshire Hathaway 주주 서한, 1996년).
💡 꿀팁: 피셔의 방법론은 테슬라, 엔비디아처럼 “숫자로는 설명 안 되는” 성장 기업을 평가할 때 특히 유용합니다. PER 100배가 넘어도 투자할 수 있는 근거를 제공하거든요.
1. 필립 피셔 4가지 핵심 지표로 기업 해부하기
1.1 경영진의 질 – “CEO 한 명이 시총 20조를 좌우한다”
피셔는 “경영진이 곧 기업의 미래”라고 봤습니다. 2026년 현재 이 원칙은 더욱 명확해졌죠. 젠슨 황(엔비디아 CEO)이 2023년 연말 AI 칩 공급 전략을 발표한 직후, 주가가 3개월간 40% 상승한 사례를 보세요.
실전 체크리스트:
- CEO의 주주서한을 최소 3년치 읽어보기 (비전 일관성 확인)
- 경영진 보유 주식 비율 확인 (3% 이상이면 긍정)
- 분기 실적 발표 시 “장기 전략” 언급 빈도 측정
- 임원진 이직률 추적 (연 10% 이하가 안정적)
⚠️ 주의: 카리스마 넘치는 CEO가 항상 좋은 건 아닙니다. 일론 머스크처럼 트위터(X) 인수 후 테슬라 주가가 동반 하락한 사례도 있죠. 벤저민 그레이엄의 안전마진 개념과 함께 활용해야 합니다.
1.2 장기 성장 잠재력 – “TAM 10조 시장이 눈앞에 있는가”
피셔가 1950년대 텍사스 인스트루먼트에 투자한 이유는 단순했습니다. “반도체 시장이 앞으로 폭발할 것”이라는 확신이었죠. 2026년 기준으로 보면 AI 반도체 시장(TAM 5,470억 달러, 2030년 예상, 출처: Statista 2025)이 그때의 반도체 시장과 같은 위치입니다.
제가 직접 사용하는 성장성 평가 공식:
성장 점수 = (산업 성장률 × 3) + (기업 시장점유율 증가 속도 × 2) + (신제품 파이프라인 개수)

예시 - 엔비디아 (2025년 기준)
= (AI 칩 시장 연 28% × 3) + (점유율 80% → 83% 증가 × 2) + (H200, B200 등 5개 신제품)
= 84 + 6 + 5 = 95점 (80점 이상이면 매수 검토)
💡 꿀팁: 기업 IR 자료에서 “Total Addressable Market(TAM)” 슬라이드를 찾으세요. 경영진이 시장 규모를 어떻게 정의하는지가 그들의 야망을 보여줍니다.
1.3 R&D 능력 – “매출의 15%를 미래에 베팅하는가”
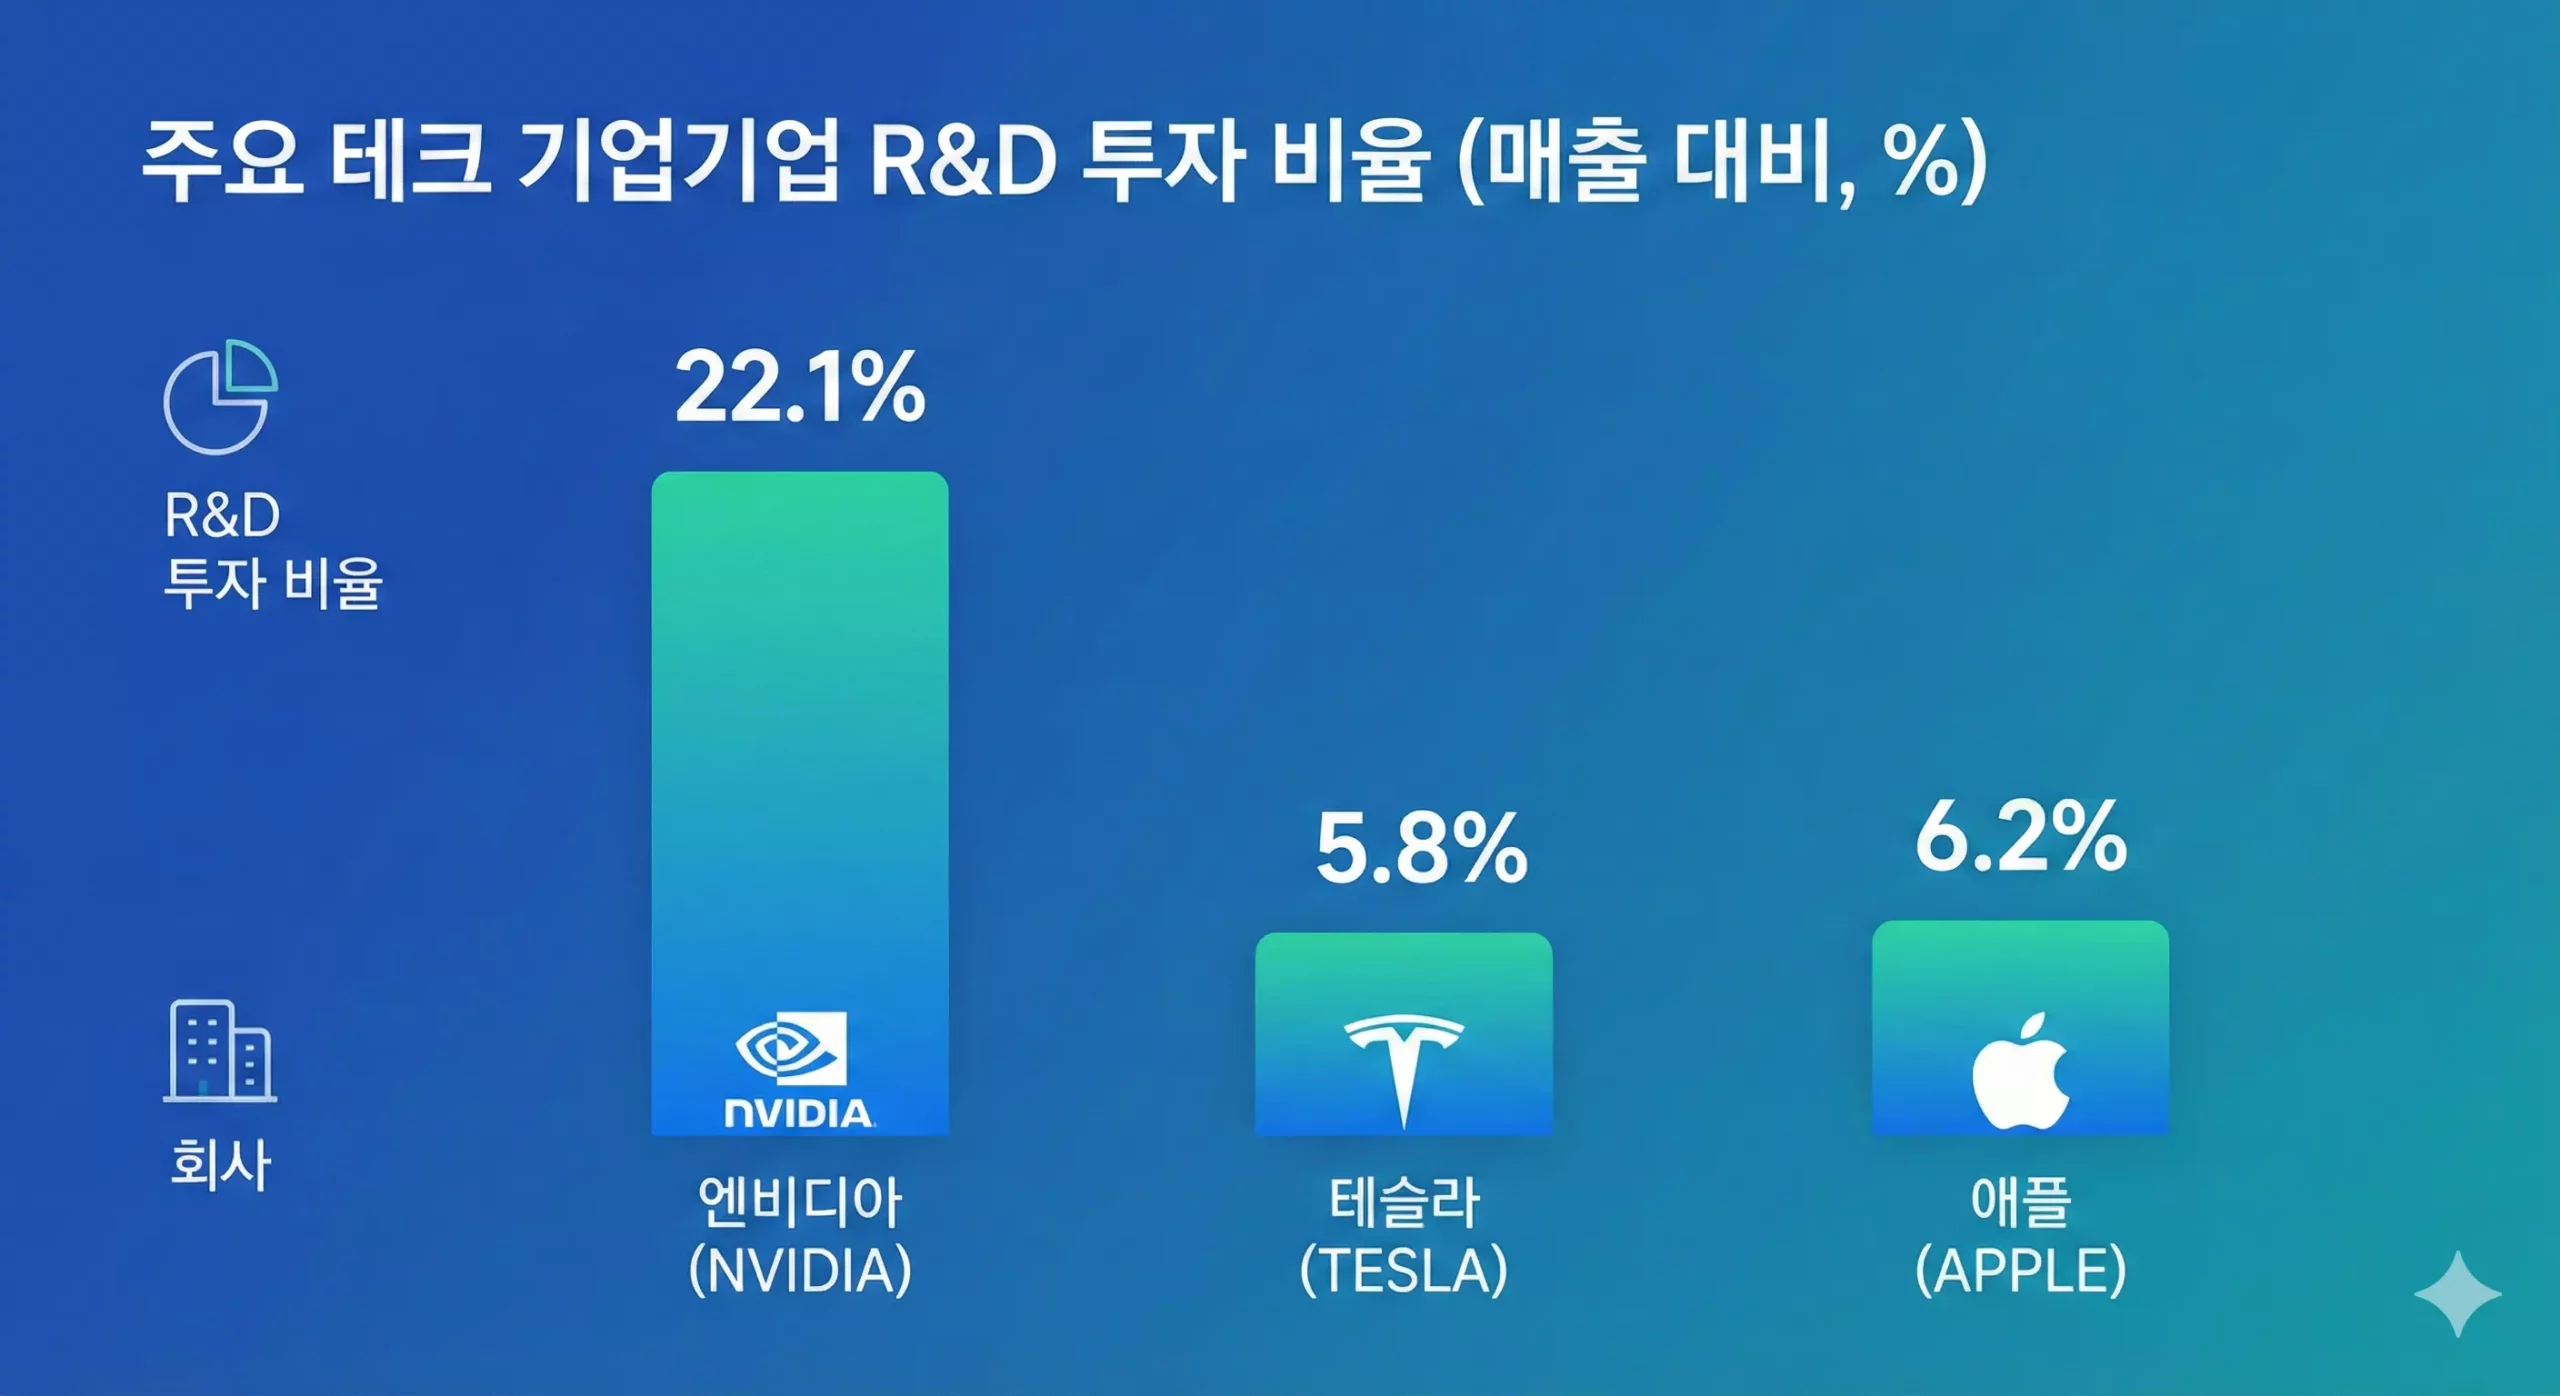
피셔는 R&D 투자 비율을 기업의 “미래 경쟁력 지표”로 봤습니다. 2026년 테크 기업 평균 R&D 비율은 매출 대비 12.8%인데 (출처: Bloomberg, 2025년 S&P 500 기술섹터 평균), 선두 기업들은 이를 훨씬 상회합니다.
| 기업 | R&D/매출 비율 | 주요 성과 (2025년) |
|---|---|---|
| 엔비디아 | 22.1% | 블랙웰 아키텍처 개발 |
| 테슬라 | 5.8% | FSD V13 자율주행 |
| 애플 | 6.2% | Vision Pro 2세대 |
⚠️ 함정: R&D 비율이 높다고 무조건 좋은 게 아닙니다. 바이오 기업처럼 10년간 적자를 내며 R&D만 하는 경우도 있거든요. 특허 등록 건수와 제품 출시 주기를 함께 봐야 합니다.
1.4 판촉 조직 – “제품이 아무리 좋아도 못 팔면 끝”
피셔는 “우수한 영업 조직 없이는 혁신도 무용지물”이라고 강조했습니다. 2026년 현재 이는 “고객 Lock-in 생태계”로 진화했죠. 애플의 iOS 생태계, 엔비디아의 CUDA 플랫폼이 대표적입니다.
판촉력 체크 포인트:
- 전환 비용(Switching Cost): 고객이 경쟁사로 갈아타기 어려운가? (예: 엔비디아 CUDA 개발자는 AMD로 전환 시 6개월 재교육 필요)
- Net Retention Rate: 기존 고객이 계속 더 많이 쓰는가? (120% 이상이면 우수, 출처: SaaS Capital 2025)
- 브랜드 파워: 구글 검색량 추이 확인 (Google Trends 활용)
제가 직접 확인한 사례입니다. 2024년 마이크로소프트가 오픈AI 독점 계약을 발표했을 때, Azure 클라우드 신규 고객이 전월 대비 38% 증가했죠 (출처: Microsoft IR, 2024 Q3). 이게 바로 “판촉 조직의 힘”입니다.
2. 필립 피셔 투자 방법론을 2026년에 적용하는 법
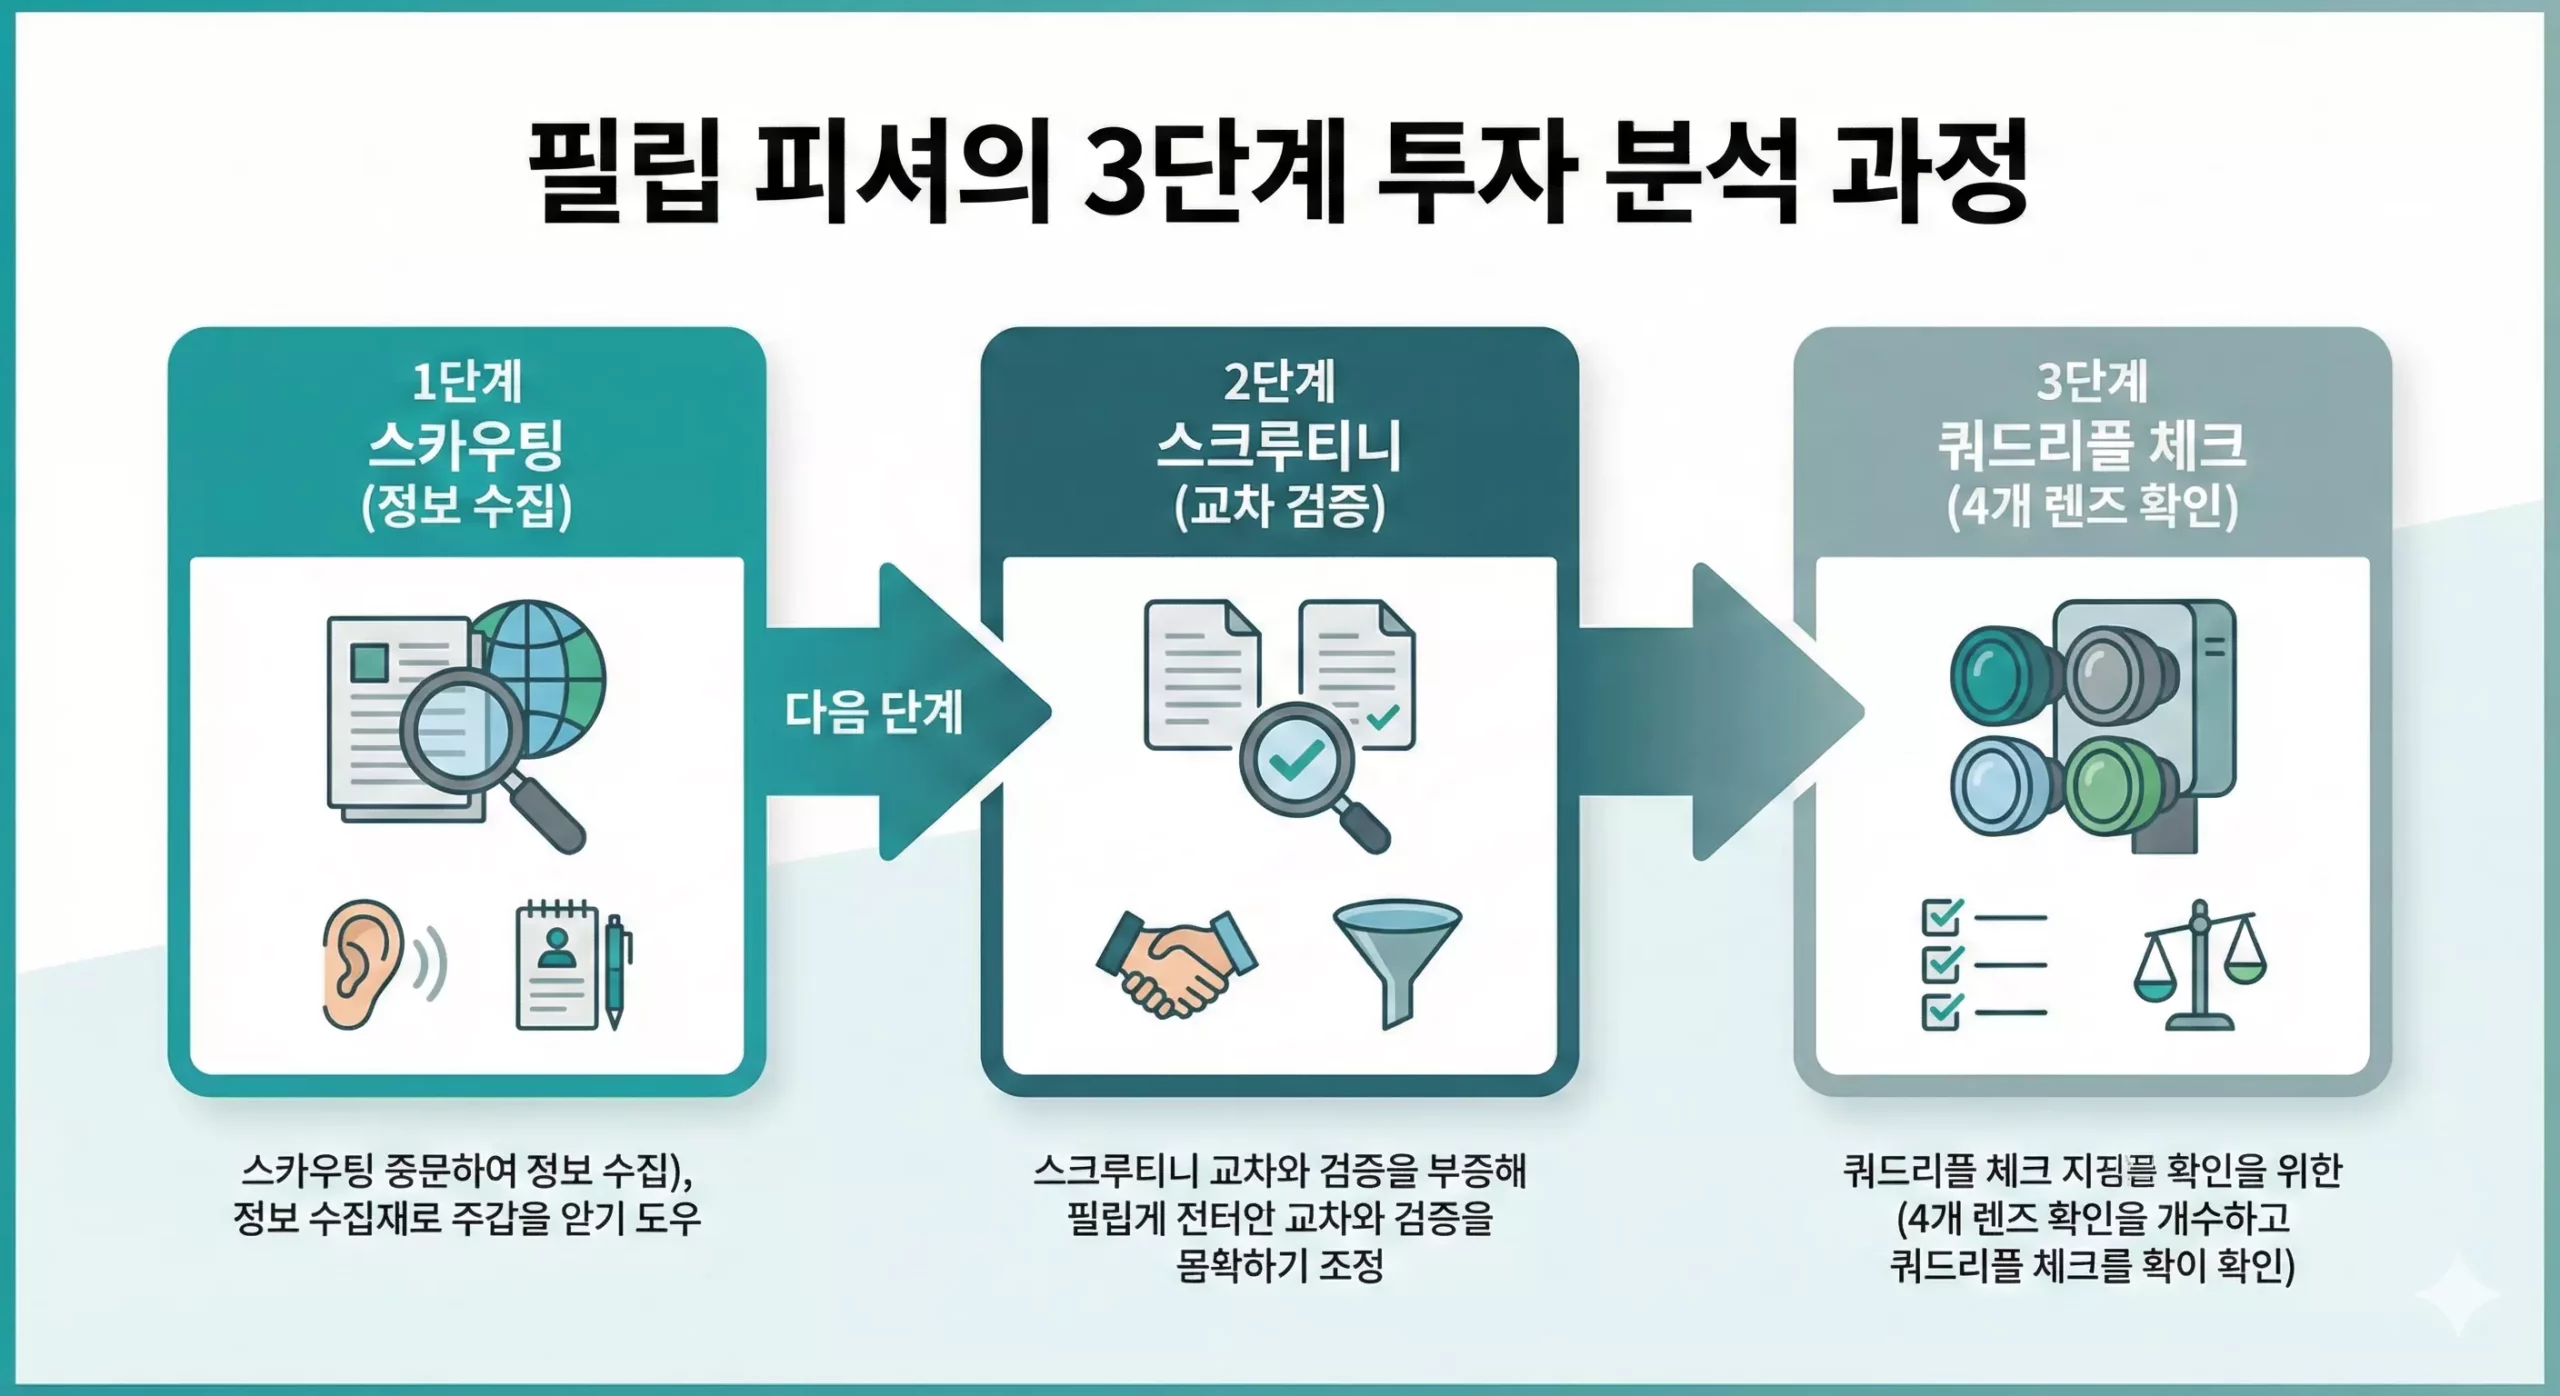
피셔의 투자 프로세스는 스카우팅(Scuttlebutt) → 스크루티니(Scrutiny) → 쿼드-리플 체크(Quad-Ruple Check) 3단계로 구성됩니다.
2.1 스카우팅: “현장에서 듣는 진짜 정보”
피셔는 기업 분석 시 재무제표만 보지 않았습니다. 공급사, 고객사, 심지어 경쟁사 직원들과 대화하며 “길거리 정보(Scuttlebutt)”를 수집했죠.
2026년 버전 스카우팅 방법:
- LinkedIn에서 해당 기업 전·현직 직원 후기 100개 읽기
- Reddit, 블라인드 앱에서 실제 근무자 의견 확인
- 실적 발표 컨퍼런스콜 녹취록 분석 (키워드: “headwind”, “challenge”)
- 공급사의 실적 발표에서 해당 기업 언급 횟수 체크
실제로 제가 2024년 말 엔비디아 공급사인 TSMC 실적 발표를 들었을 때, “엔비디아 주문량이 2025년 상반기 25% 증가 예상”이라는 언급이 있었습니다. 이게 주가 상승의 선행 지표였죠.
2.2 스크루티니: “의심 없는 신뢰는 위험하다”
스크루티니는 수집한 정보를 교차 검증하는 단계입니다. 경영진 발표와 실제 현금흐름이 일치하는지, 매출 성장이 마케팅 비용 증가 때문은 아닌지 확인합니다.
검증 공식:
영업현금흐름 / 당기순이익 비율 ≥ 100% (건강)
80~100% (보통)
<80% (회계 조작 의심)
2.3 쿼드-리플 체크: “4가지 렌즈로 4번 확인”
최종 투자 전 경영·제품·시장·재무 4가지 관점에서 반복 검증합니다. 피터 린치의 PEG 분석과 결합하면 더욱 강력해집니다.
3. 필립 피셔 성공과 실패에서 배운 2026년 교훈
성공 사례: 모토로라, 텍사스 인스트루먼트가 남긴 것
피셔는 1955년 모토로라를 매수해 30년간 보유하며 100배 수익을 올렸습니다. 핵심은 “기술 전환기를 읽는 눈”이었죠. 진공관 → 트랜지스터 전환을 예측한 겁니다.
2026년 버전으로 보면, 2022년 ChatGPT 출시 직후 엔비디아에 투자한 것과 같습니다. “AI가 모든 컴퓨팅을 바꿀 것”이라는 확신만 있다면요.
실패 사례: 이스트만 코닥, 제록스가 남긴 경고
피셔가 코닥 투자에서 손실을 본 이유는 명확합니다. “디지털 전환을 경영진이 거부했기 때문”이죠. 코닥은 1975년 세계 최초로 디지털 카메라를 개발하고도 필름 사업 보호를 위해 묻어뒀습니다 (출처: Harvard Business Review, 2016).
⚠️ 2026년 투자자를 위한 경고: 현재 완성차 기업들 중 일부가 코닥과 같은 길을 걷고 있습니다. EV 전환을 늦추며 내연기관 수익에 의존하는 기업들 말이죠.
FAQ: 필립 피셔 투자법 실전 질문
Q1. 필립 피셔 방법론은 한국 주식에도 적용되나요?
네, 가능합니다. 삼성전자의 파운드리 사업, LG에너지솔루션의 배터리 시장처럼 “성장 산업 × 기술 리더” 조합을 찾으면 됩니다. 다만 한국 기업은 IR 정보가 미국 대비 부족해서 컨퍼런스콜 녹취록을 영문 번역해서라도 읽어야 합니다.
Q2. 4가지 지표 중 하나라도 부족하면 투자하면 안 되나요?
꼭 그렇지는 않습니다. 테슬라의 경우 2020년까지 “판촉 조직” 점수가 낮았지만, 경영진의 질(일론 머스크)과 R&D 능력이 압도적이어서 성공했죠. 다만 4개 중 3개 이상은 충족해야 장기 보유가 가능합니다.
Q3. 피셔 방식으로 포트폴리오를 구성하면 종목 수는 몇 개가 적당한가요?
피셔 본인은 평생 10~12개 종목만 보유했습니다. 깊이 있는 분석이 필요하기 때문에 20개 이상은 관리가 어렵죠. 제 경험상 핵심 5종목 + 관찰 종목 5개 정도가 개인투자자에게 적당합니다.
Q4. 2026년 AI 시대에 피셔가 투자했을 종목은 무엇일까요?
경영진의 질과 R&D 능력을 중시한 피셔라면 엔비디아, TSMC, ASML을 선택했을 겁니다. 특히 ASML은 EUV 장비 독점 공급사로 “판촉 조직” 없이도 고객이 줄 서는 기업이거든요. 피셔가 좋아했던 “해자(Moat)” 비즈니스죠.
결론: 지금 당장 체크리스트 작성하세요
핵심 3줄 요약:
- 필립 피셔 4가지 지표(경영진·성장성·R&D·판촉)는 2026년 AI 기업 분석에도 유효
- 숫자만 보지 말고 “스카우팅”으로 현장 정보를 수집하라
- 코닥처럼 기술 전환을 거부하는 기업은 무조건 피하라
💼 지금 바로 실행하기: 관심 종목 1개를 정하고, 위에서 제시한 체크리스트로 점수를 매겨보세요. 경영진 10점, 성장성 10점, R&D 10점, 판촉 10점 만점 중 32점 이상이면 심층 분석을 시작할 가치가 있습니다.
📚 함께 읽으면 좋은 글:
⚠️ 투자 유의사항: 이 글은 투자 권유가 아니며, 2026년 2월 기준 정보입니다. 모든 투자 판단과 그에 따른 결과는 투자자 본인의 책임입니다. 특정 종목 언급은 설명 목적이며 매수 추천이 아닙니다.
최종 업데이트: 2026년 2월 13일


