
📌 이 글은 2026년 4월 최신 정보로 업데이트되었습니다. nLIGHT(LASR)·Renishaw(RNSHY) 삭제, AMD·브로드컴 신규 추가, 코닝 1년 +205% 등 각 사 2025 연간 실적 및 유리기판 최신 동향을 전면 반영했습니다.
반도체 유리기판 미국주식을 검색하다 보면 업데이트가 멈춘 정보들을 자주 마주칩니다. 그러나 2025~2026년 이 섹터의 판은 완전히 달라졌습니다. 코닝(GLW)은 1년 만에 주가가 +205% 급등했고, 어플라이드 머티어리얼즈(AMAT)는 AI·메모리 수요로 분기 매출이 시장 예상치를 크게 상회했습니다. 반면 인텔(INTC)은 내부 유리기판 개발에서 외부 조달 전략으로 방향을 틀었습니다. 무엇보다 주목할 변화는 AMD가 앱솔릭스(Absolics)의 첫 상업 고객사가 됐고, 브로드컴이 자사 칩 적용 테스트를 진행 중이라는 점입니다. 이 글에서 2026년 현재 가장 의미 있는 반도체 유리기판 미국주식 10종목을 밸류체인별로 정리해 드립니다. 기술 배경은 반도체 유리기판 완벽 가이드에서 먼저 확인해 보세요.
2026년 반도체 유리기판 시장: 상업화 원년의 서막
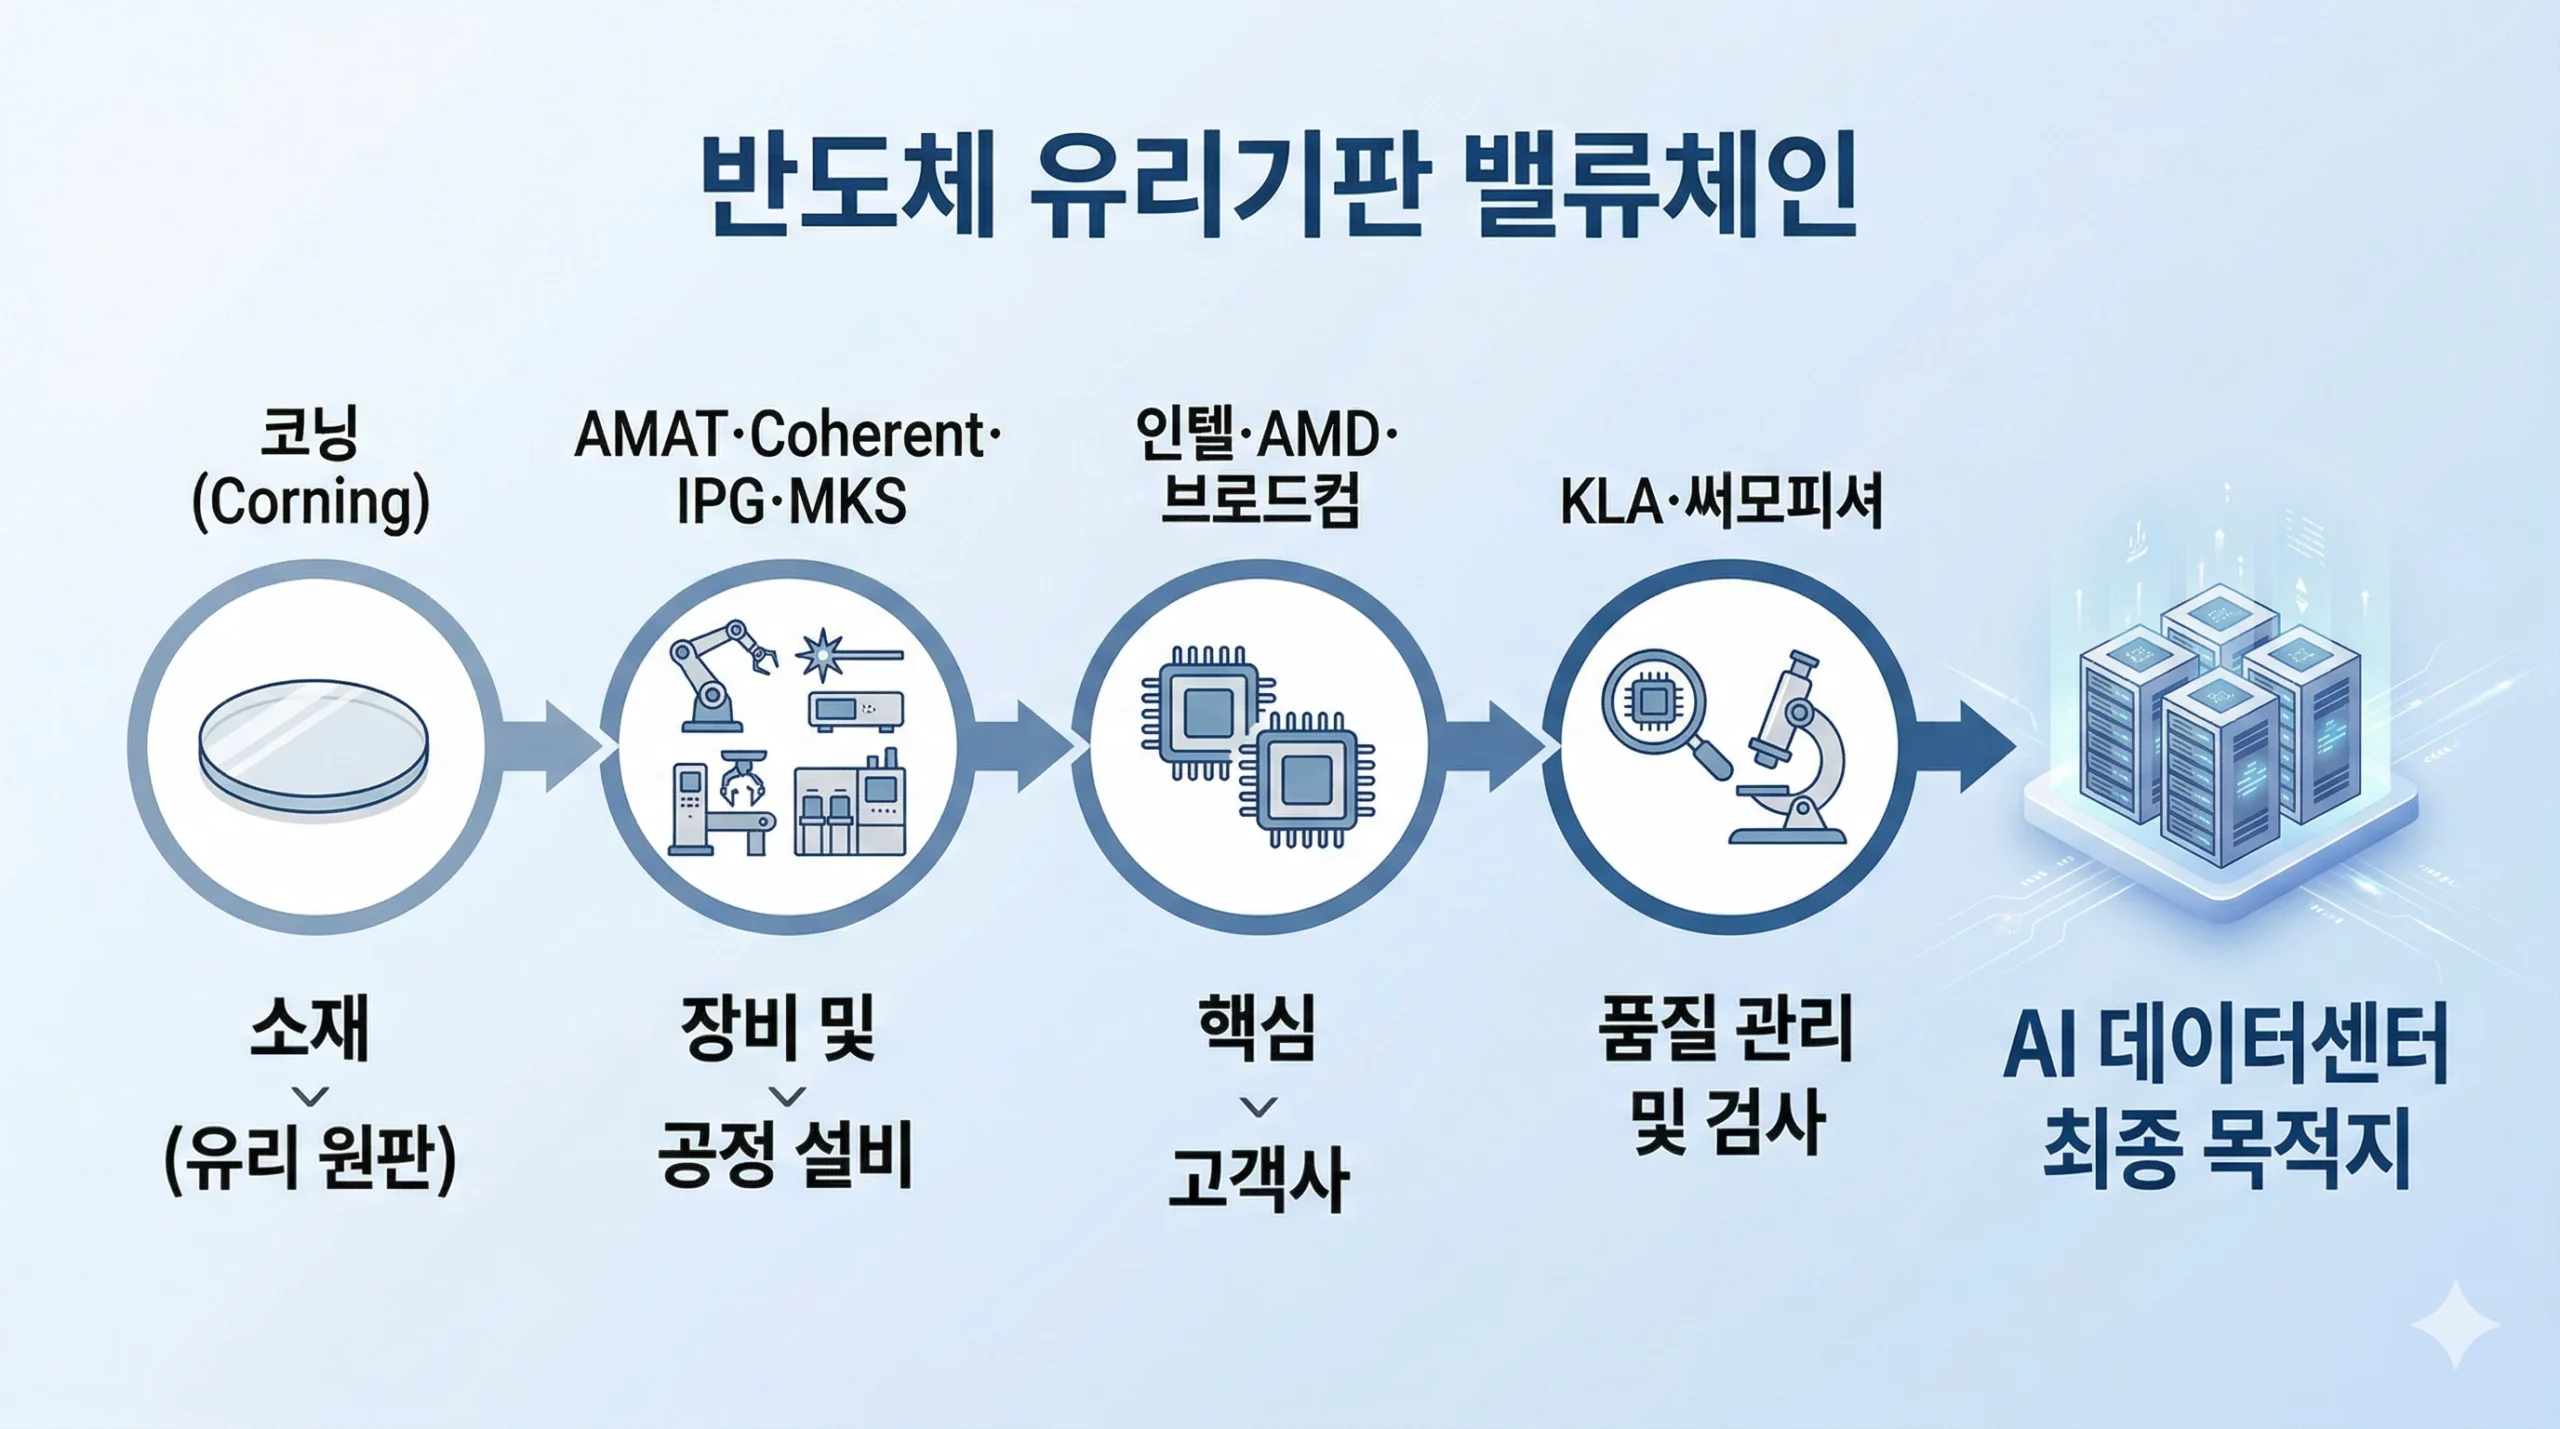
반도체 유리기판(Glass Core Substrate)은 기존 플라스틱(유기) 기판을 유리 소재로 대체하는 차세대 반도체 패키징 기술입니다. AI 반도체의 칩 크기가 계속 커지면서 발생하는 휨(워피지) 현상과 고밀도 인터커넥트 한계를 극복할 솔루션으로 떠오르고 있습니다. 기존 유기기판 대비 두께 25% 이상 감소, 전력 소모 30% 절감, 데이터 처리 속도 40% 향상이 가능합니다. (출처: 유리기판 산업보고서, 2025년 2월)
2026년 현재 시장은 상업화 원년에 진입하고 있습니다. 앱솔릭스가 미국 조지아 공장에서 양산 샘플 공급을 시작했고, 삼성전기는 세종 파일럿 라인에서 빅테크에 시제품을 납품했습니다. 글로벌 시장은 2034년까지 약 $42억 규모로 성장이 전망됩니다. 이 과정에서 미국 증시에서도 관련 종목들의 역할이 명확하게 분화되고 있습니다.
| 종목 | 티커 | 밸류체인 역할 | 2026.3 주가 | 유리기판 포지션 |
|---|---|---|---|---|
| 코닝 | NYSE: GLW | 유리 소재 공급 | ~$129~153 | 반도체 기판 전용 유리 개발, 1년 +205% |
| 어플라이드 머티어리얼즈 | NASDAQ: AMAT | 제조 장비 + 투자 | ~$170+ | 앱솔릭스 합작, CHIPS Act 수혜 |
| 인텔 | NASDAQ: INTC | 도입 고객 + 기술 라이선서 | ~$20~25 | 외부 조달 전환, 라이선스 사업 추진 |
| AMD | NASDAQ: AMD | 🆕 선두 도입 고객사 | ~$100~120 | 앱솔릭스 첫 상업 고객, 공급망 구축 중 |
| 브로드컴 | NASDAQ: AVGO | 🆕 도입 검토 고객사 | ~$180~220 | 자사 칩 적용 성능 테스트 진행 |
| Coherent | NYSE: COHR | 레이저 가공 (TGV) | ~$60~80 | TGV 홀 가공 핵심 레이저 |
| IPG 포토닉스 | NASDAQ: IPGP | 고출력 파이버 레이저 | ~$65~85 | Deep UV 레이저 유리 가공 |
| MKS Instruments | NASDAQ: MKSI | 펨토초 레이저 가공 | ~$90~110 | 초정밀 펨토초 레이저 공급 |
| KLA | NASDAQ: KLAC | 품질 검사·계측 | ~$600~700 | 유리기판 품질관리 핵심 장비 |
| 써모피셔 | NYSE: TMO | 전자현미경 분석 | ~$460~520 | 원자 수준 미세구조 분석 |
⚠️ 삭제 종목 안내: 기존 글의 nLIGHT(LASR)는 반도체 유리기판보다 군사·방산 레이저 비중이 높고 시장 내 역할이 미미합니다. Renishaw(RNSHY)는 영국 기업으로 OTC 거래 불편성이 있고 반도체 유리기판과의 직접 연관성이 낮아 두 종목 모두 제외했습니다.
1. 코닝 (Corning, NYSE: GLW) — 유리 소재 절대 강자, 1년 +205%
코닝(NYSE: GLW)은 뉴욕주에 본사를 둔 유리·세라믹 소재 글로벌 기업으로, 반도체 유리기판 소재 분야에서 가장 강력한 포지션을 가진 종목입니다. 실제로 저도 유리기판 관련 리서치를 처음 시작할 때 소재 분야에서 코닝 없이는 이 산업이 성립될 수 없다는 점을 확인했습니다. 코닝은 디스플레이용 유리기판에서 수십 년간 쌓아온 제조 역량을 반도체 패키징용 유리기판으로 전환하고 있으며, 2025년에는 반도체 패키징 기판 전용 유리 소재를 공개하며 기존 강자인 독일 쇼트(Schott)와 직접 경쟁 구도를 형성했습니다. (출처: 전자신문, 2025년 7월)
2025년 역대 최고 실적: 매출 $164억(+13%), EPS +29%
코닝은 2025년 연간 매출 $164억(+13% YoY), EPS $2.52(+29%), 잉여현금흐름 $17.2억(전년 대비 거의 두 배)을 달성했습니다. AI 데이터센터용 광섬유 수요 폭증과 고릴라 글래스 신제품 출시가 핵심 동력이었습니다. 주가는 1년 만에 +205%로 폭등하며 2026년 2월 역대 최고가 $162.10을 기록했습니다. 2026년 자본 지출은 $17억으로 계획되어 있으며, 애리조나 신규 반도체 기판 전용 공장 건설이 포함됩니다. BofA, 씨티, UBS, 미즈호 등 주요 IB가 잇달아 목표주가를 상향했고, 2026년 Q1도 매출 +15%, EPS +26% 성장을 가이던스로 제시했습니다. (출처: Investing.com, TradingView, 2026년 2월 실적 발표)
코닝 투자 시 주의사항
⚠️ 주가가 이미 1년 만에 +205% 급등해 P/E가 70배를 상회하는 고평가 상태입니다. CEO를 포함한 내부자 매도가 확인됐으며, AI 데이터센터용 광섬유 단기 수요에 대한 업계의 경쟁 심화 우려가 있습니다. 반도체 유리기판 전용 매출은 아직 전체에서 소규모 비중이며, 본격 기여는 2026~2027년 이후로 예상됩니다.
반도체 유리기판 기술 원리와 시장 전망 보기 →2. 어플라이드 머티어리얼즈 (Applied Materials, NASDAQ: AMAT) — 앱솔릭스 합작사, 장비 대장주
어플라이드 머티어리얼즈(NASDAQ: AMAT)는 세계 최대 반도체 장비 기업으로, 반도체 유리기판 밸류체인에서 독특한 이중 포지션을 가집니다. 단순히 장비를 공급하는 것을 넘어, 2021년 SKC와 합작해 세계 최초 유리기판 상업 생산 기업인 앱솔릭스(Absolics)를 설립했습니다. 미국 조지아주 앱솔릭스 공장에 $4,020만을 직접 투자하며 기술 파트너로 참여하고 있습니다. 유리기판 제조에서 핵심인 CMP(화학기계적 평탄화), CVD(화학기상증착), 증착 장비를 공급하는 핵심 공급사이기도 합니다.
2026 Q2 매출 가이던스 $76.5억: 컨센서스를 9% 상회
어플라이드 머티어리얼즈는 2026년 2분기(4월 마감) 매출 가이던스를 $76.5억으로 제시했습니다. 이는 시장 컨센서스 $70.3억을 크게 상회하는 수치입니다. AI 반도체 및 HBM(고대역폭 메모리) 수요 강세가 주요 동력이며, 실적 발표 후 시간외 거래에서 주가가 약 +10% 상승했습니다. 조정 EPS 가이던스는 $2.64로 컨센서스 $2.29 대비 큰 폭의 상회입니다. 앱솔릭스와의 협력을 통해 CHIPS Act 수혜까지 복합적으로 누리는 구조입니다. (출처: EBN뉴스, 2026년 2월)
반도체 유리기판 국내 관련주 TGV 총정리 →3. 인텔 (Intel, NASDAQ: INTC) — 전략 전환: 내부 개발 → 외부 조달 + 라이선스
인텔(NASDAQ: INTC)은 2014년부터 10억 달러를 투자해 유리기판을 자체 개발해온 선구자입니다. 2023년 애리조나주에 전용 R&D 라인을 구축했으며, 2026~2030년 사이 AI 데이터센터용 패키지에 유리기판을 본격 적용한다는 로드맵을 공개했습니다. 그러나 2025년 중반 이후 내부 개발 규모를 줄이고 외부 조달 전략으로 전환을 검토 중이라는 보도가 있었습니다.
NEPCON 2026에서 EMIB 통합 후막 유리기판 공개 + 라이선스 사업 추진
인텔은 2026년 1월 도쿄 NEPCON JAPAN에서 EMIB(Embedded Multi-die Interconnect Bridge)를 통합한 후막(Thick Core) 유리기판을 공개했습니다. 이는 내부 개발 포기가 아닌 전략 재편을 의미합니다. 외부 유리기판 기업들에 자사 기술을 라이선스하는 사업도 추진 중인 것으로 알려졌습니다. 인텔의 최종 목표는 2030년까지 패키지에 1조 개의 트랜지스터를 탑재하는 것이며, 유리기판은 이 로드맵의 핵심 구성요소입니다. (출처: The Economy Korea, 2026년 2월)
인텔 투자 시 주의사항
⚠️ 인텔은 현재 반도체 사업 전반의 구조조정 국면에 있습니다. 유리기판 관련 지출이 수익성 관점에서 재검토되고 있으며, 단기 주가 회복보다는 2027년 이후 파운드리 턴어라운드와 유리기판 도입 타임라인에 집중해야 합니다. 유리기판은 인텔의 핵심 투자 테마지만, 현재 단계에서 인텔 자체의 투자 포인트는 유리기판보다는 전체 사업 구조조정 성공 여부입니다.
반도체 유리기판 TGV 핵심 대장주 분석 →4. AMD (Advanced Micro Devices, NASDAQ: AMD) — 🆕 신규 추가: 앱솔릭스 첫 상업 고객사
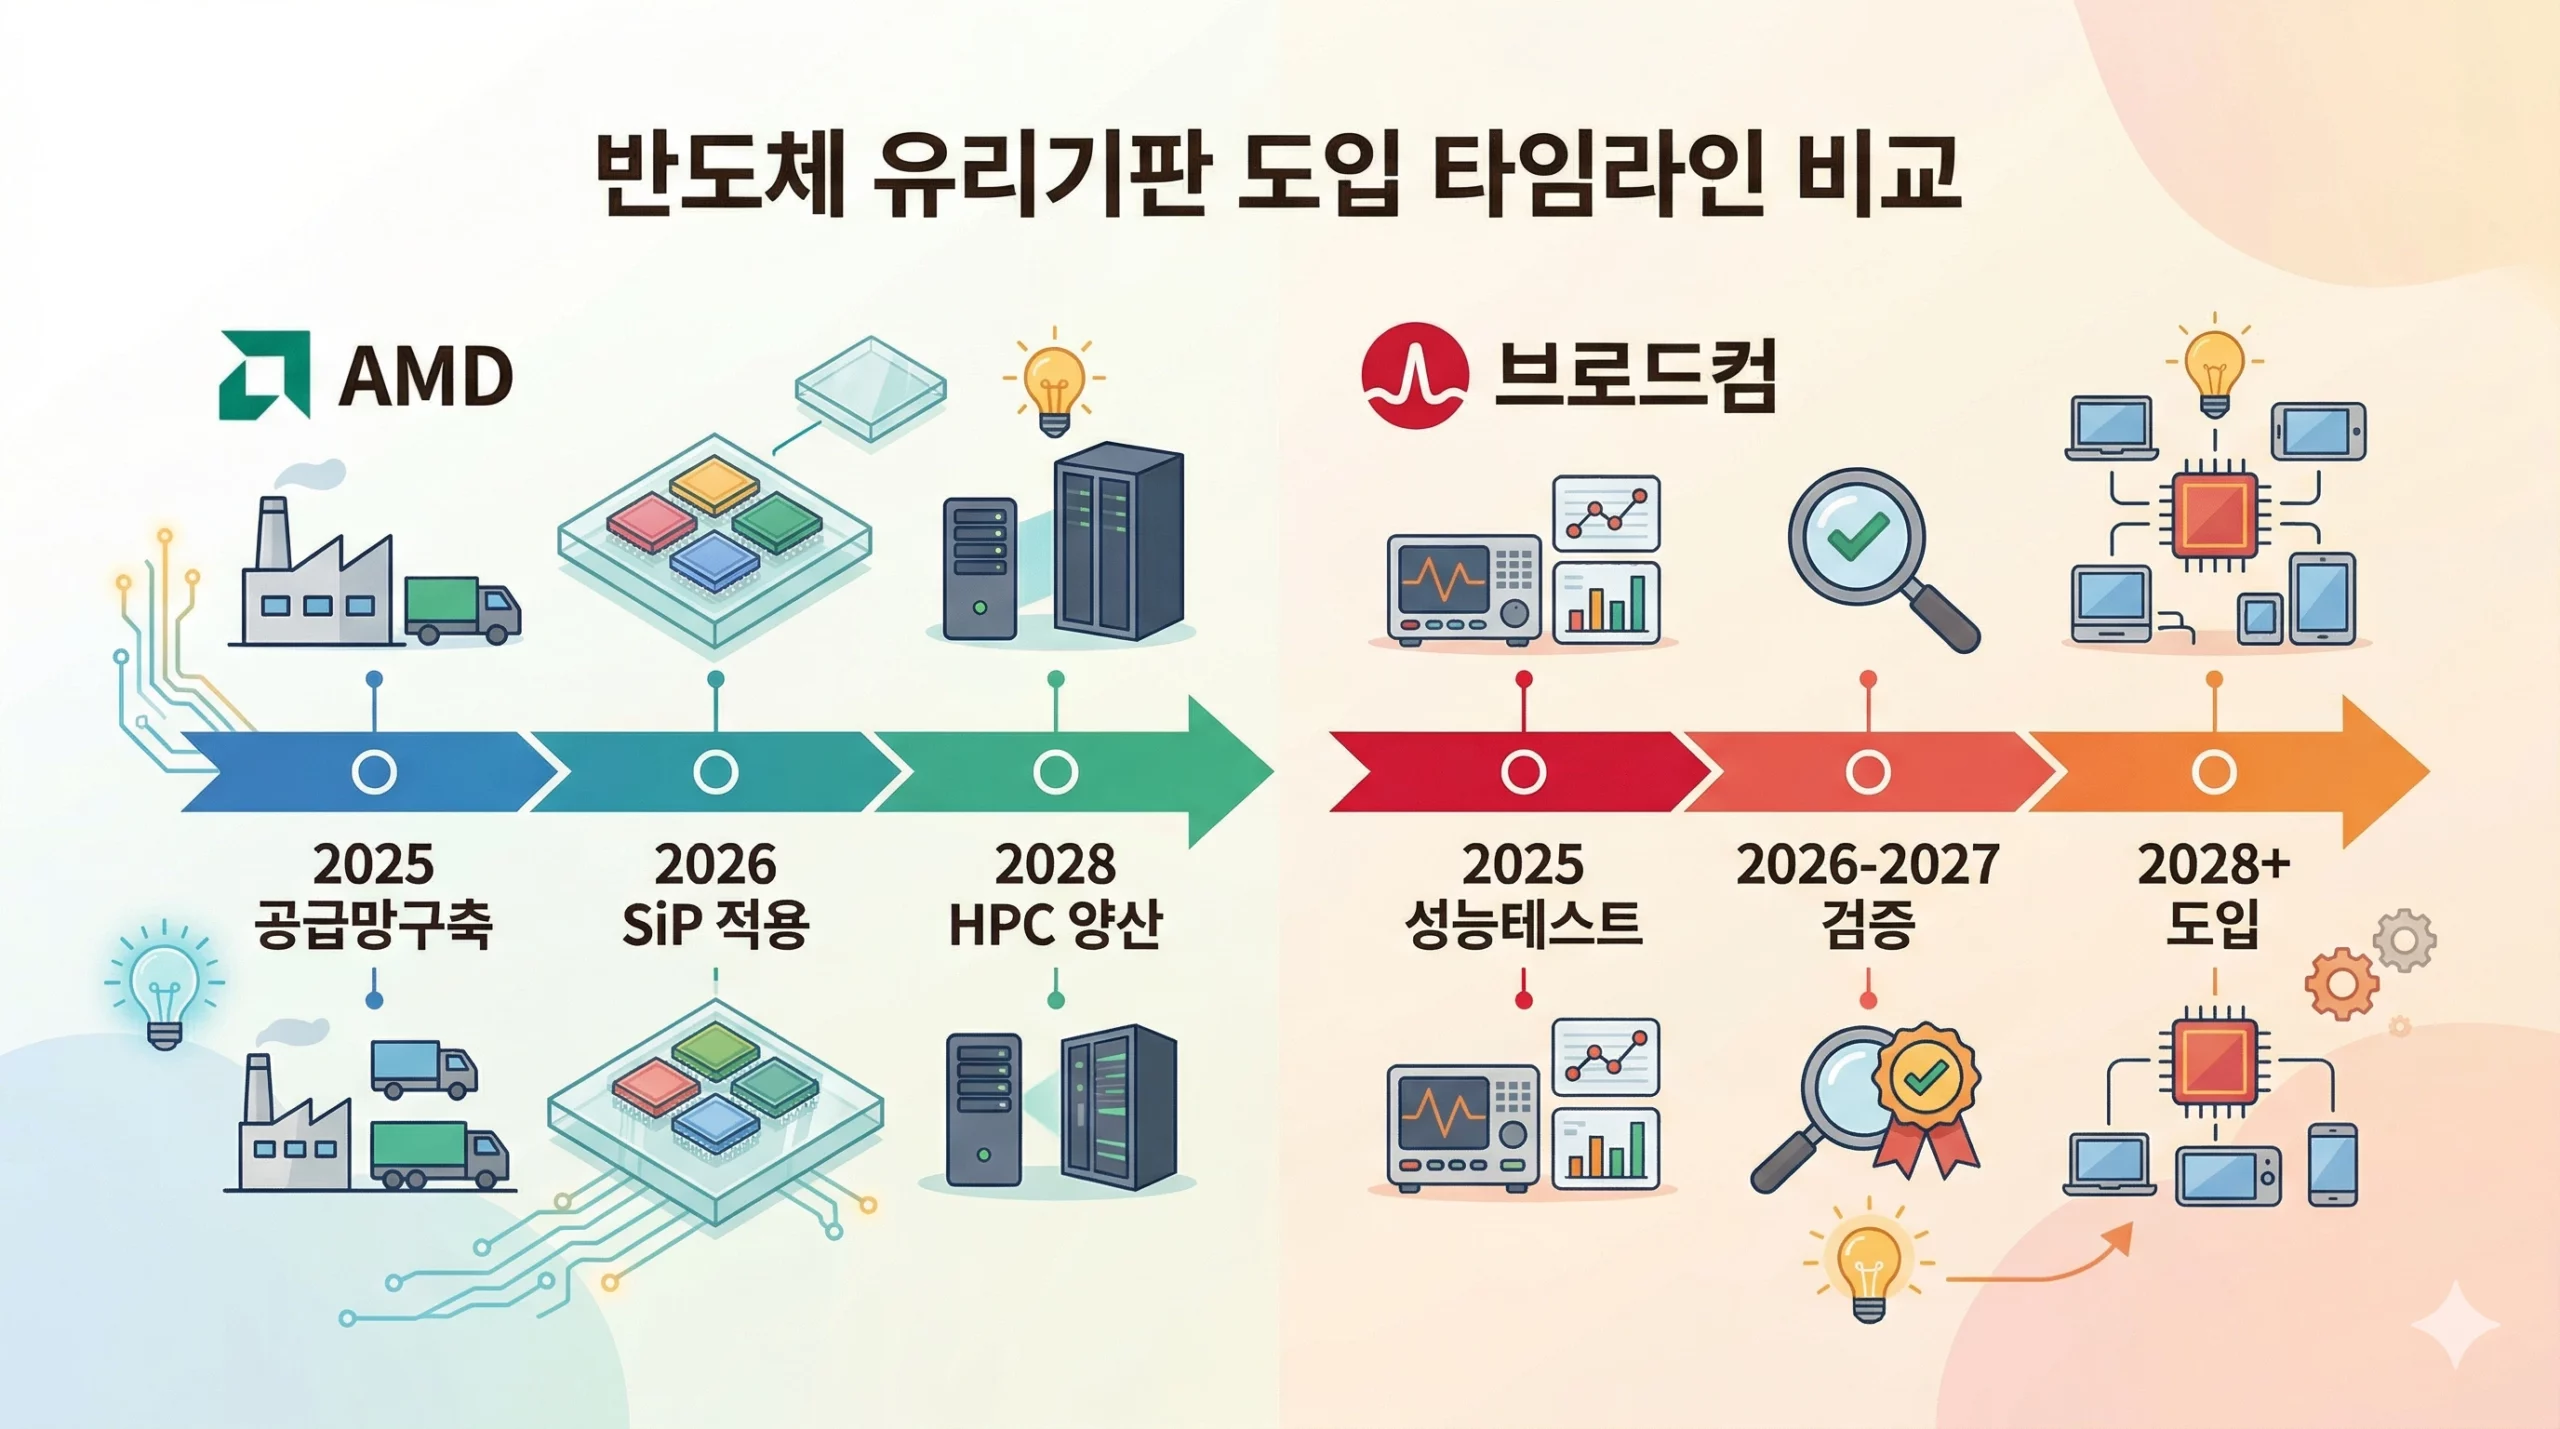
AMD(NASDAQ: AMD)는 반도체 유리기판 공급망에서 가장 빠르게 움직이는 도입 고객사입니다. 전자신문 및 다수 업계 보도에 따르면 AMD는 SKC 자회사 앱솔릭스(Absolics)의 첫 상업 고객사로 확인됐습니다. 현재 유리기판을 자사 칩에 적용하기 위한 공급망 구축 작업이 진행 중이며, 다수의 시제품 테스트도 이뤄진 것으로 파악됩니다. 업계에서 “가장 빠른 속도로 움직이는 기업”으로 평가받고 있습니다. (출처: 전자신문, 2024년 12월; The Economy Korea, 2026년 2월)
왜 AMD가 유리기판 도입에 가장 적극적인가
AMD의 EPYC 서버 프로세서는 최대 13개의 칩렛을, AI 가속기 MI 시리즈는 최대 22개의 실리콘 조각을 사용합니다. 이처럼 복잡한 멀티칩렛 구조를 효율적으로 패키징하기 위해 대면적 유리기판이 필수적입니다. AMD는 이미 유리기판 관련 핵심 특허를 확보했으며, 2025~2026년 고성능 SiP(System in Package)에 유리기판 도입을 목표로 공급망 구축을 진행 중입니다. 2028년 HPC(고성능 컴퓨팅) 분야 양산 적용을 최종 목표로 합니다. 또한 삼성전기도 AMD에 유리기판 샘플을 공급 중인 것으로 알려져 있어, AMD는 여러 공급처를 동시에 검토하는 구도입니다. 미국 NPU 관련주와 함께 AI 반도체 밸류체인을 넓게 볼 수 있습니다.
5. 브로드컴 (Broadcom, NASDAQ: AVGO) — 🆕 신규 추가: AI ASIC 대장주의 유리기판 도입 검토
브로드컴(NASDAQ: AVGO)은 AI 커스텀 ASIC 반도체 분야의 절대 강자로, OpenAI 등 하이퍼스케일러에 맞춤형 AI 칩을 공급합니다. 2025년 3분기 영업활동 현금흐름이 전년 대비 +38% 증가한 $198.3억을 기록하며 압도적인 수익 구조를 입증했습니다. 유리기판과의 관계는 직접 제조보다는 핵심 도입 고객사로서의 포지션입니다. 브로드컴은 자사 반도체 칩에 유리기판(글래스코어)을 적용하기 위한 성능 평가를 진행 중이며, 여러 유리기판을 동시에 테스트하는 것으로 확인됐습니다. (출처: 빅데이터뉴스, 전자신문, 2024~2025년)
유리기판 도입 시 시장에 미칠 영향
브로드컴의 고성능 네트워크 스위치, ASIC, AI 가속기는 점점 더 많은 칩렛을 단일 패키지에 통합해야 하는 방향으로 발전하고 있습니다. 유리기판이 이 과정에서 해결책이 될 수 있습니다. 삼성전기는 브로드컴에도 유리기판 샘플을 공급 중인 것으로 알려져 있습니다. 업계에서는 브로드컴이 최종 고객사로 유리기판을 채택할 경우, 그 파급력이 AMD보다 훨씬 클 것으로 전망합니다. 엔비디아와 함께 AI 반도체의 양대 산맥으로, 브로드컴의 최종 결정이 유리기판 시장 개화의 핵심 트리거가 될 것입니다. 첨단패키징 관련주 분석에서 전체 생태계를 확인해 보세요.
6. Coherent (NYSE: COHR) — TGV 홀 가공의 핵심 레이저 공급사
Coherent(NYSE: COHR)는 레이저 및 광학 기술 분야의 선도 기업으로, 반도체 유리기판 제조의 가장 어렵고 중요한 공정인 TGV(Through Glass Via, 관통 전극 형성)에서 핵심 역할을 합니다. TGV는 유리기판에 수십~수백 마이크로미터 크기의 미세 홀을 뚫어 전기 신호가 통과할 수 있도록 하는 공정으로, 유리의 취성(잘 깨지는 성질) 때문에 극도로 정밀한 레이저 기술이 필요합니다. Coherent의 레이저는 홀 가공 과정에서 균열 전파를 최소화하며 대면적 유리기판에서 수율을 높이는 데 기여합니다. TGV 공정의 원리와 관련주도 함께 확인해 보세요.
Coherent 투자 포인트 & 주의사항
Coherent는 유리기판뿐 아니라 AI 데이터센터용 광트랜시버 시장에서도 강한 성장세를 보이고 있습니다. 다만 2023년 II-VI와의 합병 이후 부채 부담이 남아 있어 재무 구조 확인이 필요합니다. 유리기판 시장 확대와 광통신 수요 동시 성장의 수혜를 노리는 이중 베팅이 가능한 종목입니다.
7. IPG 포토닉스 (IPG Photonics, NASDAQ: IPGP) — 파이버 레이저 & Deep UV 가공
IPG 포토닉스(NASDAQ: IPGP)는 고출력 파이버 레이저 분야의 세계적 선도 기업입니다. 반도체·디스플레이 제조를 위한 고출력 심자외선(Deep UV) 레이저 모델을 공급하며, 유리기판의 정밀 절단·드릴링·패터닝에 활용됩니다. 반도체 산업 외에도 자동차, 의료, 통신 등 다양한 분야에 레이저를 공급해 매출이 분산되어 있습니다. 반도체 유리기판 시장 성장 시 가장 직접적인 수혜 장비 종목 중 하나입니다.
8. MKS Instruments (NASDAQ: MKSI) — 펨토초 레이저 고정밀 가공
MKS Instruments(NASDAQ: MKSI)는 반도체 제조 공정 전반에 장비와 솔루션을 공급하는 기업으로, 유리기판 가공에서는 특히 Spectra-Physics 브랜드의 IceFyre FS IR200 펨토초 레이저가 핵심 제품입니다. 이 레이저는 반도체 유리기판을 고속·고품질로 마이크로 가공할 수 있으며, 열 영향 최소화로 유리의 취성 문제를 완화합니다. 고속 생산과 정밀 가공이 동시에 요구되는 유리기판 양산 공정에 최적화된 제품입니다.
9. KLA Corporation (NASDAQ: KLAC) — 유리기판 품질 관리의 필수 관문
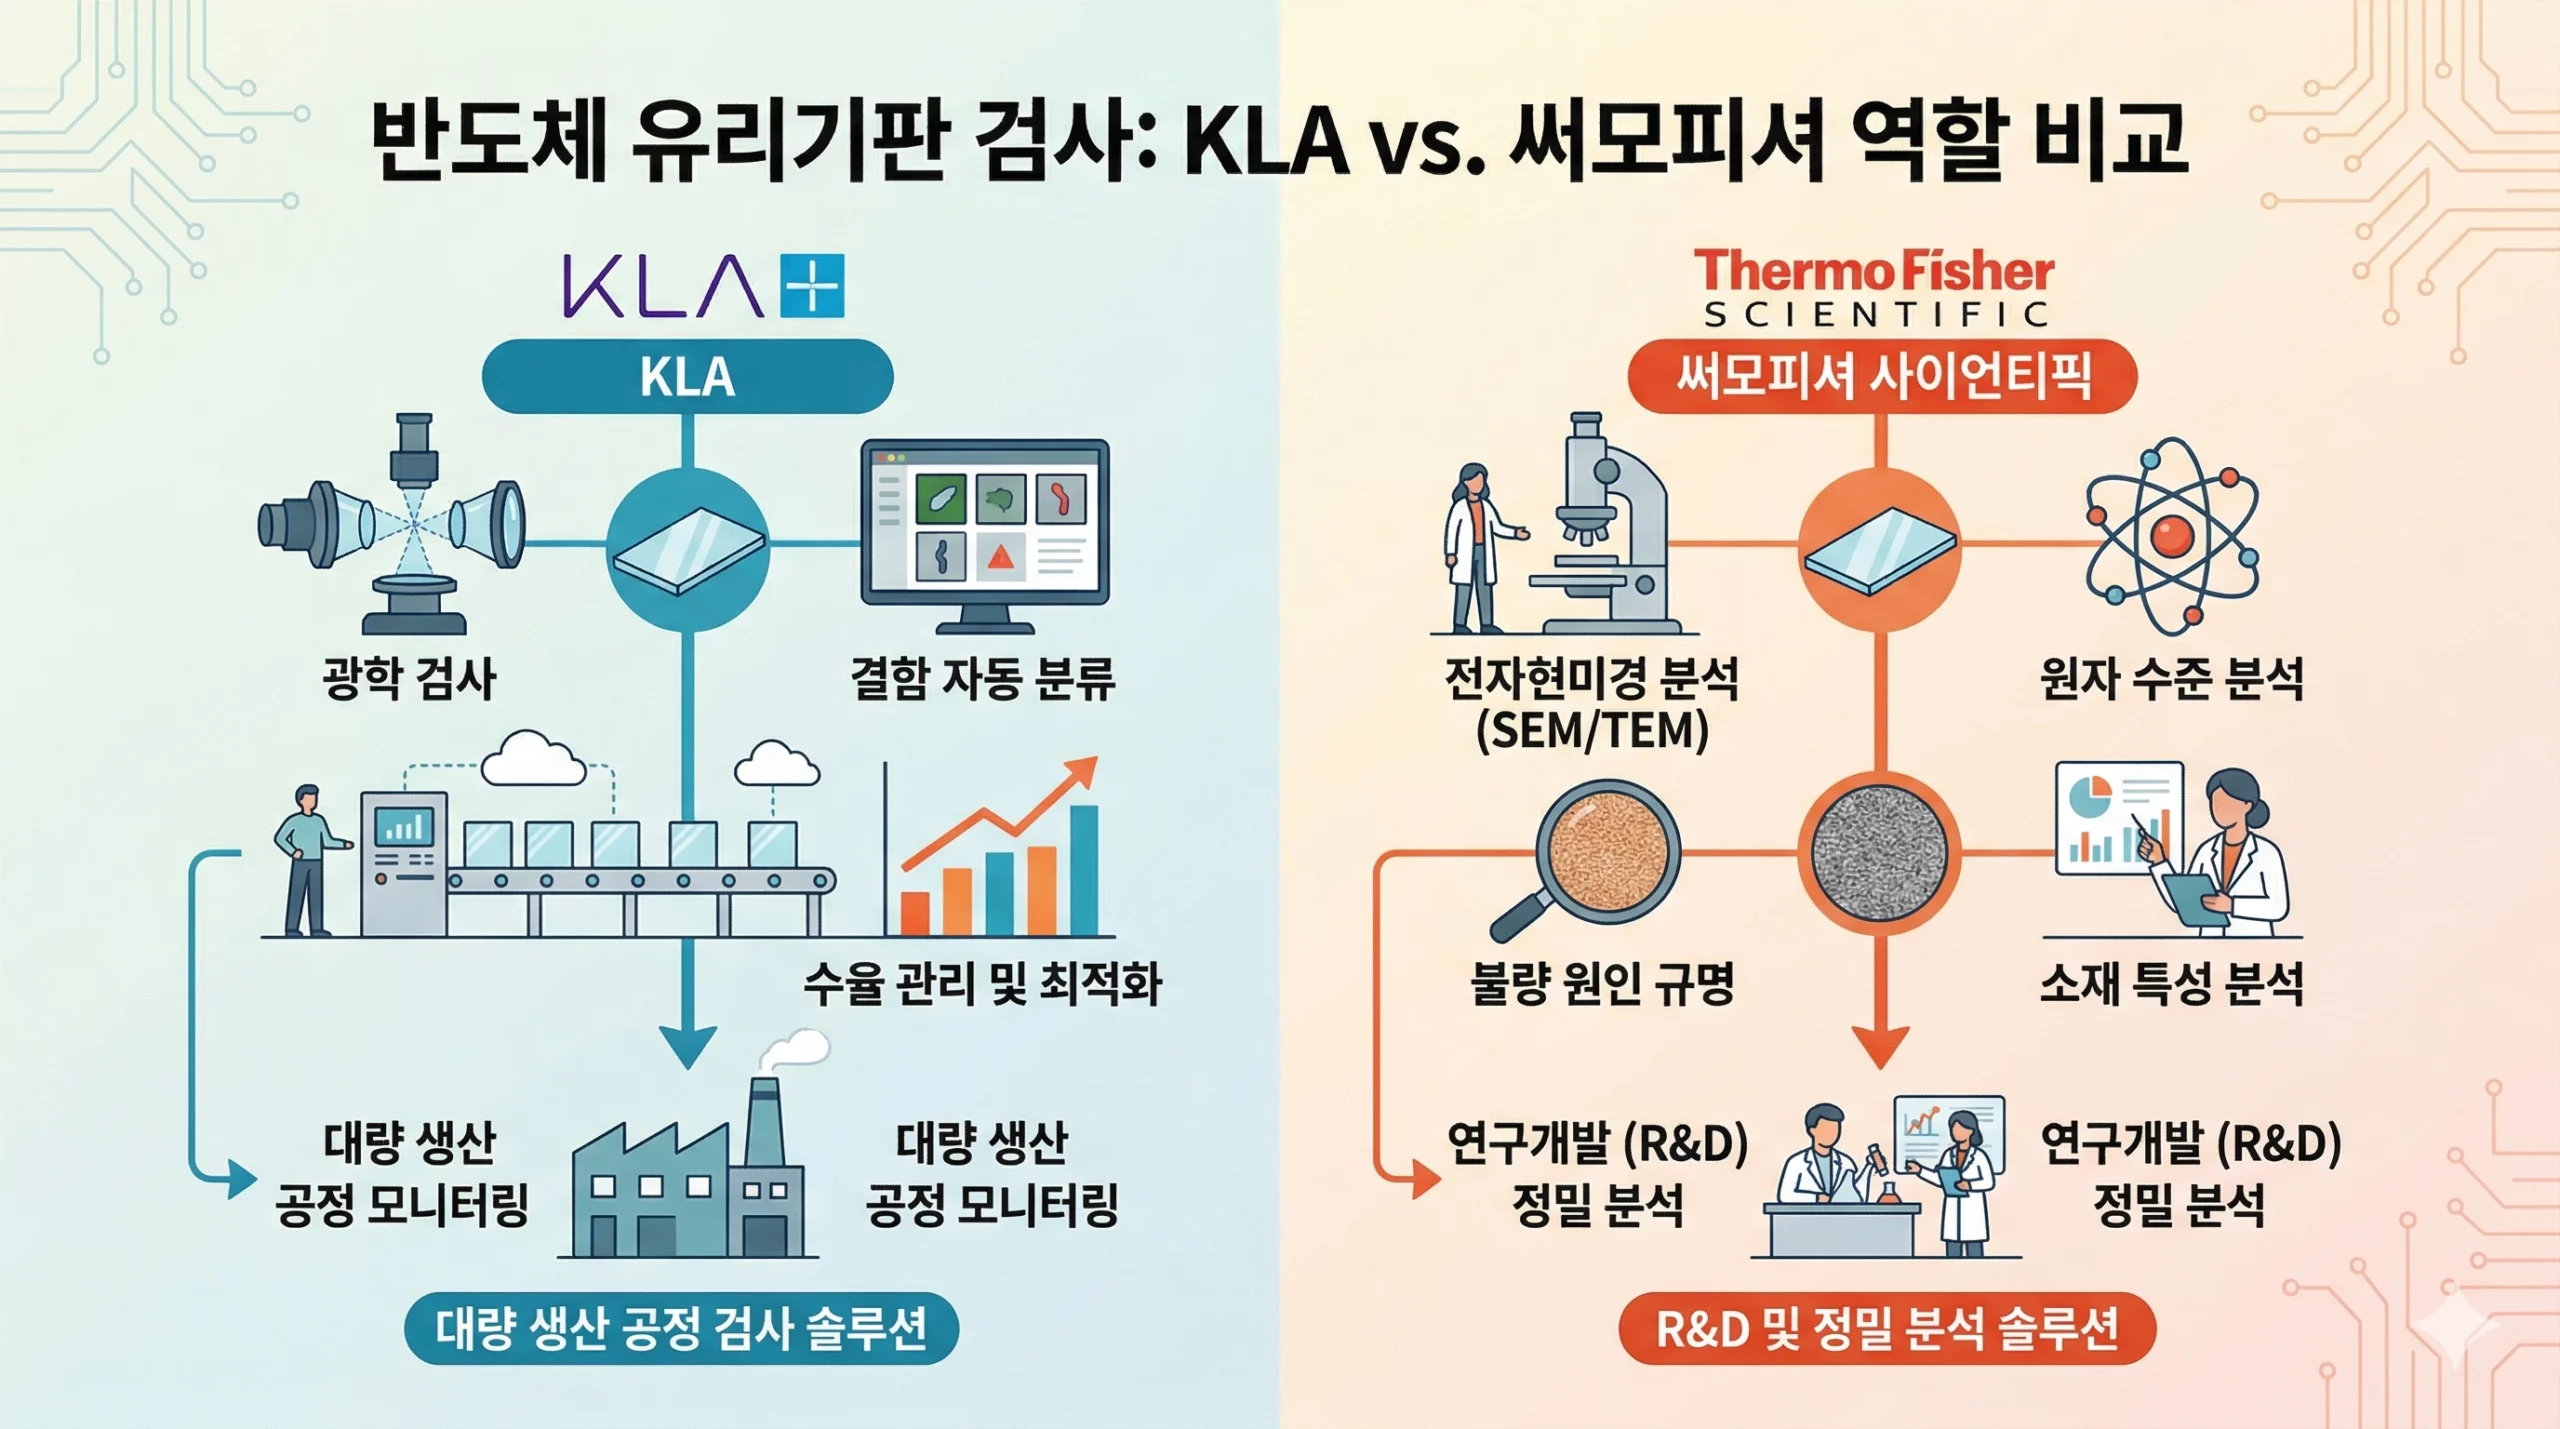
KLA Corporation(NASDAQ: KLAC)은 반도체 제조 공정의 품질 검사·계측 분야에서 세계 최고 수준의 기업입니다. 유리기판 제조에서도 대면적 유리 위의 미세 결함 검출, TGV 홀 품질 검사, 메탈라이제이션 공정 후 수율 관리 등 생산 전 과정에서 KLA의 장비가 필요합니다. 특히 유리기판은 기존 플라스틱 기판보다 결함에 더 민감하고, 불량 시 기판 전체를 폐기해야 하므로 수율 관리가 수익성의 핵심입니다. KLA 없이 유리기판 양산에 진입하기 어려운 구조입니다. 유리기판 검사 관련주 국내 분석도 함께 보세요.
KLA 투자 포인트
KLA는 반도체 전공정 검사 장비에서 독점적 지위를 가지며, 유리기판 후공정 검사로 사업이 확장되는 구조입니다. AI 반도체 수요 증가 → 반도체 장비 투자 증가 → KLA 매출 증가의 직접 수혜 구조입니다. 단, 미국의 대중국 반도체 수출 규제가 강화될수록 중국향 매출이 제한될 위험이 있습니다.
10. 써모피셔 사이언티픽 (Thermo Fisher Scientific, NYSE: TMO) — 원자 수준 미세구조 분석
써모피셔 사이언티픽(NYSE: TMO)은 생명과학 및 재료과학 분야에서 분석·계측 솔루션을 제공하는 기업으로, 반도체 유리기판 분야에서는 R&D 단계부터 품질 검증까지 핵심 역할을 합니다. 특히 유리기판의 TGV 홀 내부 구조, 메탈라이제이션 계면 특성, 유리 소재 결정 구조 분석에 전자현미경(SEM, TEM)과 이온 현미경(FIB)이 사용됩니다. 듀얼빔 시스템(FIB-SEM)을 통해 원자 규모의 TEM 샘플을 정확하게 준비할 수 있어, 유리기판 불량 원인 분석과 신규 소재 개발에 필수적입니다. 실제로 앱솔릭스, 삼성전기 등 유리기판 개발사의 R&D 연구소에서 써모피셔 장비가 광범위하게 사용되고 있습니다.
반도체 유리기판 미국주식 밸류체인별 투자 전략
① 시장 개화 수혜 + 주가 모멘텀 원하는 투자자 → 코닝(GLW)
1년 +205%로 이미 급등했지만, 반도체 기판 전용 유리 개발과 애리조나 공장 완공이라는 구체적 촉매가 남아 있습니다. 단, 고평가 리스크를 감안한 분할 접근이 필요합니다.
② 장비 + 투자 복합 수혜 원하는 투자자 → 어플라이드 머티어리얼즈(AMAT)
앱솔릭스 합작투자, CHIPS Act 수혜, AI·HBM 수요 강세로 2026 Q2 가이던스가 컨센서스를 크게 상회했습니다. AI 반도체 장비 투자 사이클 수혜 + 유리기판 선구자 포지션의 복합 수혜입니다.
③ 가장 먼저 도입하는 고객사에 투자 원하는 투자자 → AMD(AMD)
앱솔릭스 첫 상업 고객사로 확인된 유일한 기업. 멀티칩렛 패키징 구조상 유리기판 필요성이 가장 높으며, 2025~2026년 실제 도입 가시성이 가장 높습니다. 유리기판 관련주 전체 분석도 확인해 보세요.
④ 검사·분석 장비의 안정 성장 원하는 투자자 → KLA(KLAC)
유리기판 양산 시 수율 관리를 위해 반드시 필요한 장비. 전공정 독점적 지위를 유지하면서 후공정(유리기판)으로 사업이 확장되는 안정 성장 구조입니다.
반도체 유리기판 미국주식 자주 묻는 질문 (FAQ)
Q1. nLIGHT(LASR)와 Renishaw(RNSHY)는 왜 이번 글에서 제외됐나요?
nLIGHT는 매출의 대부분이 군사·방산용 레이저에서 발생하며, 반도체 유리기판 공정에서의 직접적 매출 기여가 미미합니다. Renishaw는 영국 기업으로 미국 OTC(RNSHY)에서 거래되어 접근성이 낮고, 반도체 유리기판과의 연관성이 정밀 계측 장비 분야로 간접적입니다. 보다 연관성이 높고 투자 접근성이 좋은 AMD, 브로드컴으로 교체했습니다.
Q2. AMD가 앱솔릭스 첫 고객사라는 게 투자에 왜 중요한가요?
유리기판 상업화에서 “첫 고객사” 확보는 기술 검증과 시장 개화의 신호입니다. AMD가 양산 적용을 확대하면 다른 팹리스·파운드리도 도입 검토를 가속화하는 도미노 효과가 예상됩니다. AMD 자체 주가도 차세대 패키징 기술 선점으로 프리미엄을 받을 수 있으며, 앱솔릭스 등 공급사와 코닝·AMAT 등 소재·장비사에도 직접 수혜가 됩니다.
Q3. 인텔이 유리기판 내부 개발을 축소했다면 투자에 부정적인가요?
반드시 그렇지는 않습니다. 인텔의 전략 전환은 자체 CapEx(자본지출)를 줄이고 외부 조달 OpEx(운영비용) 방식으로 전환하는 것으로, 유리기판 사용 자체를 포기한 것이 아닙니다. NEPCON 2026에서 EMIB 통합 후막 유리기판을 공개했고, 외부 기업에 기술 라이선스 사업도 추진 중입니다. 오히려 내부 개발 감소는 삼성전기, 앱솔릭스 등 외부 제조사에 기회가 될 수 있습니다.
Q4. 반도체 유리기판 시장 개화 시점은 언제인가요?
업계 컨센서스는 2026년부터 소량 상업화 시작, 2027~2028년 본격 양산 진입입니다. 앱솔릭스가 2026년 상업화를 목표로 양산 샘플 공급과 고객사 인증을 진행 중이며, 삼성전기는 2027년, LG이노텍은 2028년을 목표로 합니다. 단, 유리 취성 문제로 인한 수율 확보가 관건이며, 일정이 지연될 가능성도 상존합니다.
Q5. 코닝(GLW)이 1년 만에 +205% 올랐는데 아직 투자 가치가 있나요?
코닝의 현재 주가는 반도체 유리기판 기대감이 상당히 선반영된 상태입니다. P/E 70배 이상의 고평가, CEO 내부자 매도, 광섬유 경쟁 심화가 단기 리스크입니다. 그러나 애리조나 신규 공장 완공(2026년), 반도체 패키징용 전용 유리 소재 사업 본격화, AI 데이터센터 광섬유 수요 지속이 중장기 성장 촉매입니다. 단기 진입보다는 실적 발표 후 조정 시 분할 매수 전략이 적합합니다.
결론: 반도체 유리기판 미국주식 2026년 핵심 요약
- 코닝(GLW): 소재 공급 절대 강자. 1년 +205%, 반도체 전용 유리 개발+애리조나 공장. 고평가 주의, 분할 접근.
- 어플라이드 머티어리얼즈(AMAT): 앱솔릭스 합작+장비 공급 이중 수혜. 2026 Q2 가이던스 컨센서스 대폭 상회.
- 인텔(INTC): 전략 전환(내부→외부조달+라이선스). NEPCON 2026 유리기판 공개. 구조조정 성공 여부가 핵심 변수.
- AMD(AMD): 🆕 앱솔릭스 첫 상업 고객사. 멀티칩렛 구조상 유리기판 도입 가시성 최고. 가장 빠른 공급망 구축.
- 브로드컴(AVGO): 🆕 AI ASIC 대장주, 유리기판 성능 테스트 진행. 최종 채택 시 시장 폭발적 파급 효과.
- Coherent(COHR) · IPG 포토닉스(IPGP) · MKS Instruments(MKSI): TGV 레이저 가공 3사. 양산 확대 시 직접 수혜.
- KLA(KLAC): 검사·계측 독점. 유리기판 수율 관리 필수 장비. 전공정→후공정 사업 확장.
- 써모피셔(TMO): 전자현미경 분석. R&D 단계 불량 원인 분석 필수. 안정적 성장 구조.
반도체 유리기판 미국주식은 2026년 현재 기대감 선반영 구간을 넘어 실제 상업화 진입 구간으로 이동 중입니다. AMD의 첫 고객사 확보, 코닝의 역대 최고 실적, AMAT의 어닝 서프라이즈가 이를 증명합니다. 단, 유리기판 취성 문제·수율 확보·비용 절감이라는 기술 과제가 여전히 남아 있어, 종목별 밸류체인 포지션을 명확히 이해하고 투자하는 것이 2026년 핵심 전략입니다. 연관 섹터로 반도체 유리기판 국내 관련주, 첨단패키징 관련주 분석도 함께 살펴보시길 권장합니다.
⚠️ 본 콘텐츠는 투자 참고 자료이며, 특정 종목의 매수·매도를 추천하지 않습니다. 투자 판단과 그에 따른 손실은 투자자 본인에게 있습니다. 주가·실적 데이터는 2026년 3~4월 기준이며 이후 변동이 있을 수 있습니다.
최종 업데이트: 2026년 4월


