투자 시장에서 “어떤 종목이 수익률이 더 높다”는 말은 흔히 듣지만, 동시에 위험이라는 요소를 함께 고려하지 않으면 제대로 된 비교가 어렵습니다. 동일한 10% 수익을 내더라도, 한쪽은 무척 안정적인 환경에서 얻어낸 결과일 수 있고, 다른 한쪽은 높은 변동성(위험)을 감수하며 손에 쥔 값일 수도 있기 때문이죠. 이런 점을 보완하기 위한 개념이 바로 위험조정수익률(Risk-Adjusted Return)입니다. 이번 글에서는 투자할 때 꼭 알아둬야 할 위험조정수익률의 기본 개념과 대표 지표들의 공식 및 계산 방법을 살펴보겠습니다.
1. 위험조정수익률이란? ⚖️
위험조정수익률은 말 그대로 수익률을 해당 투자에서 발생한 위험과 견줘서 평가하는 방식입니다. 단순히 “내가 10% 수익을 냈다!”라고 자랑하기보다는 “이 10% 수익이 어떤 변동성을 견디고 얻어진 걸까?”라고 물어보는 것이죠. 이렇게 위험 대비 성과를 측정하면, 투자 판단을 내릴 때 훨씬 객관적인 시각을 가질 수 있습니다.
대표적인 위험조정수익률 지표에는
- 샤프 비율(Sharpe Ratio)
- 소르티노 비율(Sortino Ratio)
- 트레이너 비율(Treynor Ratio)
- 젠센의 알파(Jensen’s Alpha)
등이 있습니다. 이들 각각은 다른 유형의 위험에 초점을 맞추고 있으니, 자신의 투자 스타일이나 포트폴리오 특성에 따라 적절히 골라 활용하는 것이 좋습니다.
2. 주요 위험조정수익률 지표와 공식 ✅
2.1 샤프 비율 (Sharpe Ratio) 🚀
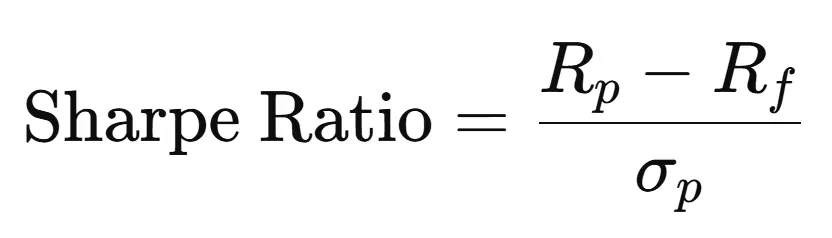
가장 널리 쓰이는 지표입니다. 총 변동성을 기준으로 초과수익률(투자수익률 – 무위험수익률)을 계산합니다.
Sharpe Ratio= Rp−Rf / σp
- ( Rp ): 포트폴리오(자산)의 실제 수익률
- ( Rf ): 무위험자산 수익률(국채 금리 등)
- ( σp ): 포트폴리오 수익률의 표준편차(변동성)
예시
- 투자 수익률 12%, 무위험 수익률 2%, 변동성(표준편차) 10%라면
(12% – 2%)/10% = 1.0 - 샤프 비율이 높을수록 “동일 위험 대비 더 높은 수익”을 냈다는 뜻입니다.
2.2 소르티노 비율 (Sortino Ratio) 🌈
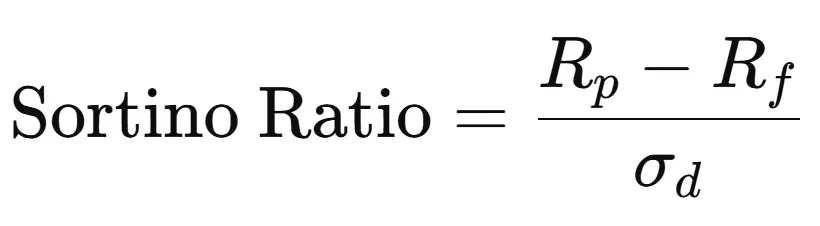
소르티노 비율은 샤프 비율과 비슷하지만, ‘전체 변동성’ 대신 ‘하방 변동성(Downside Risk)’만 고려한다는 점이 다릅니다. 투자자가 실제로 걱정해야 하는 건 수익의 변동보다는 손실 가능성이기 때문에, 소르티노 비율이 더 현실적이라고 보는 시각도 있습니다.
Sortino Ratio= Rp−Rf/σd
- ( σd ): 다운사이드 표준편차(손실 구간에서만 계산한 변동성)
예시
- 투자 수익률 12%, 무위험 수익률 2%, 하락 구간 변동성이 8%라면
(12% – 2%)/8% = 1.25 - 상승 구간 변동성은 제외하므로, 공격적으로 오른 경우 샤프 비율보다 소르티노 비율이 더 높게 나타날 수 있습니다.
2.3 트레이너 비율 (Treynor Ratio) ⚡
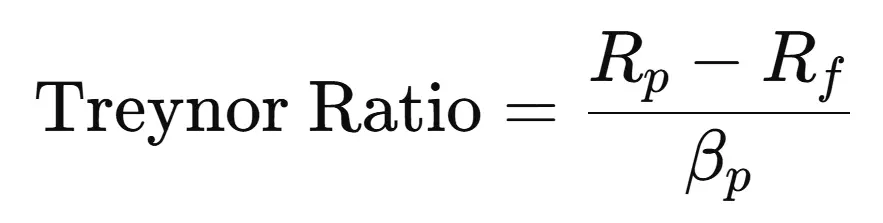
트레이너 비율은 시장 전체와의 상관관계(베타)를 기준으로 초과수익률을 계산합니다. 즉, 체계적 위험(시장 전체가 움직일 때 따라가는 위험)에 대비한 성과를 확인하는 지표죠.
Treynor Ratio = Rp−Rf / βp
- (βp): 포트폴리오(또는 개별 종목)의 베타값
예시
- 투자 수익률 12%, 무위험 수익률 2%, 베타가 1.2라면
(12% – 2%) / 1.2 = 8.33
- 베타가 1보다 크면 시장 대비 변동 폭이 더 크고, 1보다 작으면 시장 변동보다 덜 민감한 투자임을 의미합니다.
2.4 젠센의 알파 (Jensen’s Alpha) 💡
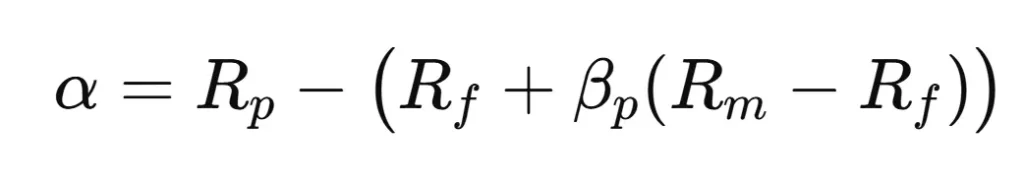
젠센의 알파는 CAPM(Capital Asset Pricing Model)에서 예측된 기대수익률과 실제 수익률의 차이를 나타냅니다. 즉, “시장의 기대치를 초과(또는 미달)했는가?”를 수치로 보여주는 것이죠.
α=Rp−(Rf+βp(Rm−Rf))
- ( Rm ): 시장(예: S&P 500, KOSPI 등)의 수익률
예시
- 투자 수익률 15%, 무위험 수익률 2%, 시장 수익률 10%, 베타 1.1일 때,
15% – (2% + 1.1 × (10% – 2%) ) = 4.2% - 결과가 양(+)이면 시장이 기대했던 것보다 더 높은 성과, 음(-)이면 기대에 미치지 못했다는 의미입니다.
3. 위험조정수익률을 활용한 투자 판단 🧐
위험조정수익률을 알면, “수익률은 똑같지만 어느 쪽이 더 안정적으로 성과를 냈나?”라는 질문을 명확히 답할 수 있습니다. 예컨대, 두 펀드가 나란히 10% 수익을 기록했다 해도, A 펀드가 샤프 비율 1.2, B 펀드가 0.8이라면 A 펀드가 더 뛰어난 위험관리 능력을 갖췄다고 볼 수 있죠.
- 샤프 비율이 높다면?
- 전체 변동성 대비 초과수익이 크다는 뜻이므로, 위험 대비 효율이 좋다고 판단.
- 소르티노 비율이 높다면?
- 하락 구간 리스크를 잘 통제했다는 의미. 변동이 컸어도 주로 “상승” 쪽 변동이 많았다면 소르티노 비율이 유리해집니다.
- 트레이너 비율이 높다면?
- 시장과 동반 움직이는 체계적 위험을 잘 통제하면서도 높은 수익을 낸 경우로, 베타 관리가 뛰어난 포트폴리오로 볼 수 있습니다.
- 젠센의 알파가 높다면?
- CAPM이 예측한 기대수익률보다 훨씬 나은 결과. 시장 대비 초과성과를 직접적으로 보여주는 지표입니다.
4. 결론 🎯
투자 세계에서 “수익이 얼마나 높으냐”만큼이나 중요한 것은 “그 수익을 어떤 위험을 감수하고 얻었느냐”입니다.
- 간단히 요약하자면,
- 샤프 비율: 전체 변동성 대비 초과수익
- 소르티노 비율: 하방 변동성 위주로 초과수익
- 트레이너 비율: 시장(체계적 위험) 대비 초과수익
- 젠센의 알파: CAPM 예측치를 상회하는 추가성과
투자자는 자신의 포트폴리오 성격과 리스크 선호도에 맞추어, 각 지표를 적절히 조합해 판단해야 합니다. 예컨대, 기술주처럼 변동성이 큰 산업에 투자한다면, “어느 쪽이 상승 변동성인지 하락 변동성인지”가 중요한 포인트가 되니 소르티노 비율을 신경 쓸 수 있고, 시장과의 연동이 큰 종목 위주라면 트레이너 비율과 젠센의 알파가 더 실용적일 것입니다.
결국 위험조정수익률 공식 계산을 통해, 단순히 높은 수익률에 혹하는 것이 아닌 “위험 대비 효율”을 면밀히 살피는 것이 곧 지속 가능한 투자의 길이라 할 수 있습니다. 무엇보다도, 이를 바탕으로 스스로의 투자 전략을 꾸준히 보완한다면, 어느새 한층 성장한 투자자가 되어 있을 거예요. 위험과 수익의 균형을 잡는 현명한 투자 생활, 지금부터 차분히 시작해 보시는 건 어떨까요? ✔️


