
투자자라면 기업의 가치를 평가하는 것이 매우 중요합니다. 그중에서도 가장 신뢰받는 방법 중 하나가 바로 DCF 가치평가(Discounted Cash Flow, 할인현금흐름 분석)입니다. 이는 기업이 미래에 창출할 현금흐름을 현재 가치로 환산하여 기업의 내재 가치를 평가하는 방법으로, 장기 투자 관점에서 가장 논리적이고 체계적인 접근법입니다.
이번 글에서는 DCF 가치평가의 기본 개념부터 핵심 요소, 실제 계산법까지 예제와 함께 쉽게 풀어보겠습니다.
1. DCF 가치평가란?
DCF 가치평가는 기업이 향후 창출할 것으로 예상되는 자유 현금흐름(FCF, Free Cash Flow)을 할인율을 적용해 현재 가치로 환산하는 방식입니다. 이 방법은 “미래의 돈은 현재보다 가치가 낮다”는 화폐의 시간 가치(Time Value of Money, TVM) 개념을 기반으로 합니다.
DCF 분석의 목적은 단순히 현재 기업의 시가총액과 비교하는 것이 아니라, 기업의 본질적인 내재 가치(intrinsic value) 를 평가하여 시장에서 저평가된 기업을 찾는 것입니다.
📌 DCF 가치평가의 활용 분야
✔️ 주식 투자: 기업의 적정 주가를 평가하여 매수/매도 결정을 내리는 데 활용
✔️ M&A(인수·합병) 평가: 특정 기업이 합병될 경우, 공정한 기업 가치를 평가하는 기준
✔️ 부동산 및 프로젝트 투자: 미래 현금흐름을 분석하여 투자 타당성을 판단
2. DCF 분석의 핵심 요소
DCF 가치평가를 수행하기 위해 반드시 고려해야 할 4가지 핵심 요소가 있습니다.
2.1. 미래 자유 현금흐름(FCF, Free Cash Flow) 예측

자유 현금흐름(FCF)이란 기업이 영업을 통해 벌어들인 현금에서 필수적인 투자 비용을 제외하고 남은 현금을 의미합니다. 이는 기업이 투자자에게 실제로 돌려줄 수 있는 현금이므로, 기업의 진정한 수익성을 평가하는 중요한 지표입니다.
2.2. 할인율(WACC, 가중평균자본비용) 결정
미래 현금흐름을 현재 가치로 환산할 때 사용하는 할인율은 일반적으로 기업의 자본 비용을 반영한 WACC(Weighted Average Cost of Capital, 가중평균자본비용) 을 적용합니다.
할인율이 높을수록 미래 현금흐름의 현재 가치가 낮아지고, 반대로 할인율이 낮으면 기업 가치가 높게 평가됩니다.
2.3. 잔존가치(Terminal Value) 계산
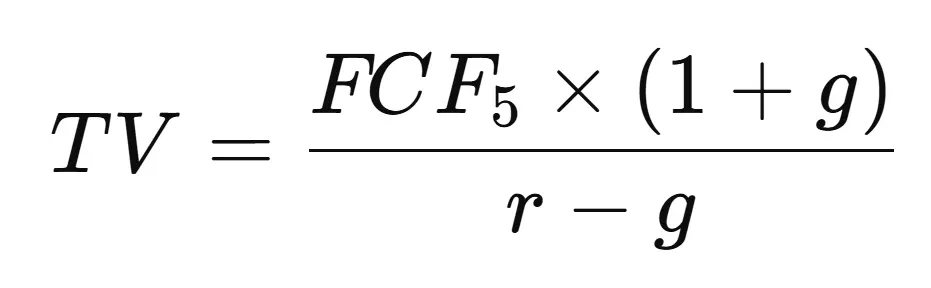
DCF 분석에서 미래 현금흐름을 예측하는 기간은 보통 5~10년으로 설정되지만, 기업은 그 이후에도 지속적으로 운영됩니다. 따라서 예측 기간 이후에도 기업이 창출할 가치를 잔존가치(Terminal Value) 로 반영해야 합니다.
잔존가치는 다음과 같은 공식으로 계산합니다.
- FCFₙ: 마지막 해의 자유 현금흐름
- g: 영구 성장률(기업이 장기적으로 유지할 수 있는 성장률)
- r: 할인율(WACC)
2.4. 현재 가치 계산
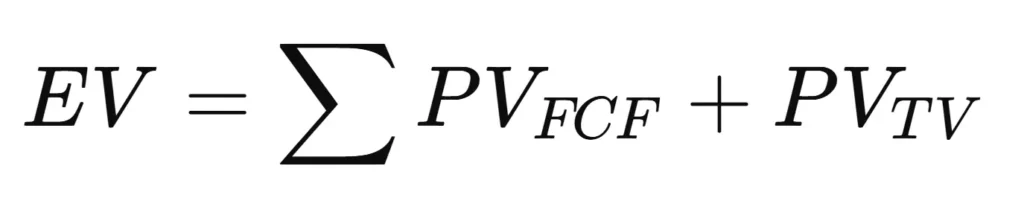
모든 미래 현금흐름을 할인율(WACC)로 나누어 현재 가치(PV)로 환산한 후, 이를 합산하여 최종적인 기업 가치를 도출합니다.
3. DCF 가치평가 실전 예제
이제 가상의 기업을 설정하여 DCF 가치평가를 직접 수행해 보겠습니다.
📌 가정 설정
- 예측 기간: 5년
- 초기 자유 현금흐름(FCF, Year 1): 100억 원
- 연평균 성장률: 5%
- 할인율(WACC): 10%
- 잔존가치 영구 성장률: 3%
📌 연도별 자유 현금흐름 예측 및 할인 계산
| 연도 | 예상 FCF (억 원) | 할인율 적용 (1.10^t) | 현재 가치 (억 원) |
|---|---|---|---|
| 1 | 100 | 1.10 | 90.91 |
| 2 | 105 | 1.21 | 86.78 |
| 3 | 110.25 | 1.33 | 82.85 |
| 4 | 115.76 | 1.46 | 79.08 |
| 5 | 121.55 | 1.61 | 75.47 |
위 계산을 통해 5년 동안의 자유 현금흐름의 현재 가치 총합은 414.09억 원입니다.
📌 잔존가치(Terminal Value) 계산
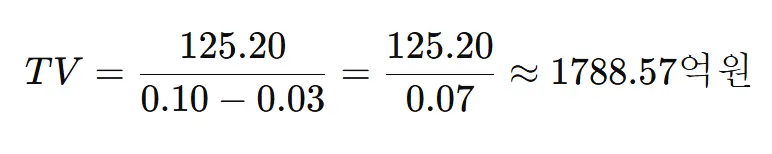
이를 현재 가치로 환산하면:
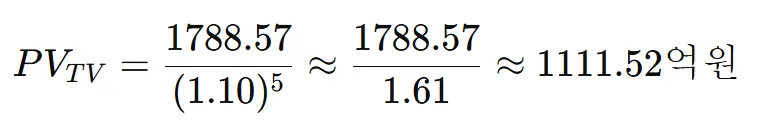
📌 최종 기업 가치(EV) 계산
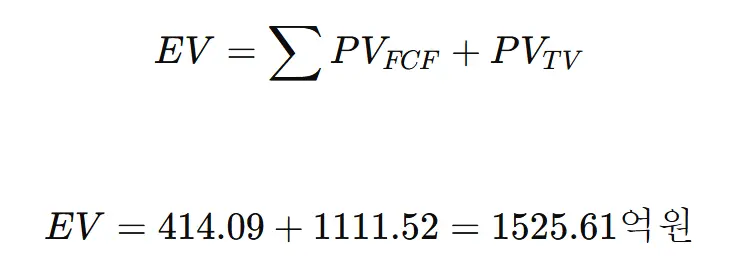
즉, DCF 가치평가를 통해 해당 기업의 가치는 약 1525.61억 원으로 산출됩니다.
4. DCF 분석 결과 해석 및 한계점
DCF 분석을 통해 도출된 기업 가치를 현재 주가와 비교하여 투자 결정을 내릴 수 있습니다.
- 만약 현재 시장에서 기업의 시가총액이 1400억 원이라면? → 저평가, 매수 기회
- 만약 시장 가치가 1600억 원이라면? → 고평가, 신중한 접근 필요
하지만 DCF 가치평가는 몇 가지 한계점이 있습니다.
📌 DCF 분석의 주요 한계점
❗ 미래 예측이 어렵다: 미래 현금흐름과 성장률을 정확히 예측하는 것은 매우 어렵습니다.
❗ 할인율(WACC) 민감도: 할인율이 변하면 기업 가치가 크게 달라질 수 있습니다.
❗ 잔존가치 의존도: 전체 기업 가치의 대부분이 잔존가치에서 발생할 수 있어 신뢰성이 낮아질 수 있습니다.
따라서 DCF 가치평가만 맹신하는 것이 아니라, 상대가치평가(PER, PBR 비교) 등 다양한 방법과 함께 활용하는 것이 바람직합니다.
5. 결론: DCF 분석을 활용한 현명한 투자 전략
DCF 가치평가는 기업의 본질적인 가치를 분석하는 강력한 도구이며, 장기적인 투자 결정을 내리는 데 매우 유용합니다. 다만, 가정값(성장률, 할인율 등)이 결과에 큰 영향을 미치므로, 여러 시나리오를 고려한 보수적인 접근이 필요합니다.
투자자는 DCF 가치평가를 기본적인 분석 도구로 삼되, 시장 동향, 재무 분석, 경쟁사 비교 등과 함께 종합적으로 평가하는 것이 중요합니다.
이제 여러분도 관심 있는 기업을 직접 분석해 보고, 보다 신중한 투자 결정을 내려보세요! 🚀


