전기차(EV)와 에너지 저장 시스템(ESS) 시장의 폭발적인 성장과 함께 2차전지 배터리의 중요성은 날로 커지고 있습니다. 이 배터리 산업의 핵심 공급망을 장악하고 있는 국가는 바로 중국인데요. 본 글에서는 글로벌 배터리 시장의 혈맥을 쥐고 있는 “중국 배터리 소재 관련주”에 대해 심층적으로 분석해 보고자 합니다. 분리막, 음극재, 양극재, 전해질 등 4대 핵심 소재 분야의 대표 기업과 시장 동향을 살펴보고, 투자자 여러분께 유용한 정보를 제공하는 것이 목표입니다.
중국 10대 제조업 대장주 알아보기!중국, 왜 2차전지 배터리 소재의 중심인가?
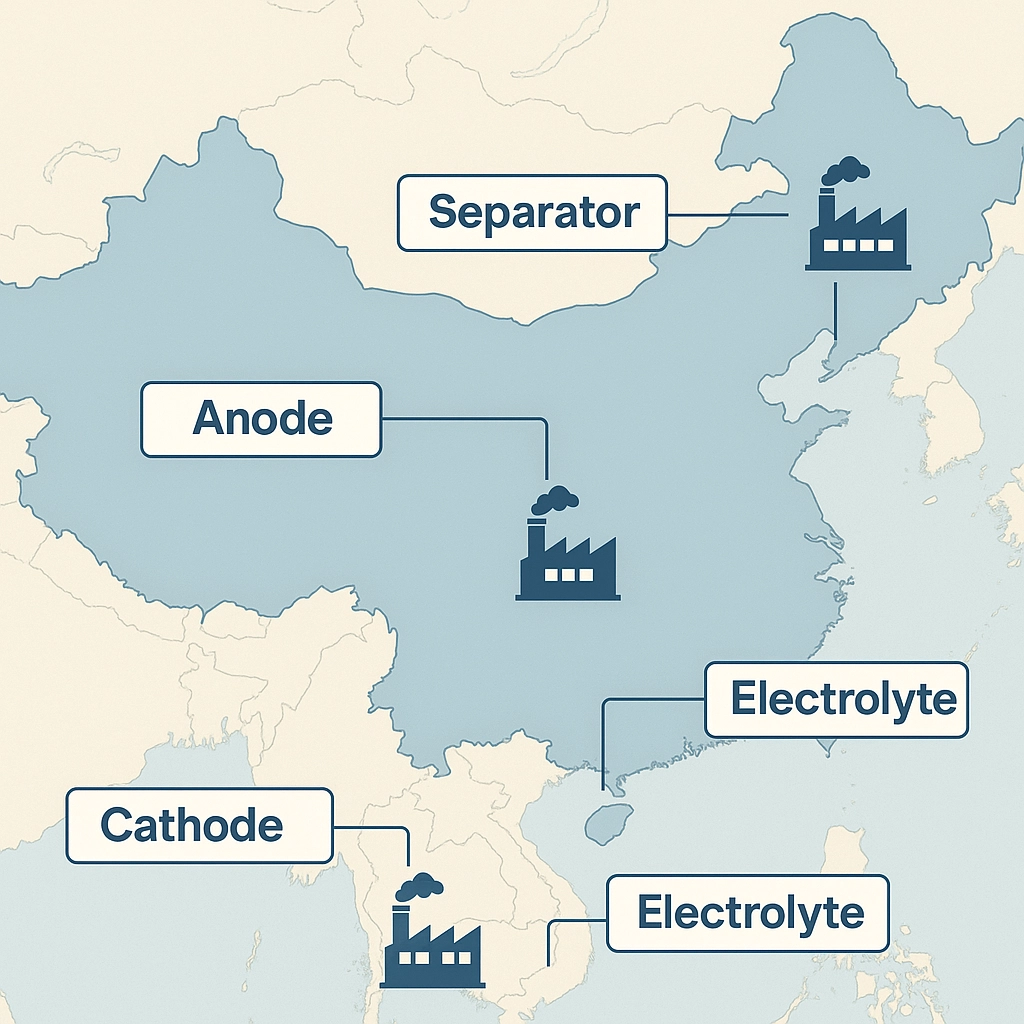
중국은 글로벌 2차전지 배터리 소재 생산에서 압도적인 지위를 차지하고 있습니다. 정부의 강력한 신에너지 자동차 산업 지원 정책, 풍부한 원자재, 거대한 내수 시장을 바탕으로 중국 기업들은 4대 핵심 소재(분리막, 음극재, 양극재, 전해질) 모두에서 세계 시장을 선도하고 있습니다. 이는 곧 글로벌 전기차 및 배터리 제조사들이 중국산 소재에 대한 의존도가 매우 높다는 것을 의미하며, “중국 배터리 소재 관련주”의 중요성을 부각시키는 요인입니다.
4대 핵심 소재별 중국 배터리 소재 관련주 완벽 분석
그렇다면 각 소재 분야에서 주목해야 할 중국 기업들은 어디일까요?
1. 분리막: 안전과 성능을 책임지는 핵심 소재
분리막은 배터리 양극과 음극의 직접적인 접촉을 막아 단락을 방지하고, 리튬 이온의 이동 통로 역할을 하는 안전성과 직결된 핵심 부품입니다. 중국은 글로벌 분리막 시장의 70% 이상을 점유하고 있습니다.
- 시장 동향: 폴리에틸렌(PE) 분리막이 주류이며, 안전성을 향상시킨 코팅 기술 등이 발전하고 있습니다. 시장 집중도가 매우 높아 상위 기업들의 영향력이 큽니다.
- 주요 기업 (시장 점유율 순위 기반):
- SEMCORP (은첩고분, 002812.SZ): 글로벌 출하량 1위 기업이지만, 최근 시장 점유율은 다소 하락하는 추세입니다. 습식 분리막 시장의 강자입니다.
- Senior (심천시니어과기, 300568.SZ): 건식 및 습식 분리막 모두에서 강력한 입지를 다지고 있으며, 시장 점유율을 확대하고 있습니다.
- Sinoma (중국중재과기, 002080.SZ): 꾸준히 상위권을 유지하고 있는 주요 분리막 제조업체입니다.
- 기타 주요 기업: Gellec (비상장), ZIMT (비상장, 건식 분리막 선두), Huiqiang (비상장) 등이 경쟁하고 있습니다.
2. 음극재: 리튬 이온 저장고, 흑연의 세계
음극재는 배터리 충전 시 리튬 이온을 저장하는 역할을 하며, 주로 천연 흑연과 인조 흑연이 사용됩니다. 중국은 글로벌 음극재 시장의 95% 이상을 장악하며 거의 독점적인 지위를 확보하고 있습니다.
- 시장 동향: 인조 흑연이 전체 음극재 출하량의 약 80%를 차지하며 시장을 주도하고 있습니다. 실리콘-탄소 복합재 등 차세대 음극재 개발도 활발합니다.
- 주요 기업 (시장 점유율 순위 기반):
- BTR (베이터루이, 835185.BJ): 10년 이상 글로벌 음극재 출하량 1위를 유지하고 있는 압도적인 선두 기업입니다.
- Shanshan Technology (상해삼삼과기, 600884.SS): 인조 흑연 음극재 생산에서 BTR과 함께 선두권을 형성하고 있습니다.
- Jiangxi Zichen (강서자천과기, 831980.OC): 고급 인조 흑연 분야에서 빠르게 성장하며 글로벌 강자로 부상했습니다.
- 기타 주요 기업: Zhongke Shinzoom (비상장), Kaijin Technology (비상장), Shangtai Technology (비상장) 등이 있습니다.
3. 양극재: 배터리 전압과 에너지 밀도의 결정판
양극재는 배터리의 전압과 에너지 밀도를 결정하는 핵심 소재로, LFP(리튬인산철), NCM(니켈코발트망간), NCA(니켈코발트알루미늄) 등 다양한 종류가 있습니다. 중국은 글로벌 양극재 생산의 약 89%를 담당합니다.
- 시장 동향: 중국 내에서는 LFP 양극재가 높은 시장 점유율(약 75%)을 차지하고 있으며, 삼원계(NCM, NCA) 양극재는 에너지 밀도를 높이기 위한 하이니켈 기술 개발이 활발합니다.
- 주요 기업 (생산량/능력 기반):
- Ronbay (용백과기, 688005.SS): 삼원계 양극재 생산 능력 및 생산량에서 중국 1위 기업입니다.
- Tianjin B&M Science and Technology (천진파막과기, 비상장): 주요 양극재 생산 기업 중 하나입니다.
- Easpring Material Technology (당승과기, 300073.SZ): 중국 최초의 리튬 배터리 양극재 상장 기업입니다.
- Hunan Changyuan Lico (장원리코, 688779.SS): 경쟁력 있는 양극재 생산 업체입니다.
- 기타 주요 기업: BTR (835185.BJ), BASF Shanshan (BASF.DE), XTC New Energy (688778.SS) 등이 있습니다.
4. 전해질: 이온 전도의 혈액, 가격 경쟁과 기술 혁신
전해질은 배터리 내부에서 리튬 이온이 이동할 수 있도록 하는 매개체 역할을 하며, 주로 유기 용매에 리튬염을 용해시켜 만듭니다. 중국은 글로벌 전해질 출하량의 90% 이상을 차지합니다.
- 시장 동향: 출하량은 꾸준히 증가하고 있으나, 공급 과잉 및 경쟁 심화로 가격 하락 압력이 지속되고 있습니다. 이는 관련 기업 수익성에 영향을 미치고 있습니다.
- 주요 기업 (시장 점유율 순위 기반):
- Tinci Materials (천사재료, 002709.SZ): 중국 전해질 시장 점유율 1위 기업으로, 압도적인 생산 능력을 보유하고 있습니다.
- BYD (비야디, 002594.SZ): 배터리 제조와 함께 전해질의 상당 부분을 자체 생산 및 사용하고 있습니다.
- Capchem (신주방, 300037.SZ): 전해질 시장의 주요 경쟁자 중 하나입니다.
- RTXC (Jiangsu Ruitai New Energy Material Technology, 강소서태신능원재료, 301238.SZ): 빠르게 성장하는 전해질 전문 기업입니다.
- 기타 주요 기업: Shida Shenghua Chemical Group (석대성화, 603026.SS), Zhejiang Yongtai Technology (영태과기, YTT.L) 등이 있습니다.
중국 배터리 소재 관련주 투자, 핵심 체크포인트
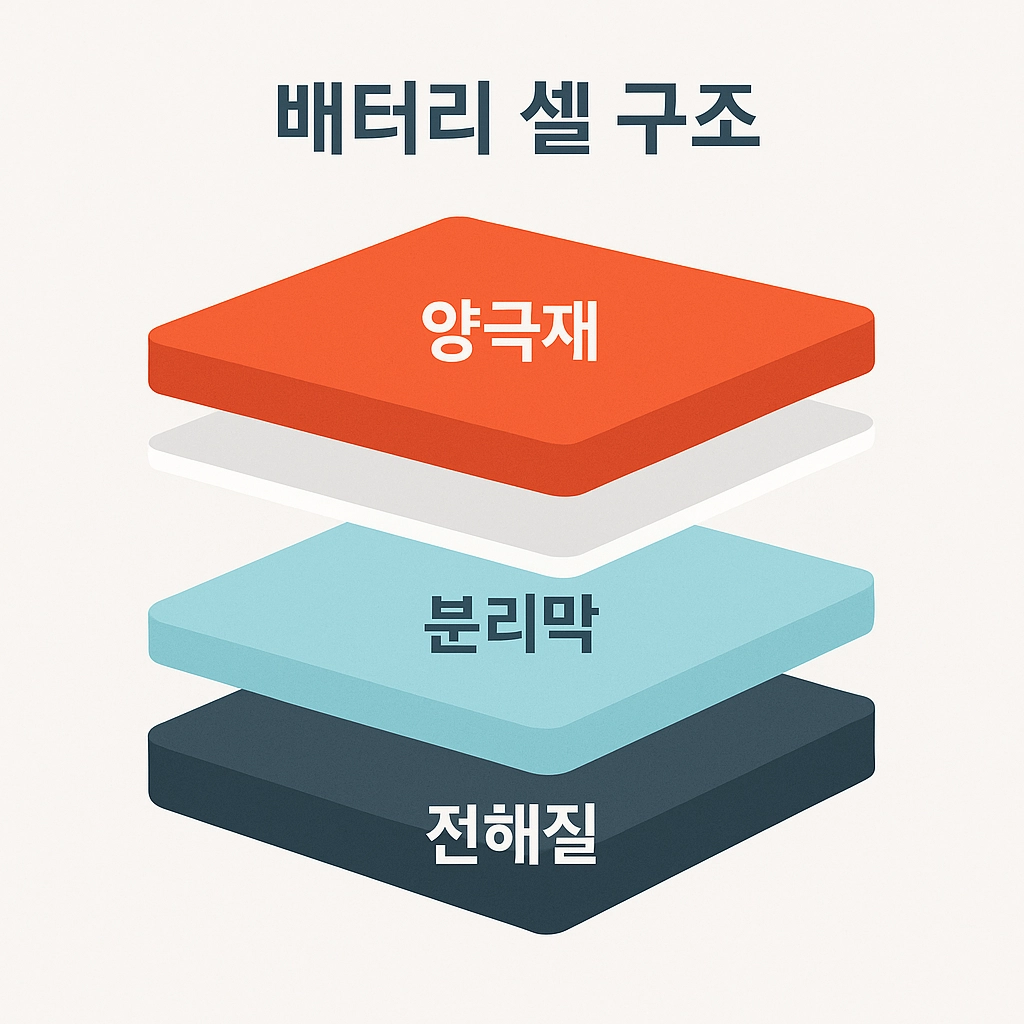
“중국 배터리 소재 관련주”에 투자할 때는 다음과 같은 사항들을 면밀히 검토해야 합니다.
- 기술 발전과 배터리 화학의 진화: 고체 전지와 같은 차세대 기술 동향과 배터리 소재의 변화는 시장 판도를 바꿀 수 있습니다.
- 가격 변동성 및 경쟁 환경: 특히 전해질과 같이 가격 경쟁이 치열한 분야는 기업 수익성에 직접적인 영향을 미칩니다.
- 글로벌 공급망 역학 변화: 미중 갈등, 각국의 공급망 자립화 정책 등은 중국 기업들에게 영향을 줄 수 있습니다.
- 정부 정책: 중국 정부의 신에너지 자동차 및 배터리 산업 지원 정책 변화를 주시해야 합니다.
- 기업별 경쟁력: 각 기업의 기술력, 생산 능력, 고객사 확보 현황, 재무 건전성 등을 꼼꼼히 따져봐야 합니다.
결론: 기회와 위험 속, 신중한 접근이 필요
중국은 명실상부한 글로벌 2차전지 배터리 소재 공급망의 핵심 국가이며, 관련 시장은 전기차 및 ESS 시장의 성장과 함께 지속적인 성장이 예상됩니다. “중국 배터리 소재 관련주”는 이러한 성장세 속에서 매력적인 투자 기회를 제공할 수 있습니다.
하지만 기술 변화의 속도가 빠르고, 기업 간 경쟁이 치열하며, 글로벌 정책 변화의 영향도 받을 수 있는 역동적인 시장임을 기억해야 합니다. 따라서 투자자들은 각 소재 분야의 특성과 개별 기업의 경쟁력을 심층적으로 분석하고, 시장 동향을 꾸준히 모니터링하며 신중하게 투자 결정을 내리는 것이 중요합니다. 변화하는 시장 속에서 성공적인 투자 기회를 포착하시길 바랍니다.
본 정보는 투자 참고용이며, 모든 투자 결정과 그에 따른 책임은 투자자 본인에게 있습니다.


