전기차와 에너지 저장 시스템(ESS) 시장의 폭발적인 성장과 함께 배터리 기술의 중요성은 날로 커지고 있습니다. 특히 배터리의 성능과 가격을 결정짓는 핵심 소재인 양극재 시장은 뜨거운 감자로 떠오르고 있으며, 이 분야에서 중국 기업들의 약진이 두드러집니다. 본 글에서는 글로벌 시장을 선도하는 중국의 배터리 양극재 시장 동향을 살펴보고, 관련하여 주목할 만한 배터리 양극재 중국주식 및 투자 시 고려사항을 심층적으로 분석해 보겠습니다. 이 글을 통해 독자 여러분은 중국 양극재 시장의 성장 가능성과 주요 기업들에 대한 통찰력을 얻으실 수 있을 것입니다.
중국 배터리 양극재 시장, 왜 주목해야 하는가?
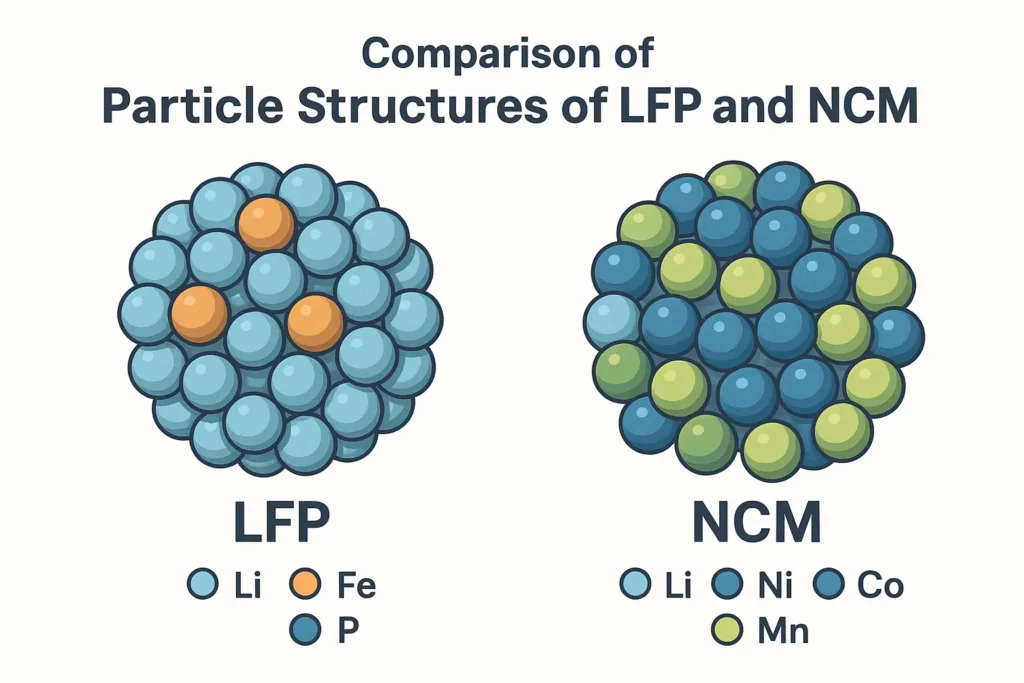
양극재는 리튬이온 배터리에서 전압과 에너지 밀도를 결정하는 가장 중요한 요소입니다. 주요 양극재로는 산화코발트리튬(LCO), 산화망간리튬(LMO), 니켈망간코발트산화리튬(NMC), 인산철리튬(LFP), 니켈코발트알루미늄산화리튬(NCA) 등이 사용됩니다.
중국은 전 세계 양극재 생산의 약 89%를 담당하며, 2023년에는 전 세계 양극재 시장 수익의 24.9%를 차지하는 등 글로벌 공급망에서 핵심적인 역할을 수행하고 있습니다. 중국의 리튬이온 배터리 양극재 시장은 2023년 62억 6,380만 달러에서 2030년 215억 5,710만 달러 규모로 성장할 것으로 예상되며, 이는 연평균 19.3%의 놀라운 성장률입니다. 이러한 성장세는 중국이 2030년 수익 기준으로 글로벌 양극재 시장을 주도할 것임을 시사합니다.
중국 양극재 시장의 핵심 트렌드
중국 양극재 시장은 몇 가지 뚜렷한 트렌드를 보이며 발전하고 있습니다. 배터리 양극재 중국주식 투자 시 이러한 흐름을 이해하는 것이 중요합니다.
LFP 양극재의 지속적인 강세
2023년 기준, 인산철리튬(LFP) 양극재는 중국 시장에서 가장 큰 수익을 창출하며 가장 빠른 성장률을 보였습니다. 2024년에는 중국 내 LFP 배터리 설치량이 시장 점유율의 약 75%에 달할 정도로 압도적인 우위를 점하고 있습니다. LFP는 비용 효율성과 안전성이 뛰어나 특히 전기차(EV) 부문에서 선호도가 높습니다.
삼원계 양극재의 고니켈화 가속
NMC, NCA와 같은 삼원계 양극재 분야에서는 고니켈(High-Nickel) 추세가 뚜렷하게 나타나고 있습니다. 에너지 밀도를 높여 주행 거리를 늘리려는 수요에 따라, 2022년 중국에서 고니켈 소재(8시리즈 이상)의 침투율은 이미 44.7%에 달했습니다. 이는 장거리 EV 및 고성능 애플리케이션을 위한 기술 발전 방향을 보여줍니다.
배터리 양극재 중국주식: 주목해야 할 핵심 기업
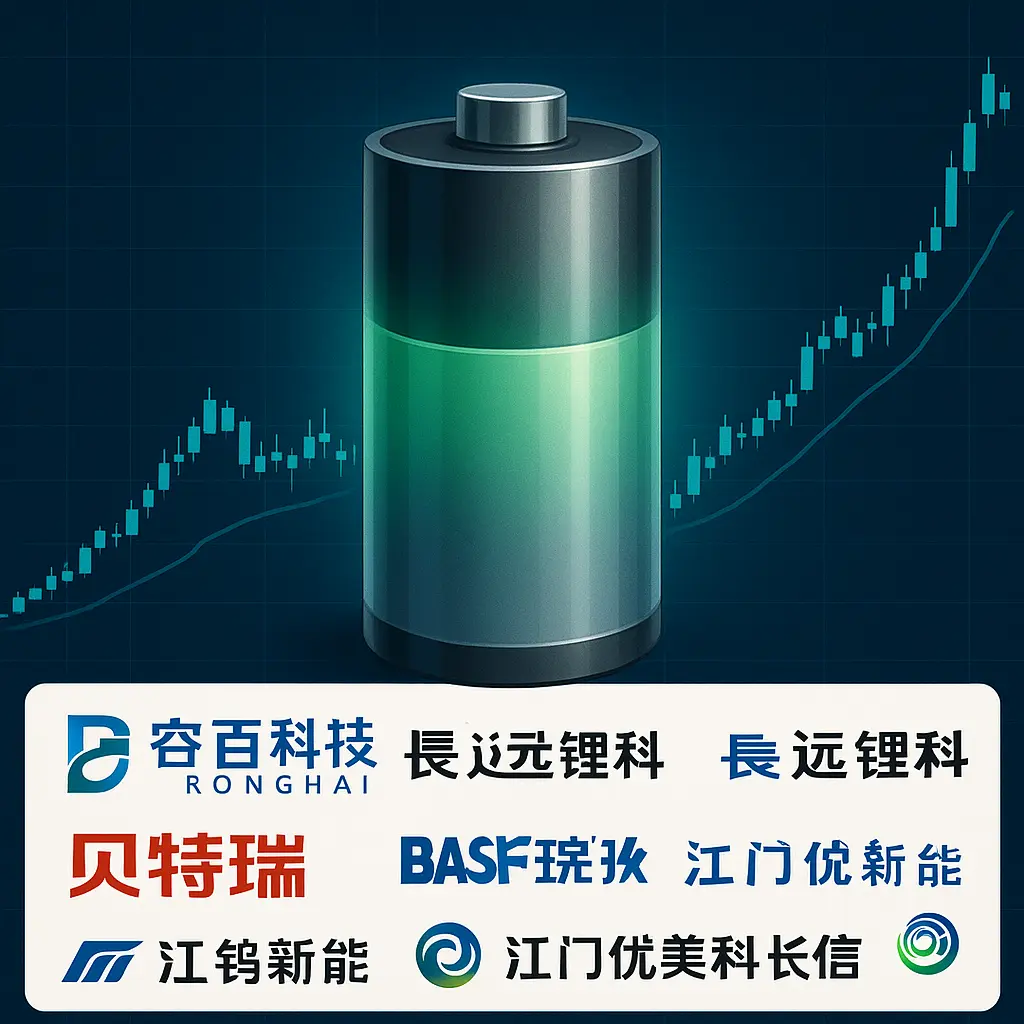
중국 양극재 시장의 성장에 따라 관련 기업들의 가치 또한 높아질 것으로 기대됩니다. 다음은 시장 점유율 및 기술력을 바탕으로 주목할 만한 중국의 양극재 중국주식입니다.
- 론베이(Ronbay, 容百科技, 688005.SS): 2022년 기준 삼원계 양극재 생산 능력 및 생산량 모두 1위를 차지한 선두 기업입니다. 특히 고니켈 삼원계 양극재 분야에서 강력한 기술력을 보유하고 있습니다.
- 이스프링(Easpring, 当升科技, 300073.SZ): 리튬 배터리 양극재를 주 사업으로 하는 중국 최초의 상장 기업으로, 오랜 업력을 바탕으로 안정적인 시장 지위를 확보하고 있습니다.
- 후난창위안리고(Hunan Changyuan Lico, 长远锂科, 688779.SS): 삼원계 및 LFP 양극재 모두 생산하며, 기술 혁신과 생산 능력 확장에 적극적으로 투자하고 있습니다.
- BTR 뉴 머티리얼 그룹(BTR New Material Group, 贝特瑞, 835185.BJ): 음극재 분야에서 글로벌 경쟁력을 갖춘 동시에 양극재 시장에서도 입지를 다지고 있는 기업입니다.
- BASF 샨샨 배터리 머티리얼즈(BASF Shanshan Battery Materials, 巴斯夫杉杉, BASF.DE 모회사): 글로벌 화학 기업 BASF와 중국 샨샨의 합작사로, 원자재부터 배터리 재활용까지 포괄적인 사업 범위를 통해 강력한 시장 경쟁력을 구축하고 있습니다.
- XTC 뉴 에너지 머티리얼즈(XTC New Energy Materials, 厦钨新能, 688778.SS): 텅스텐 산업 기반의 신에너지 소재 기업으로, 코발트산리튬 및 삼원계 양극재를 생산합니다.
- 장먼 유미코아 창신(Jiangmen Umicore Changxin, 江门优美科长信, UMI.BR 모회사): 글로벌 소재 기술 그룹 유미코아의 자회사로, 선진 기술력과 글로벌 네트워크를 강점으로 합니다.
이 외에도 비상장 기업 중 톈진 B&M(Tianjin B&M), ZEC (닝보 진허, Ningbo Jinhe), 난퉁 리샤인(Nantong Reshine) 등이 주요 플레이어로 활동하고 있습니다. 이러한 기업들은 CATL, BYD, ATL, 삼성SDI, LG에너지솔루션 등 국내외 주요 배터리 제조사들과 강력한 공급 관계를 구축하고 있는 경우가 많습니다.
배터리 양극재 중국주식 시장 전망
배터리 양극재 중국주식에 대한 투자는 매력적인 기회가 될 수 있지만, 몇 가지 고려사항이 필요합니다.
- 기술 변화의 속도: 양극재 기술은 에너지 밀도 향상, 안전성 강화, 비용 절감을 목표로 빠르게 발전하고 있습니다. 특히 고니켈 소재 및 차세대 배터리 기술 동향에 주목해야 합니다.
- 원자재 가격 변동성: 리튬, 니켈, 코발트 등 핵심 원자재의 가격 변동은 양극재 제조사의 수익성에 큰 영향을 미칠 수 있습니다.
- 고객사와의 관계: 주요 배터리 제조사와의 안정적인 공급 계약 및 파트너십은 기업의 지속적인 성장에 매우 중요합니다.
- 정책적 지원 및 규제: 중국 정부의 신에너지 산업 육성 정책은 시장 성장에 긍정적인 영향을 주지만, 환경 규제 등은 위험 요인이 될 수 있습니다.
중국 양극재 시장은 전기차 및 에너지 저장 장치 수요 증가에 힘입어 지속적인 고성장이 예상됩니다. 특히 LFP 양극재의 안정적인 수요와 고니켈 삼원계 양극재의 기술 혁신은 시장 성장을 견인할 주요 동력입니다.
결론: 성장 잠재력 높은 배터리 양극재 중국주식
지금까지 중국의 배터리 양극재 시장 동향과 주목해야 할 배터리 양극재 중국주식 및 투자 고려사항에 대해 알아보았습니다. 중국은 글로벌 양극재 시장에서 압도적인 생산 능력과 시장 점유율을 바탕으로 성장을 거듭하고 있으며, LFP와 고니켈 삼원계 소재를 중심으로 기술 혁신을 이어가고 있습니다.
이러한 성장 잠재력은 투자자들에게 매력적인 기회를 제공하지만, 기술 변화, 원자재 가격, 기업 경쟁 환경 등 다양한 변수를 고려한 신중한 접근이 필요합니다. 향후 발표되는 기업 실적과 시장 동향을 꾸준히 살피며 성공적인 투자 결정을 내리시기를 바랍니다.
면책 조항: 본 정보는 투자 참고용으로 제공되었으며, 투자 결정은 전적으로 개인의 판단과 책임 하에 이루어져야 합니다. 특정 종목에 대한 투자 추천이 아님을 밝힙니다.


