혹시 2024년 상반기, 뜨거웠던 전선주 랠리를 놓치고 아쉬워하셨나요? 하지만 실망하기엔 이릅니다. 시장의 스마트 머니는 이미 다음 목적지를 향해 움직이고 있기 때문입니다. 바로 ‘구리(Copper)’ 그 자체를 생산하고 지배하는 기업들입니다.
인공지능(AI) 시대의 데이터센터는 ‘전기 먹는 하마’이자 거대한 ‘구리 블랙홀’입니다. 다가오는 2026년, 단순한 전선 수요를 넘어 원자재 가격 자체가 폭등하는 구리 슈퍼사이클]이 예고되어 있습니다. 오늘 포스팅에서는 왜 지금 전선주에서 시선을 돌려 광산주와 제련 기업에 주목해야 하는지, 그 구조적 원인과 핵심 투자 종목을 낱낱이 파헤쳐 드립니다.
목차
1. 구리 슈퍼사이클의 해부: 수요 폭발과 공급 절벽의 충돌
경제학에서 가격이 오르는 원리는 간단합니다. 사려는 사람은 넘치는데, 팔 물건이 없으면 됩니다. 2026년 구리 시장은 이 교과서적인 ‘퍼펙트 스톰’을 앞두고 있습니다.
AI와 친환경이 만든 ‘이중 수요 가속’
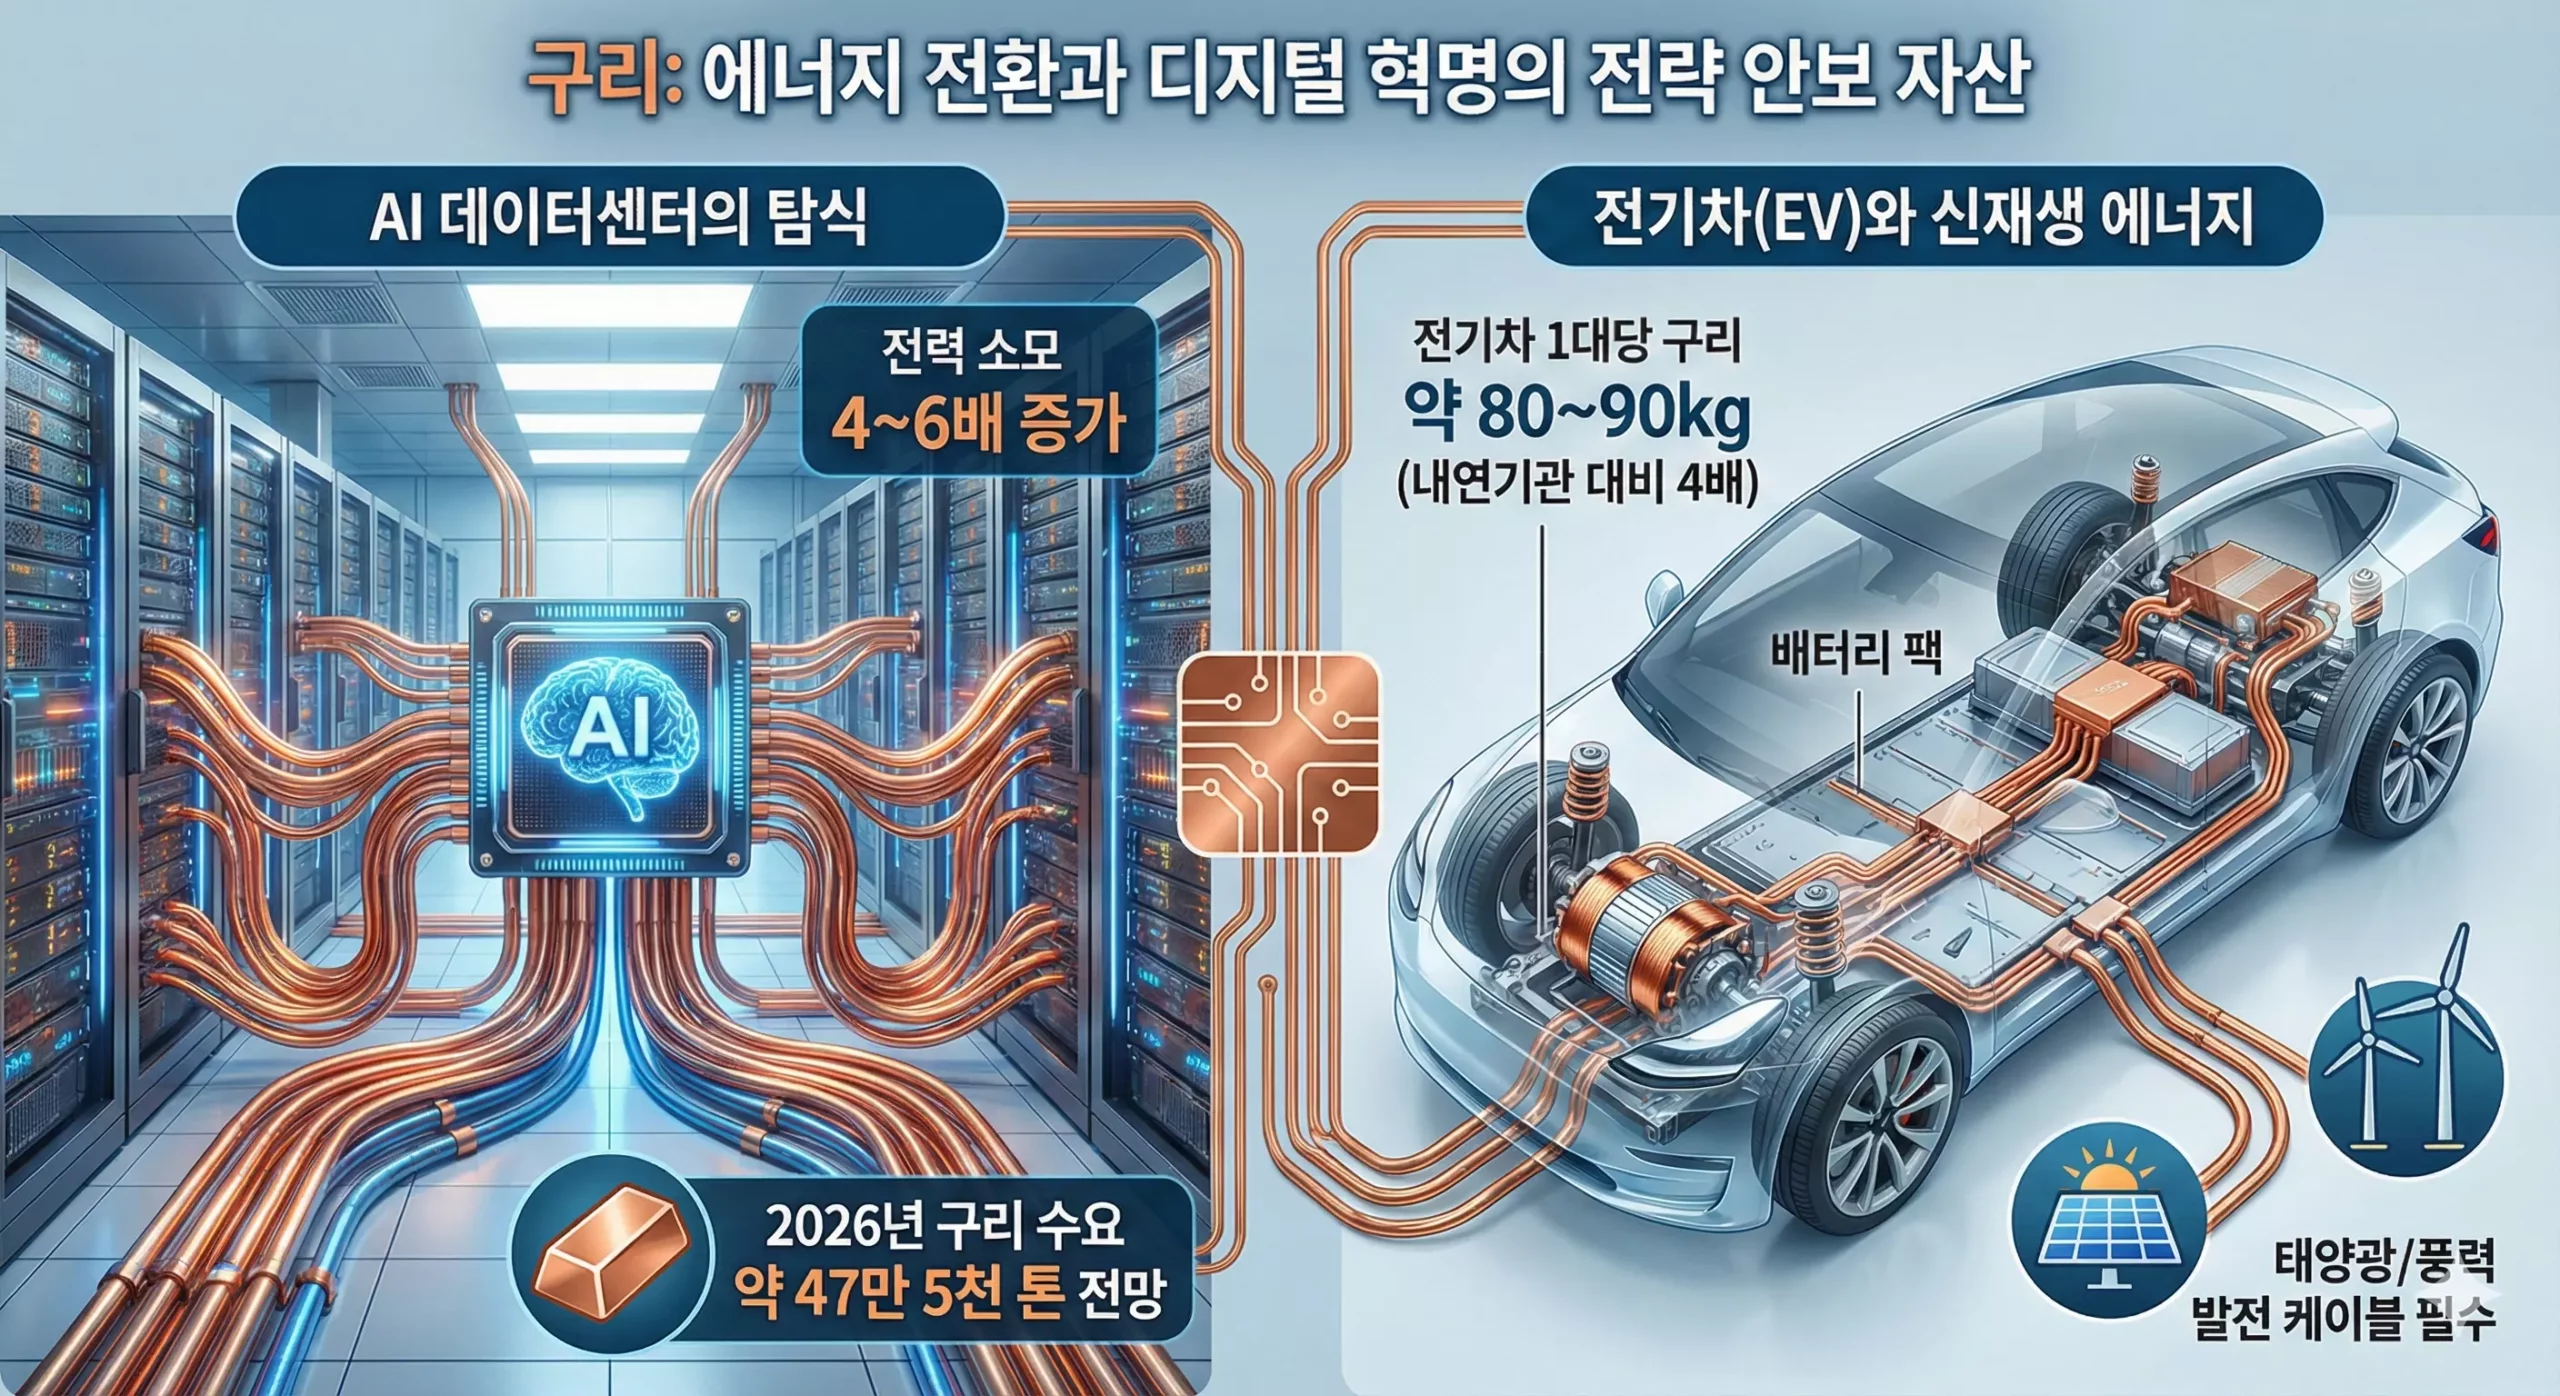
구리는 더 이상 단순한 산업 금속이 아닙니다. 에너지 전환과 디지털 혁명의 ‘전략 안보 자산’입니다.
- AI 데이터센터의 탐식: 챗GPT와 같은 생성형 AI를 돌리기 위한 데이터센터는 일반 서버보다 전력을 4~6배 더 소모합니다. JP모건에 따르면, 2026년 데이터센터 설치로 인한 구리 수요만 약 47만 5천 톤에 달할 것으로 보입니다. 이는 불과 2년 만에 10만 톤 이상이 늘어난 수치입니다.
- 전기차(EV)와 신재생 에너지: 전기차 한 대에는 내연기관차보다 4배 많은 약 80~90kg의 구리가 들어갑니다. 태양광과 풍력 발전 역시 막대한 구리 케이블을 필요로 하죠.
광산은 늙었고, 새 프로젝트는 없다
반면 공급 상황은 처참합니다. 광산주가 귀해질 수밖에 없는 이유가 여기 있습니다.
- 광석 품위 저하: 세계 최대 생산국인 칠레의 광산들은 노후화되어, 같은 양의 흙을 파내도 나오는 구리의 양(품위)이 현저히 줄었습니다. 이는 생산 비용 상승으로 이어집니다.
- 투자의 실종: 지난 10년간 메이저 광산 기업들은 환경 규제(ESG)와 저유가로 인해 신규 광산 개발(Greenfield)에 소극적이었습니다. 광산 하나를 개발해 생산하기까지는 평균 15년이 걸립니다. 지금 당장 투자를 시작해도 2026년 수요를 맞출 수 없다는 뜻입니다.
2. 왜 전선주에서 광산주와 제련주로 갈아타야 할까?
많은 분이 “전선주도 구리 가격 오르면 좋은 거 아니야?”라고 생각하십니다. 맞습니다. 하지만 이익이 늘어나는 속도(레버리지)가 다릅니다.
이익의 폭발력 차이: Cost-Plus vs. Operating Leverage
- 전선주 (Cost-Plus): 구리 가격이 오르면 제품 가격에 그만큼만 얹어서 팝니다(판가 전가). 매출은 늘어나지만, 마진율 자체가 급격히 좋아지지는 않습니다. 오히려 구리값이 너무 비싸지면 프로젝트가 취소될 위험도 있죠.
- 광산/제련주 (Operating Leverage): 광산 기업은 채굴 원가는 그대로인데, 판매하는 구리 가격이 오르면 그 상승분이 고스란히 영업이익으로 꽂힙니다. 이것이 바로 원자재 슈퍼사이클 구간에서 광산주의 주가 상승률이 전선주를 압도하는 이유입니다.
제련소의 숨겨진 무기: 부산물(Free Metal)
최근 제련 수수료(TC/RC)가 낮아져 제련소가 힘들다는 뉴스가 있었지만, 이는 ‘기술력 있는 제련소’에게는 해당하지 않습니다.
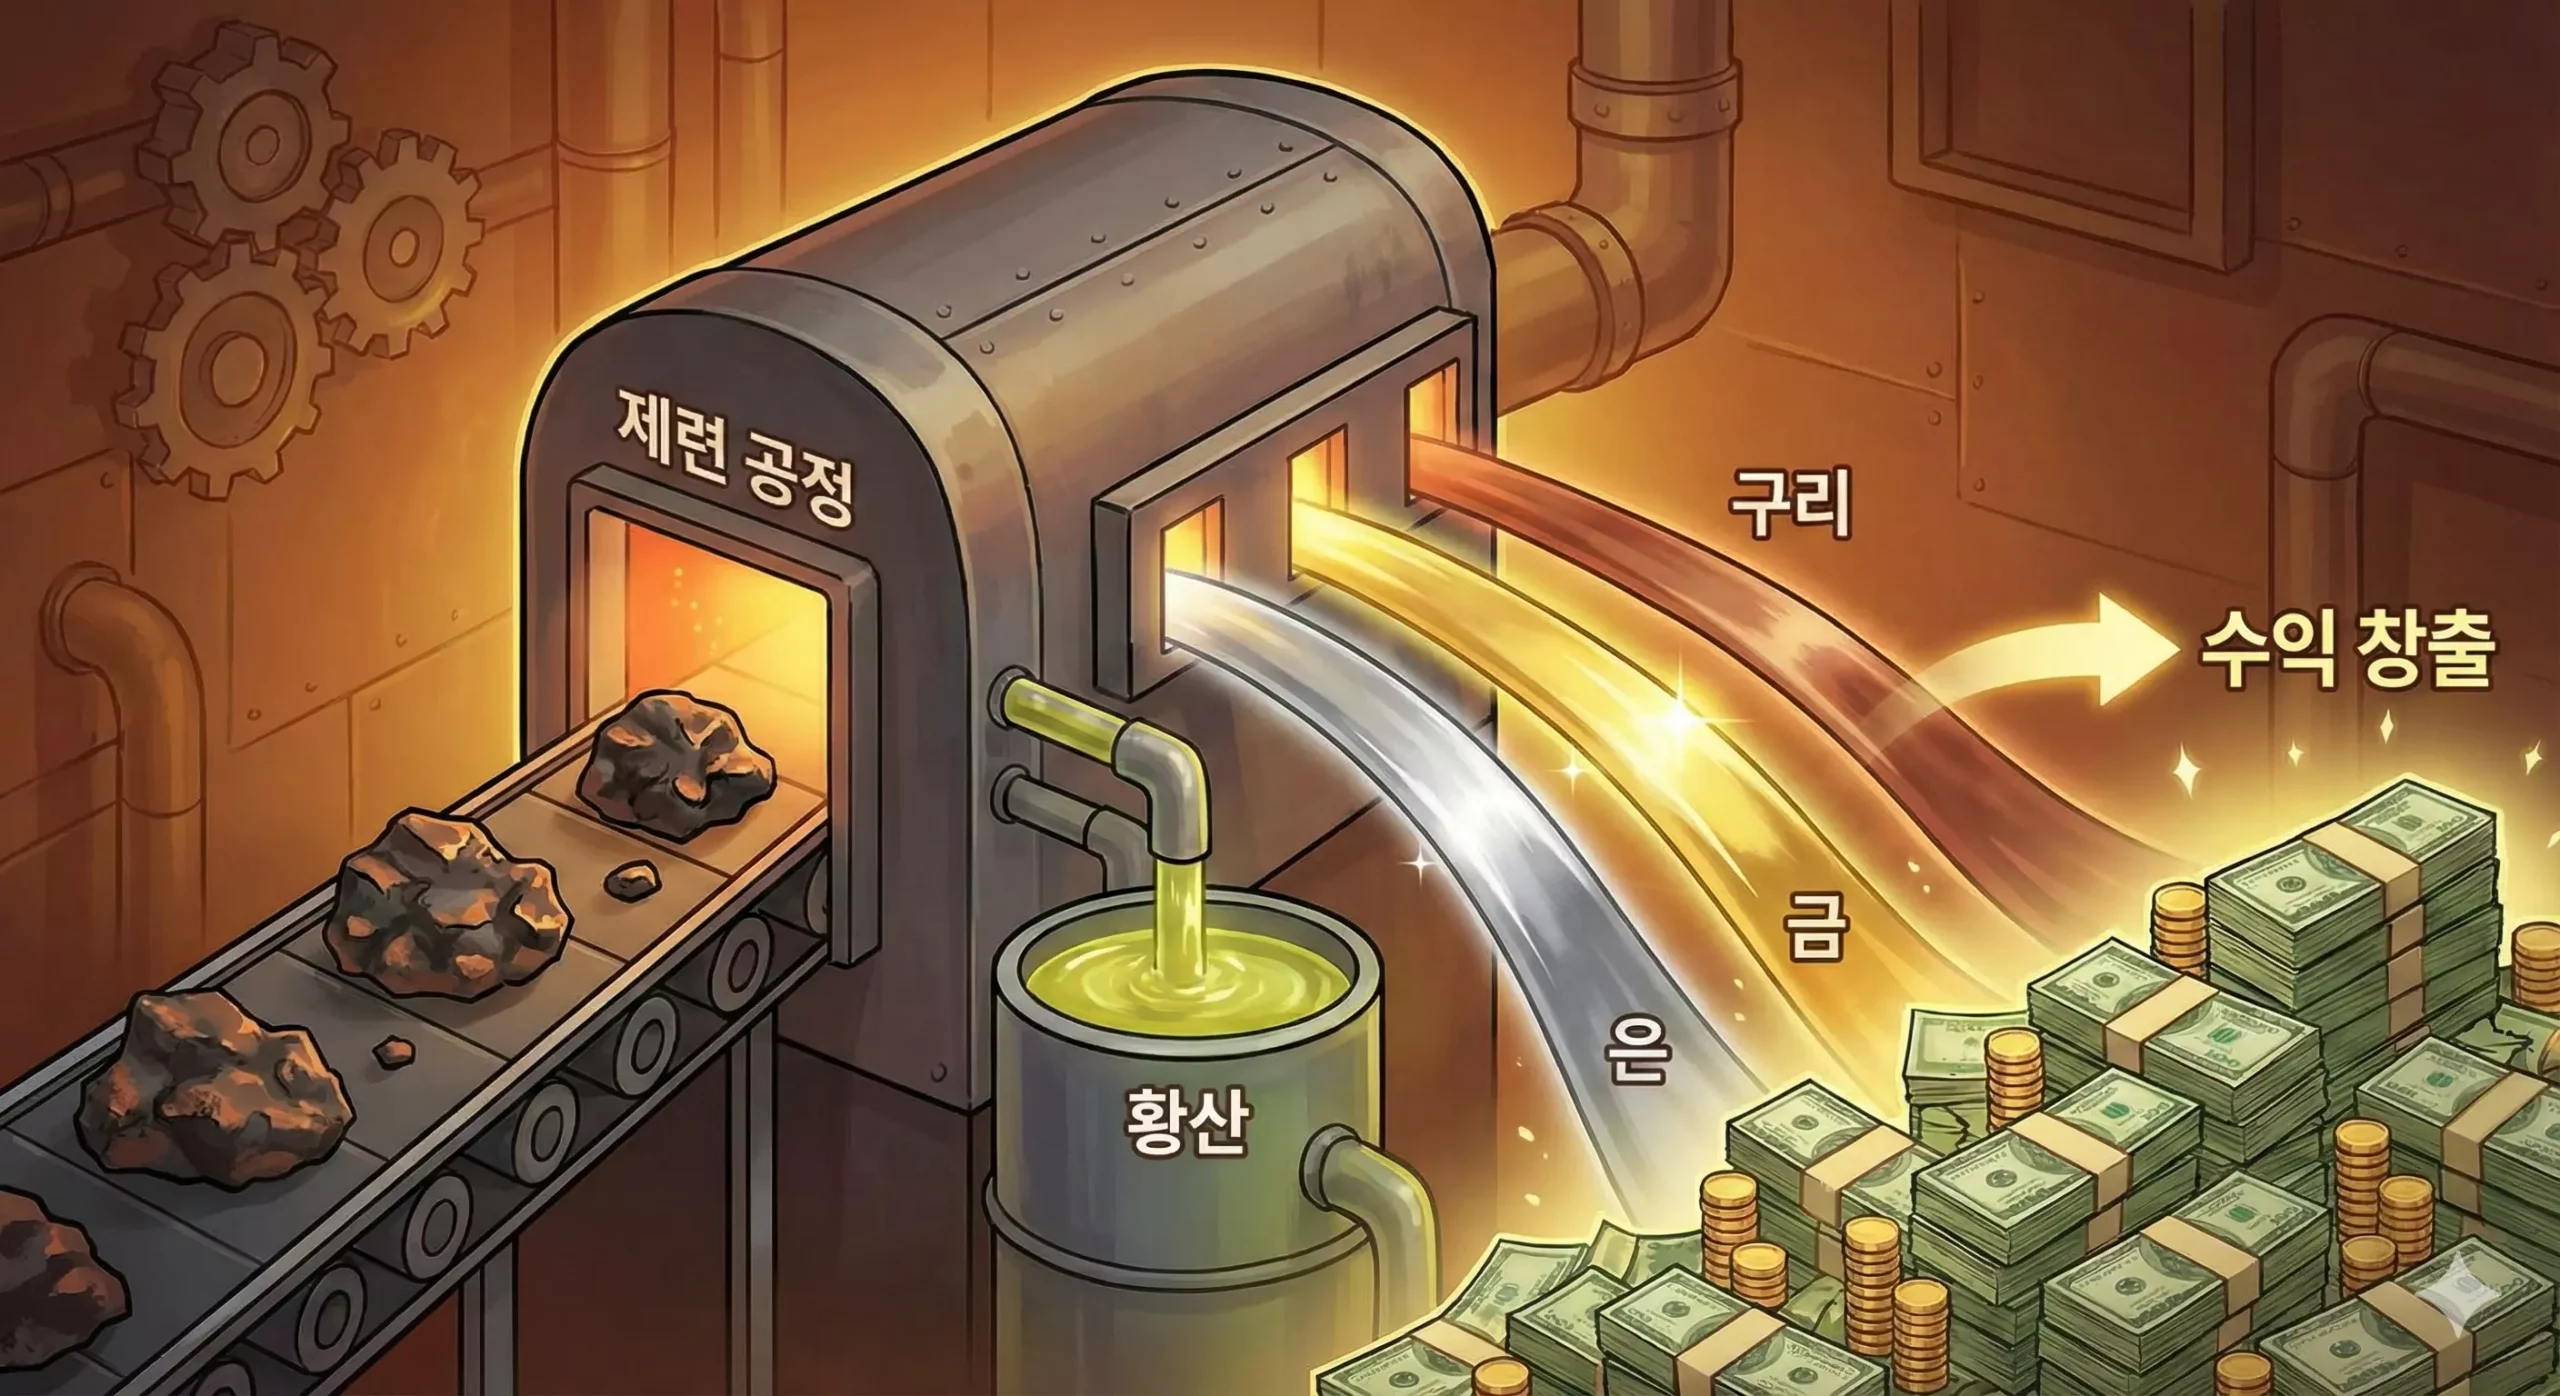
LS MnM이나 고려아연 같은 고도화된 제련소는 구리 정광에서 금(Gold), 은(Silver), 황산 등을 추출해 냅니다. 이를 ‘부산물’이라고 하는데요. 최근 금값이 온스당 2,600달러를 돌파했죠? 이 부산물 수익이 제련 수수료 하락분을 메우고도 남습니다. 이것이 바로 숨겨진 이익의 마법입니다.
3. 한국의 핵심 광산주 및 제련 기업 Top 4 분석
한국에는 직접적인 구리 광산 기업이 드물지만, 세계적인 제련 기술과 해외 광산 지분을 확보한 알짜 기업들이 있습니다. 실질적인 자원 통제력을 가진 순서대로 살펴보겠습니다.
1) LS (006260) – 숨겨진 보석, LS MnM의 지배자
LS는 지주회사지만, 핵심은 100% 자회사인 LS MnM(구 LS니꼬동제련)입니다.
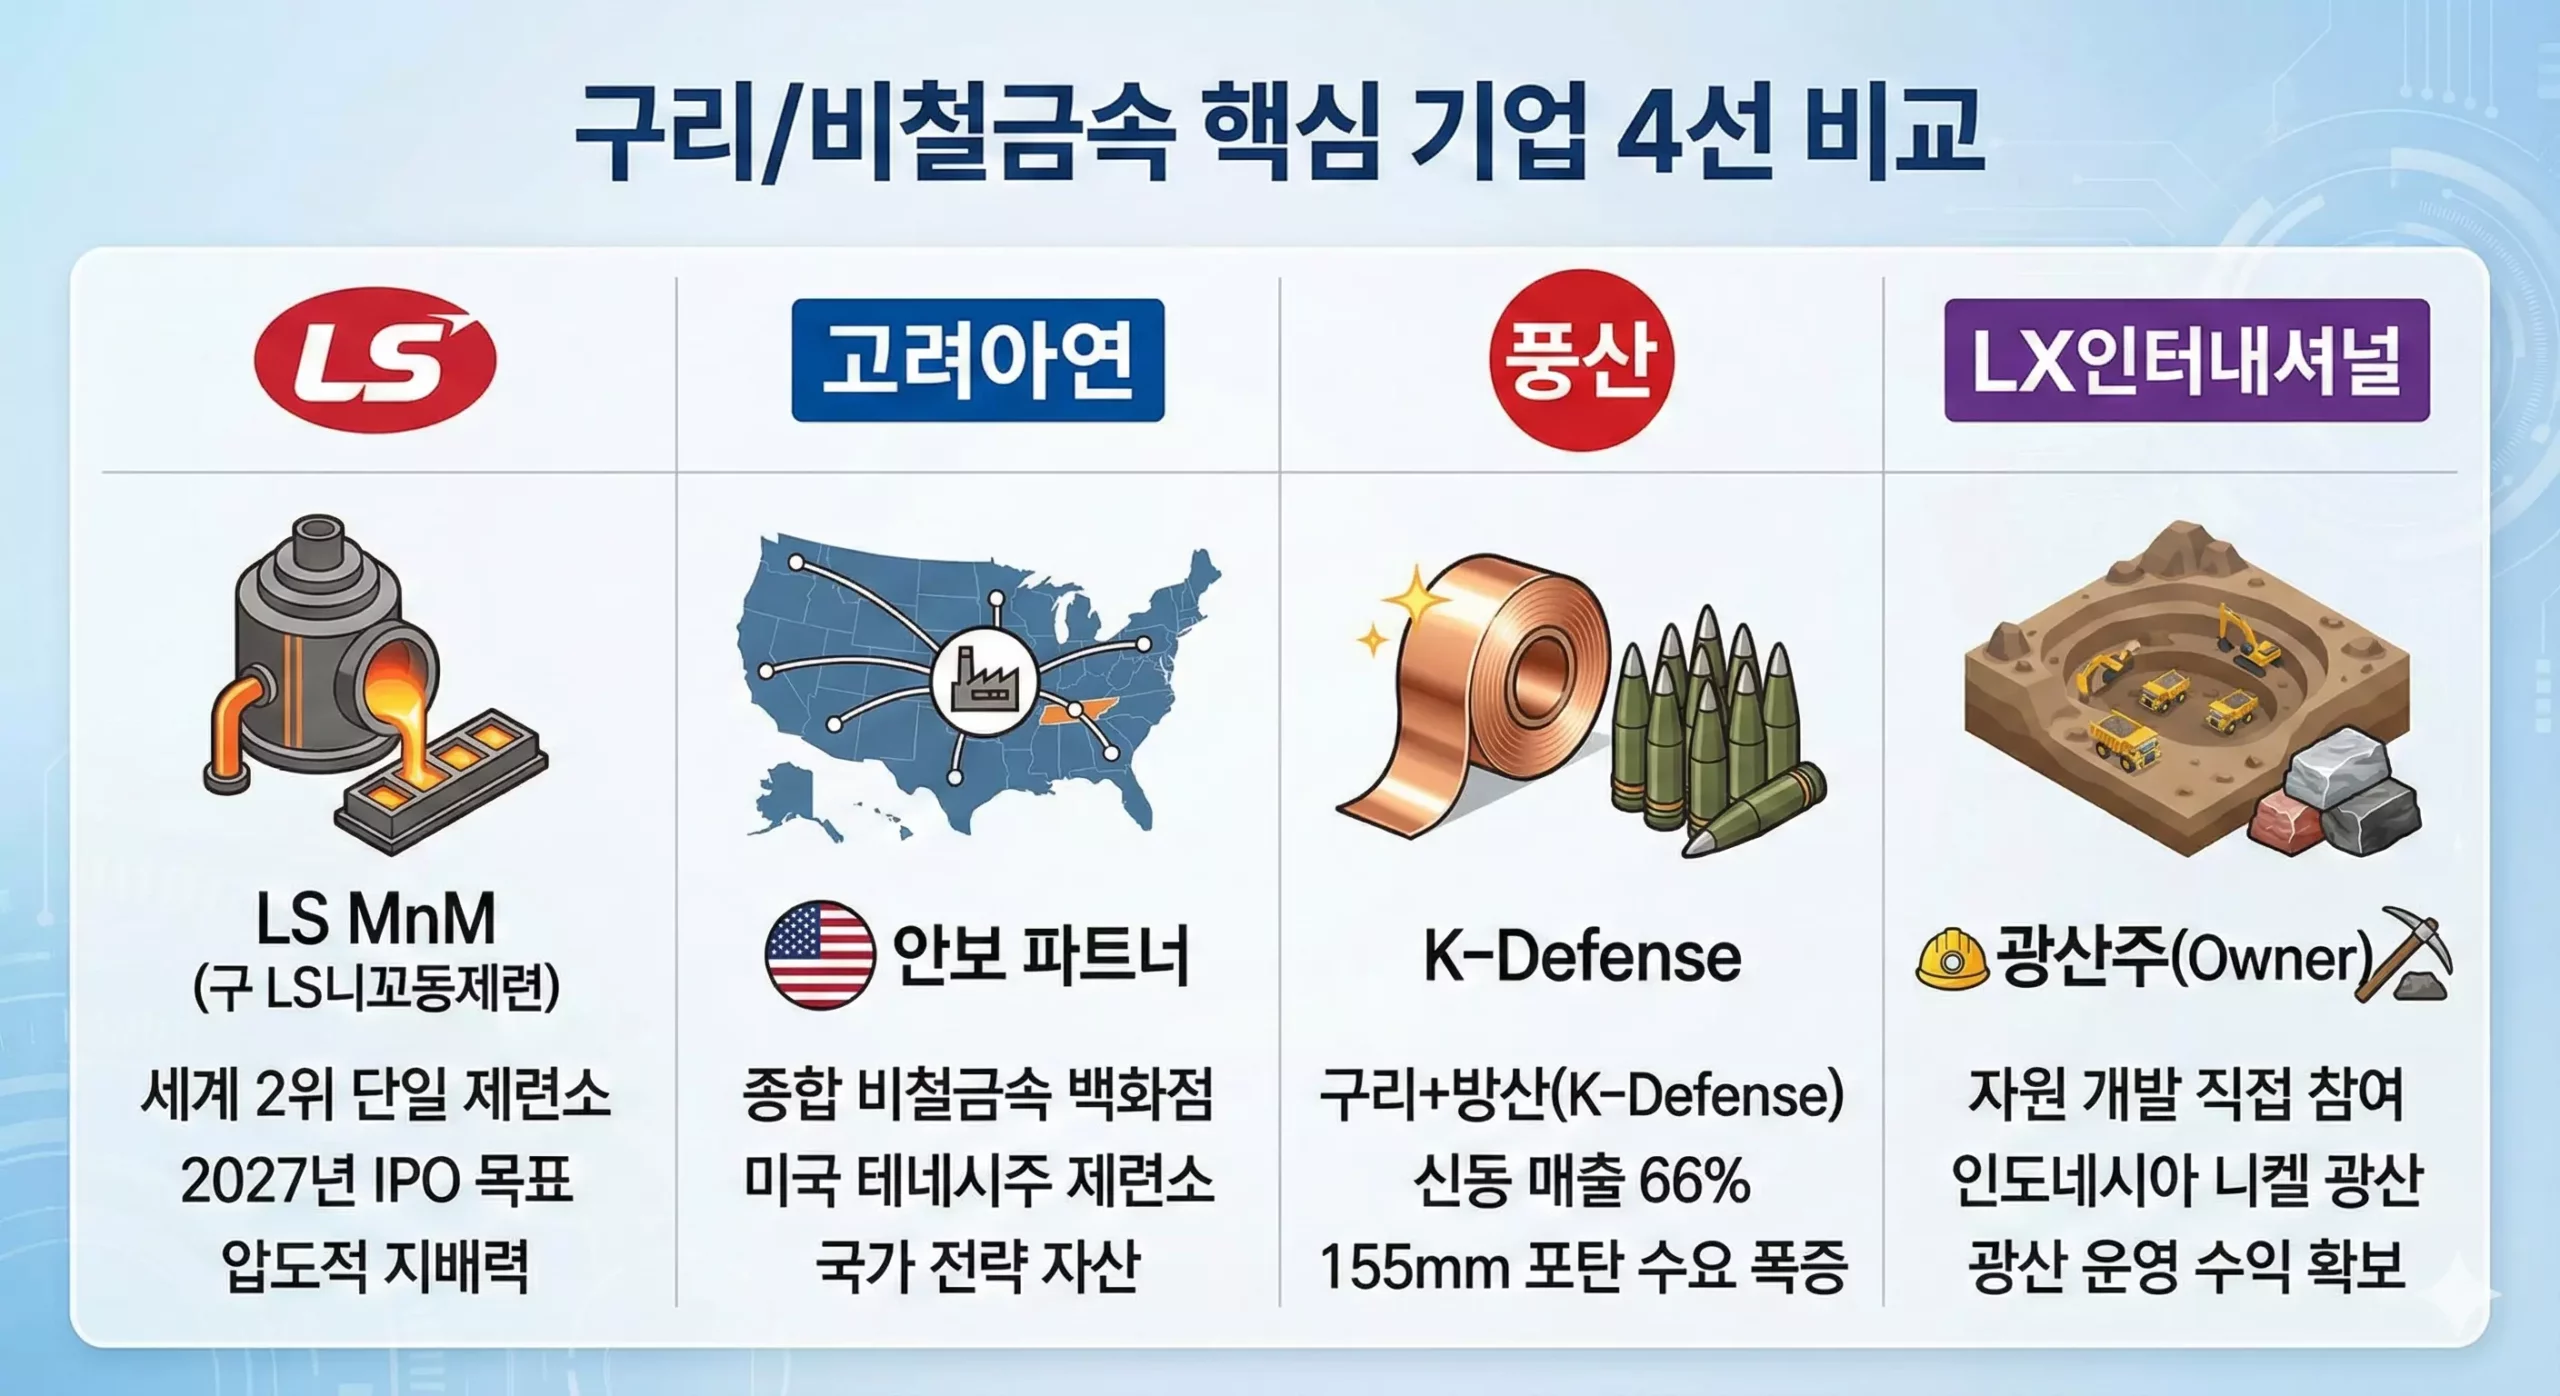
- 압도적 지배력: 단일 제련소 기준 세계 2위인 울산 온산제련소를 보유하고 있습니다.
- IPO 모멘텀: 2027년 상장을 목표로 하고 있으며, 이 과정에서 기업 가치가 재평가될 것입니다. 현재 LS의 시가총액은 자회사 가치에 비해 과도하게 저평가(Discount)되어 있습니다.
- 투자 포인트: 구리 가격 상승의 수혜를 가장 직접적으로 받으며, 배터리 소재 사업으로의 확장성도 갖췄습니다.
2) 고려아연 (010130) – 미국이 선택한 안보 파트너
이름은 ‘아연’이지만 실제로는 구리, 금, 은을 모두 생산하는 ‘종합 비철금속 백화점’입니다.
- 미국 공급망의 핵심: 미국 테네시주에 대규모 제련소를 건설 중이며, 이는 미국의 ‘탈중국’ 전략의 핵심 거점입니다. 단순 기업을 넘어 국가 전략 자산으로 대우받고 있습니다.
- 올인원 니켈 제련소: 구리 생산 능력을 지속적으로 확대하고 있으며, 폐배터리 리사이클링을 통해 ‘도시 광산’의 지위까지 확보했습니다.
3) 풍산 (103140) – 구리와 방산의 완벽한 조화
풍산은 구리 슈퍼사이클과 [글로벌 재무장] 트렌드의 교집합에 있는 유일한 기업입니다.
- 구리 가격 민감도: 매출의 66%가 신동(구리 가공) 부문에서 나옵니다. 구리 가격이 오르면 재고 평가 이익과 판매 단가 인상으로 즉각적인 실적 개선이 일어납니다.
- 방산(K-Defense): 우크라이나 전쟁 이후 155mm 포탄 수요가 폭증하고 있습니다. 방산 부문의 탄탄한 현금 흐름이 구리 가격 변동성을 든든하게 받쳐줍니다.
4) LX인터내셔널 (001120) – 진짜 광산 주인(Owner)
상사맨에서 ‘광산주’로 변신에 성공했습니다.
- 직접 자원 개발: 인도네시아 니켈 광산(AKP)을 인수하고, 필리핀 등지에서 구리 광산 추가 인수를 추진 중입니다. 트레이딩 마진을 넘어 광산 운영 수익을 직접 챙기는 구조로 체질이 바뀌었습니다.
4. 자주 묻는 질문 (FAQ)
전문가들은 구조적인 공급 부족이 심화되는 2025년 하반기부터 2026년까지 강력한 상승세가 이어질 것으로 전망합니다. 골드만삭스와 시티은행 등 글로벌 IB들은 톤당 $12,000~$13,000 수준까지 오버슈팅할 가능성도 제기하고 있습니다.
전선주 역시 수주 잔고가 넉넉하여 나쁜 투자는 아닙니다. 하지만 밸류에이션(PER) 측면에서 이미 기대감이 많이 반영된 상태입니다. 더 큰 수익률(Alpha)을 원한다면, 아직 저평가되어 있고 이익 레버리지가 큰 광산 및 제련 섹터로 비중을 옮기는 ‘로테이션 전략’이 유효합니다.
알루미늄은 구리의 대체재이자 전력망 경량화의 핵심 소재입니다. 국내에서는 DI동일, 조일알미늄, 삼아알미늄 등이 관련주로 꼽힙니다. 특히 DI동일은 저PBR 및 2차전지 소재 모멘텀이 있어 틈새 전략으로 유효합니다.
5. 결론: 전선을 넘어 본질(Essence)을 사라
2026년은 구리 시장의 ‘공급 절벽’이 피부로 느껴지는 원년이 될 것입니다. 지금까지 ‘AI 인프라 기대감’으로 전선주가 올랐다면, 이제는 ‘실질적인 자원 통제력’을 가진 기업들이 숫자로 증명할 차례입니다.
오늘의 핵심 요약:
- AI와 전기차가 촉발한 수요는 폭발적인데, 광산 공급은 꽉 막혀 있다.
- 전선주보다 이익 증가 폭이 큰 광산주와 고도화된 제련소에 주목하라.
- LS(지주), 고려아연 같은 대장주를 중심으로 포트폴리오를 재편하라.
다가오는 슈퍼사이클, 단순한 테마가 아닌 산업의 거대한 변화를 읽고 미리 준비하는 현명한 투자자가 되시길 바랍니다.
이 글이 도움이 되셨다면 ‘이웃 추가’를 누르시고, 더 빠른 투자 정보를 받아보세요! 댓글로 여러분이 주목하는 원자재 관련주를 공유해 주셔도 좋습니다.
면책 조항: 본 포스팅은 제공된 리서치 데이터와 시장 분석을 바탕으로 작성되었으며, 특정 종목에 대한 매수/매도 추천이 아닙니다. 투자의 책임은 전적으로 투자자 본인에게 있습니다.